
မူရင်းလက်မှတ်- တရုတ်မှ ကနေဒါသို့ ပို့ဆောင်ခြင်းသည် အရေးကြီးပါသလား။
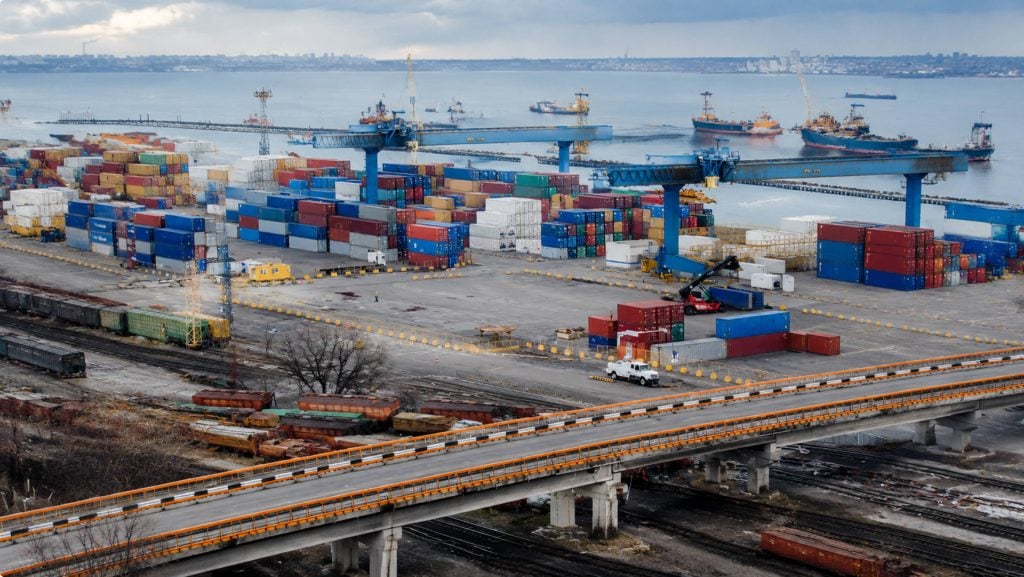
နှစ်စဉ်နှစ်တိုင်း ထောင်ပေါင်းများစွာသော သွင်းကုန်လုပ်ငန်းရှင်များသည် တရုတ်စက်ရုံများမှ ကနေဒါဂိုဒေါင်များသို့ ကုန်ပစ္စည်းများ တင်ပို့ကြပြီး နောက်ဆုံးတွင် ၎င်းတို့အားလုံးနီးပါးသည် တူညီသောမေးခွန်းကို ပေါ်ပေါက်စေကြသည်- မူရင်းလက်မှတ်သည် အမှန်တကယ်အရေးကြီးပါသလား၊ သို့မဟုတ် အကောက်ခွန်ပွဲစားများက အလေ့အကျင့်တစ်ခုအနေဖြင့် တောင်းဆိုသည့် အခြားပုံစံတစ်ခုသာလား။ အတိုချုပ်အဖြေမှာ ၎င်းသည် ၂၀၂၆ ခုနှစ်တွင် နှစ်ပေါင်းများစွာထက် များစွာအရေးကြီးပြီး ပိုမိုအရေးကြီးပါသည်။ ကနေဒါနယ်စပ်ဝန်ဆောင်မှုအေဂျင်စီသည် တရုတ်နိုင်ငံ၏ Surtax အမိန့်၊ EV တင်သွင်းမှုခွဲတမ်းအသစ်နှင့် အရည်ပျော်ပြီး လောင်းထားသော မူရင်းကို အတည်ပြုရန် လိုအပ်သော သံမဏိနှင့် အလူမီနီယမ် ကင်းလွတ်ခွင့်အစီအစဉ်များကဲ့သို့ မူရင်းနိုင်ငံစာရွက်စာတမ်းများကို ဘယ်သောအခါမှ စစ်ဆေးခဲ့ခြင်းမရှိပါ။ ဤဆောင်းပါးသည် မူရင်းလက်မှတ်ဆိုသည်မှာ အဘယ်နည်း၊ CBSA သည် ယခုအချိန်တွင် ၎င်းနှင့်ပတ်သက်၍ အဘယ်ကြောင့် စိုးရိမ်ပူပန်နေရသနည်း၊ တင်ပို့သူများသည် ၎င်းကို မှားယွင်းစွာလုပ်ဆောင်ခြင်းကြောင့် ပါလာသော နှောင့်နှေးမှုများ၊ ပြစ်ဒဏ်များနှင့် surtax အံ့အားသင့်စရာများကို မည်သို့ရှောင်ရှားနိုင်မည်ကို ရှင်းပြထားသည်။
မူရင်းလက်မှတ်က အမှန်တကယ် ဘာကို အတည်ပြုပေးသလဲ
မူရင်းလက်မှတ် (CO သို့မဟုတ် C/O) ကုန်ပစ္စည်းတင်ပို့မှုတွင် ကုန်ပစ္စည်း၏ မူရင်းနိုင်ငံကို ဖော်ပြသည့် ကုန်သွယ်မှုစာရွက်စာတမ်း။ ၎င်းသည် သင်္ဘောတင်စာချုပ်ပေါ်ရှိ ပို့ဆောင်ရေးလိပ်စာနှင့် တစ်ထပ်တည်းမကျသလို ကုန်ပစ္စည်းများကို ဝယ်ယူခဲ့သည့် နိုင်ငံနှင့်လည်း တစ်ထပ်တည်းမကျပါ။ တရုတ်အစိတ်အပိုင်းများမှ ဗီယက်နမ်တွင် ထုတ်လုပ်သော ထုတ်ကုန်တစ်ခုသည် တန်ဖိုးမြှင့်လုပ်ငန်း လုံလောက်စွာ လုပ်ဆောင်ပါက ဗီယက်နမ် မူရင်းလက်မှတ်ကို တရားဝင် ကိုင်ဆောင်ထားနိုင်ပြီး ဟောင်ကောင်ကုန်သွယ်ရေးလုပ်ငန်းမှ တင်ပို့သော ထုတ်ကုန်တစ်ခုသည် ၎င်း၏ မူရင်းမူလအစအဖြစ် တရုတ်ပြည်မကြီးကို အစီရင်ခံရန် လိုအပ်နိုင်သည်။ ထိုကွာခြားချက်သည် စာရွက်စာတမ်း၏ အဓိကရည်ရွယ်ချက်ဖြစ်သည်- အကောက်ခွန်အာဏာပိုင်များသည် ၎င်းကို အသုံးပြု၍ မှန်ကန်သောအခွန်ပမာဏကို အကဲဖြတ်ရန်၊ ကုန်သွယ်ရေးကုစားနည်းများနှင့် ကိုက်ညီမှုကို ပြဋ္ဌာန်းရန်နှင့် ကုန်ပစ္စည်းတစ်ခုသည် လွတ်လပ်စွာကုန်သွယ်ရေးသဘောတူညီချက်အရ ဦးစားပေးအခွန်ဆက်ဆံမှုအတွက် အရည်အချင်းပြည့်မီမှုရှိမရှိ ဆုံးဖြတ်သည်။
တင်ပို့သူများသည် အုပ်စုကြီးနှစ်စုနှင့် ရင်ဆိုင်ရသည်။ ဦးစားပေးမဟုတ်သော သို့မဟုတ် ယေဘုယျ မူရင်းလက်မှတ်သည် စာရင်းအင်းနှင့် စည်းမျဉ်းစည်းကမ်းဆိုင်ရာ ရည်ရွယ်ချက်များအတွက် ပစ္စည်းများ မည်သည့်နေရာမှ စတင်ခဲ့သည်ကို ရိုးရိုးရှင်းရှင်း ဖော်ပြထားသည်။ ဦးစားပေး မူရင်းလက်မှတ်သည် ထုတ်ကုန်တစ်ခုသည် မူရင်းစည်းမျဉ်းအချို့အောက်တွင် အရည်အချင်းပြည့်မီကြောင်း အတည်ပြုပေးသောကြောင့် ကုန်သွယ်ရေးသဘောတူညီချက်အရ လျှော့ချထားသော သို့မဟုတ် သုညအခွန်နှုန်းထားမှ အကျိုးကျေးဇူးရရှိနိုင်ပါသည်။ တရုတ်နိုင်ငံမှ ကနေဒါသို့ တင်ပို့မှုအများစုကို အထွေထွေလက်မှတ်အောက်တွင် ပြုလုပ်လေ့ရှိသည်၊ အဘယ်ကြောင့်ဆိုသော် ယခုအချိန်တွင် နှစ်နိုင်ငံအကြား နှစ်နိုင်ငံလွတ်လပ်သောကုန်သွယ်ရေးသဘောတူညီချက် မရှိသေးသောကြောင့်ဖြစ်သည်။ အရေးကြီးသောခြွင်းချက်တစ်ခုမှာ ဟောင်ကောင် သို့မဟုတ် ကနေဒါနှင့် ကိုယ်ပိုင်သဘောတူညီချက်ရှိသော တတိယနိုင်ငံမှတစ်ဆင့် ပို့ဆောင်သော ကုန်ပစ္စည်းများဖြစ်သည်။
CBSA က အခုချိန်မှာ ဘာလို့ ဒီလောက်ဂရုစိုက်နေတာလဲ။
လွန်ခဲ့သော နှစ်နှစ်တာကာလအတွင်း ကနေဒါနိုင်ငံ၏ တရုတ်သွင်းကုန်များနှင့် ဆက်ဆံရေးသည် ပုံမှန်မဟုတ်ဘဲ ရှုပ်ထွေးမှုများ ရှိခဲ့ပြီး ထိုရှုပ်ထွေးမှုသည် မူရင်းစာရွက်စာတမ်းများသည် တရားဝင်မဟုတ်ဘဲ ရှေ့တန်းလိုက်နာမှုပြဿနာတစ်ခု ဖြစ်လာရခြင်း၏ အကြောင်းရင်းဖြစ်သည်။ ၂၀၂၄ ခုနှစ် အောက်တိုဘာလမှစ၍ တရုတ်နိုင်ငံမှ သံမဏိ၊ အလူမီနီယမ်နှင့် လျှပ်စစ်ကားများအပေါ် ပုံမှန်အခွန်နှုန်းထားများအပြင် အပိုအခွန်များစွာ ကောက်ခံခဲ့သည်။ ထိုအစီအမံများထဲမှ အချို့ကို ပြန်လည်ရုပ်သိမ်းခဲ့ပြီး အချို့ကို ကိုးတာစနစ်များဖြင့် အစားထိုးခဲ့ပြီး အချို့မှာ အပြည့်အဝ ဆက်လက်တည်ရှိနေသည်။ ဆိုလိုသည်မှာ “ဤတင်ပို့မှုနှင့်ပတ်သက်သည့် အခွန်မည်မျှသက်ရောက်သည်” ဟူသော မှန်ကန်သောအဖြေသည် ယခုအခါ ကုန်ပစ္စည်းများနှင့် တစ်ခါတစ်ရံတွင် ၎င်းတို့အတွင်းရှိ ကုန်ကြမ်းများသည် မည်သည့်နေရာမှ အမှန်တကယ်လာကြောင်း သက်သေပြနိုင်ခြင်းအပေါ် များစွာမူတည်နေပါသည်။
သံမဏိနှင့် အလူမီနီယမ်အပေါ် အပိုအခွန်ကို ကြည့်ပါ။ ၂၀၂၅ ခုနှစ်၊ ဇူလိုင်လ ၃၁ ရက်နေ့အထိ တရုတ်နိုင်ငံတွင် အရည်ပျော်ပြီး သွန်းလောင်းထားသော သံမဏိနှင့် တရုတ်နိုင်ငံတွင် အရည်ပျော်ပြီး သွန်းလောင်းထားသော အလူမီနီယမ်အတွက် ၂၅ ရာခိုင်နှုန်း အပိုအခွန် ကောက်ခံပါသည်၊ နောက်ဆုံးထုတ်ကုန်ကို အခြားနေရာတွင် အပြည့်အဝ ထုတ်လုပ်ခဲ့သော်လည်းပင်။ တင်သွင်းသူများသည် တင်ပို့သည့်နိုင်ငံကို ပြသသည့် အထွေထွေငွေတောင်းခံလွှာတစ်ခုတည်းမဟုတ်ဘဲ သတ္တုကို အရည်ပျော်ပြီး သွန်းလောင်းသည့်ရင်းမြစ်နှင့် ချိတ်ဆက်ထားသော စက်ရုံစမ်းသပ်မှုလက်မှတ်များ သို့မဟုတ် အသိအမှတ်ပြု စစ်ဆေးရေးအစီရင်ခံစာများကို ပေးဆောင်ရမည်ဖြစ်သည်။ ထိုအတောအတွင်း၊ EV အခြေအနေမှာ အခြားလမ်းကြောင်းသို့ ပြောင်းလဲသွားသည်- တရုတ်နိုင်ငံလုပ် EV ကားများအတွက် ၁၀၀ ရာခိုင်နှုန်း အပိုအခွန်ကို ၂၀၂၆ ခုနှစ်၊ မတ်လ ၁ ရက်နေ့မှစ၍ ရုပ်သိမ်းခဲ့ပြီး နှစ်စဉ်ယာဉ် ၄၉၀၀၀ စီးဖြင့် အစားထိုးခဲ့ပြီး ပုံမှန်အခွန် ၆.၁ ရာခိုင်နှုန်းဖြင့် ဝင်ရောက်နိုင်သော်လည်း Global Affairs Canada မှ ထုတ်ပေးသော တင်ပို့မှုဆိုင်ရာ ခွင့်ပြုချက်မှတစ်ဆင့်သာ ဖြစ်သည်။ ဤအရာနှစ်ခုထဲမှ တစ်ခုခုကို မှားယွင်းစွာ လုပ်ဆောင်မိပါက ရှောင်ရှားနိုင်သော အပိုအခွန် ဒေါ်လာထောင်ပေါင်းများစွာ ပေးဆောင်ရမည်ဖြစ်ပြီး၊ သို့မဟုတ် သင့်တင်ပို့မှုကို ထိန်းသိမ်းထားခြင်း၊ ပြစ်ဒဏ်ပေးခြင်း သို့မဟုတ် ဝင်ရောက်ခွင့်ငြင်းပယ်ခံရမည်ဖြစ်သည်။
ကနေဒါ သို့မဟုတ် တရုတ် နှစ်နိုင်ငံစလုံးသည် သံတမန်ရေးဘက်တွင် ရပ်တန့်နေခြင်း မရှိကြောင်း ဖော်ပြရန် မထိုက်တန်ပါ။ လက်ရှိအခြေအနေသည် ယခင်က ရိုးရှင်းသော တစ်ခုတည်းသော အပိုအခွန်ခေတ်ထက် ပိုမိုရှုပ်ထွေးပြီး ၎င်း၏ တစ်စိတ်တစ်ပိုင်းမှာ ၂၀၂၆ ခုနှစ် ဇန်နဝါရီလတွင် ဝန်ကြီးချုပ် မာ့ခ် ကာနီ၏ ပေကျင်းခရီးစဉ်နှင့် သမ္မတ ရှီကျင့်ဖျင်နှင့် ထုတ်ပြန်ခဲ့သော ပူးတွဲကြေညာချက်အပြီးတွင် ရိုးရှင်းစွာ ဖယ်ရှားခြင်းထက် အစီအမံများစွာကို ပျော့ပျောင်းစေခြင်း သို့မဟုတ် ပြန်လည်ဖွဲ့စည်းခြင်းကြောင့် ဖြစ်သည်။ ပုံသေအပိုအခွန်သည် လျှော့ပေါ့ရေးအစီအစဉ်များ၊ ကိုးတာစနစ်များနှင့် တင်သွင်းသူသီးသန့် တောင်းဆိုမှုကုဒ်များဖြင့် အစားထိုးခံရသည့် အရာတစ်ခု မဟုတ်တော့ဘဲ၊ အားလုံးသည် အသေးစိတ်စာရွက်စာတမ်းများ ပိုမိုလိုအပ်လာပြီး မူရင်းလက်မှတ်သည် ဤသေးငယ်သော ခွဲထွက်မှုတစ်ခုစီအတွက် အရည်အချင်းပြည့်မီမှုကို ပြသရာတွင် အဓိကကျသည်။
လက်ရှိ တရုတ်-ကနေဒါ အခွန်စည်းကြပ်မှု အခြေအနေကို အကျဉ်းချုပ် ဖော်ပြခြင်း
အောက်ဖော်ပြပါဇယားတွင် ၂၀၂၆ ခုနှစ်လယ်အထိ အခြေအနေကို ပြသထားသည်။ ဤမက်ထရစ်များသည် အချိန်နှင့်အမျှ ပြောင်းလဲနေပြီး သင်္ဘောတင်ပို့သူများသည် ၎င်းကို ရည်ညွှန်းချက်အဖြစ် အသုံးပြုသင့်ပြီး မည်သည့်ကုန်စည်ပေါ်တွင်မဆို နောက်ဆုံးအခွန်တွက်ချက်မှုများ မပြုလုပ်မီ ပွဲစား သို့မဟုတ် CBSA နှင့် နောက်ဆုံးရအချက်အလက်များကို စစ်ဆေးသင့်သည်။
| အတိုင်းအတာ | လက်ရှိအခြေအနေ (2026) | မူရင်းအထောက်အထား လိုအပ်ပါသည် |
| တရုတ်မှဆင်းသက်လာသော EV ကားများ၊ ထရပ်ကားများ၊ ဘတ်စ်ကားများ | ၂၀၂၆ ခုနှစ်၊ မတ်လ ၁ ရက်နေ့တွင် ၁၀၀% အပိုအခွန်ကို ရုပ်သိမ်းခဲ့သည်။ MFN ၆.၁% နှုန်းဖြင့် နှစ်စဉ်ယူနစ် ၄၉,၀၀၀ ဖြင့် အစားထိုးခဲ့သည်။ | တင်ပို့မှုဆိုင်ရာ တင်သွင်းခွင့်ပါမစ်နှင့် ထုတ်လုပ်မှုမူလအစအထောက်အထား |
| သံမဏိကို တရုတ်နိုင်ငံတွင် အရည်ပျော်ပြီး လောင်းထည့်ခဲ့သည် | ၂၀၂၅ ခုနှစ်၊ ဇူလိုင်လ ၃၁ ရက်နေ့မှစ၍ ၂၅% အပိုအခွန် အကျုံးဝင်ပါသည်။ ၂၀၂၆ ခုနှစ်၊ ဒီဇင်ဘာလ ၃၁ ရက်နေ့အထိ ရွေးချယ်ထားသော ကုန်ပစ္စည်းများအတွက် တစ်စိတ်တစ်ပိုင်း ကင်းလွတ်ခွင့် ရရှိနိုင်ပါသည်။ | စက်ရုံစမ်းသပ်မှုလက်မှတ်များ သို့မဟုတ် အသိအမှတ်ပြုစစ်ဆေးရေးအစီရင်ခံစာများ |
| တရုတ်နိုင်ငံတွင် အလူမီနီယမ်ကို အရည်ကျိုပြီး ပုံသွင်းခြင်း | ၂၀၂၅ ခုနှစ်၊ ဇူလိုင်လ ၃၁ ရက်နေ့မှစ၍ ၂၅% အပိုအခွန် အကျုံးဝင်သည် | အသိအမှတ်ပြု သတ္တုကြိတ်ခွဲသူ/သတ္တုတူးဖော်သူ၏ မူရင်းအထောက်အထား |
| အထွေထွေစားသုံးကုန်ပစ္စည်းများ (စည်းမျဉ်းစည်းကမ်းမရှိ) | စံ MFN အခွန်နှုန်းထားများ သက်ရောက်သည်။ သွင်းကုန်အားလုံးနီးပါးအပေါ် GST ၅% | စံသတ်မှတ်ထားသော ကုန်သွယ်မှုပြေစာနှင့် မူရင်းလက်မှတ် |
| တန်ဖိုးနည်း ပို့ဆောင်ရေးဝန်ဆောင်မှု | အနည်းဆုံး ကနေဒါဒေါ်လာ ၂၀; စီးပွားဖြစ် ပါဆယ်ထုပ်အားလုံးနီးပါးသည် အပြည့်အစုံကြေငြာချက်လိုအပ်သည် | အမျိုးအစားခွဲခြားမှု တိကျမှုအတွက် မူရင်းလက်မှတ်ကို မျှော်လင့်နေဆဲဖြစ်သည် |
မူရင်းလက်မှတ်သည် စက္ကူလမ်းကြောင်းနှင့် ကိုက်ညီသည့်နေရာ
မူရင်းလက်မှတ်သည် တစ်ယောက်တည်း ခရီးသွား၍မရပါ။ ထို့နောက် CBSA သည် ၎င်းကို ကုန်သွယ်ရေးပြေစာ၊ ထုပ်ပိုးစာရင်းနှင့် ပို့ဆောင်ရေးဘေလ် သို့မဟုတ် လေကြောင်းပို့ဆောင်ရေးဘေလ်တို့နှင့် နှိုင်းယှဉ်ပါသည်။ ဤစာရွက်စာတမ်းများအကြား ကွဲလွဲမှုတစ်စုံတစ်ရာသည် ကိုယ်တိုင်ပြန်လည်သုံးသပ်ရန် အလွယ်ကူဆုံးနည်းလမ်းများထဲမှ တစ်ခုဖြစ်သည်။ လက်မှတ်ပေါ်ရှိ ပြေစာနံပါတ်သည် ပို့ဆောင်မှုဖိုင်ရှိ ပြေစာနံပါတ်နှင့် မကိုက်ညီပါက သို့မဟုတ် ကြေငြာထားသော HS ကုဒ်သည် ဖော်ပြထားသော မူရင်းနှင့် မကိုက်ညီသော ထုတ်ကုန်အမျိုးအစားကို ပြသပါက၊ ပို့ဆောင်မှုကို ရောက်ရှိခြင်းမပြုမီ ပြန်လည်သုံးသပ်ခြင်းစနစ်မှတစ်ဆင့် အလိုအလျောက် ရှင်းလင်းမည့်အစား အလံပြထားသည်။ မလိုအပ်ဘဲ နှောင့်နှေးမှု၏ အကြီးမားဆုံးအကြောင်းရင်းမှာ တရုတ်-ကနေဒါ ကုန်စည်ပို့ဆောင်ရေး ပမာဏများစွာကို ကိုင်တွယ်သော ပွဲစားများက ပြောကြားရာတွင် မူရင်းစာရွက်စာတမ်းများ မကိုက်ညီခြင်းဖြစ်ပြီး လိမ်လည်မှုဆိုင်ရာ တောင်းဆိုမှုများ မဟုတ်ပါ။
Amazon.ca မှာ ရောင်းချတဲ့ ဒါမှမဟုတ် ကိုယ်ပိုင် ကနေဒါ ဖြည့်ဆည်းမှုကွန်ရက်ရှိတဲ့ စီးပွားရေးလုပ်ငန်းတွေအတွက် အပိုအခက်အခဲတစ်ခု ရှိပါတယ်။ နှစ်နိုင်ငံမှာ သီးခြား အခွန်စနစ်တွေ၊ သီးခြား အပိုအခွန်စာရင်းတွေနဲ့ သီးခြား စာရွက်စာတမ်းစံနှုန်းတွေ ရှိပါတယ်။ ရလဒ်အနေနဲ့ ကနေဒါဂိုဒေါင်တွေအတွက် ရည်ရွယ်ထားတဲ့ ကုန်ပစ္စည်းစာရင်းကို အမေရိကန်ကို ဦးတည်တဲ့ ကုန်ပစ္စည်းစာရင်းနဲ့ မူရင်းနေရာမှာ ခွဲခြားထားရလေ့ရှိပါတယ်။ ကုန်ပစ္စည်းတင်ပို့မှုဟာ အမေရိကန် အကောက်ခွန်ဌာနရဲ့ စာရွက်စာတမ်းတွေကို မဟုတ်ဘဲ CBSA ရဲ့ စည်းမျဉ်းတွေနဲ့ လုပ်ဆောင်ခဲ့ရင်တောင် အမေရိကန် အကောက်ခွန်ဌာနက တင်ပို့တဲ့ ကုန်ပစ္စည်းစာရင်းကို အလွယ်တကူ ဖြတ်သန်းနိုင်ပြီး ကနေဒါမှာ သိမ်းဆည်းထားနိုင်ပါတယ်။
တရုတ်နိုင်ငံမှ မူရင်းလက်မှတ်ကို မည်သို့ရယူရမည်နည်း
တရုတ်နိုင်ငံတွင် ပို့ကုန်လုပ်ငန်းရှင်များသည် ပုံမှန်အားဖြင့် တရုတ်နိုင်ငံ အပြည်ပြည်ဆိုင်ရာ ကုန်သွယ်မှု မြှင့်တင်ရေးကောင်စီ၊ ဒေသခံ ကုန်စည်စစ်ဆေးရေးဗျူရို သို့မဟုတ် သက်ဆိုင်ရာ ထုတ်ကုန်အမျိုးအစားအတွက် အသိအမှတ်ပြုလက်မှတ် ပေးအပ်ရန် အခွင့်အာဏာရှိသော ကုန်သည်ကြီးများအသင်းမှတစ်ဆင့် မူရင်းလက်မှတ်အတွက် လျှောက်ထားလေ့ရှိသည်။ ပုံမှန်အားဖြင့် ပို့ကုန်လုပ်ငန်းရှင်သည် ကုန်သွယ်မှုပြေစာ၊ ထုပ်ပိုးစာရင်းနှင့် ထုတ်လုပ်မှုဒေတာများနှင့် ထုတ်ပေးသည့်အဖွဲ့အစည်း၏ စစ်ဆေးမှုများကို တင်ပြပြီး လက်မှတ်တွင် လက်မှတ်ရေးထိုးသည်။ စာရွက်စာတမ်းများ ပြီးစီးသွားသည်နှင့် လုပ်ဆောင်ခြင်းသည် ပုံမှန်အားဖြင့် လုပ်ငန်းရက်အနည်းငယ် ကြာလေ့ရှိသော်လည်း အလုပ်များသော သင်္ဘောတင်ဆောင်မှုရာသီများအတွင်း သို့မဟုတ် ထုတ်ကုန်တစ်ခုသည် အပိုစစ်ဆေးမှု လိုအပ်သည့် စည်းမျဉ်းသတ်မှတ်ထားသော အမျိုးအစားတွင် ကျရောက်ပါက ပိုမိုကြာနိုင်သည်။
အသေးစားနှင့် အလတ်စား တင်သွင်းသူ အများစုသည် ၎င်းတို့၏ ပေးသွင်းသူထံမှ သင့်လျော်သော လက်မှတ်ကို တောင်းခံပါက ပေးသွင်းသူက ပေးအပ်မည်ဟု ယူဆကြသည်။ ဤယူဆချက်သည် အခြားမည်သည့်အရာထက်မဆို ပို့ဆောင်မှု နှောင့်နှေးမှုများကို ပိုမိုဖြစ်စေသည်။ တစ်ခါတစ်ရံတွင် ပေးသွင်းသူများသည် ပုံစံဟောင်းများကို ပြန်လည်အသုံးပြုကြပြီး တင်ပို့သည့်အဖွဲ့အစည်းကို မှားယွင်းစွာ တွက်ချက်ကြသည် သို့မဟုတ် ကနေဒါအကောက်ခွန်က မြင်တွေ့လိုသည့် အချက်အလက်များကို မပေးကြပါ။ ဥပမာအားဖြင့် ဦးစားပေးတောင်းဆိုမှု ပြုလုပ်သည့်အခါ စက်ရုံမှထုတ်သော တန်ဖိုးကို ရှင်းလင်းစွာ ခွဲခြမ်းစိတ်ဖြာခြင်းကဲ့သို့သော အချက်များဖြစ်သည်။ အမှားများကို အချိန်မီ ပြုပြင်နိုင်စေရန်အတွက် ထုတ်ကုန်များ ပို့ဆောင်ပြီးနောက်တွင်မဟုတ်ဘဲ မူကြမ်းလက်မှတ်ကို တောင်းဆိုသင့်သည်။
ပုံမှန်ပို့ဆောင်မှုကို နှောင့်နှေးစေသော အဖြစ်များသော အမှားများ
အဖြစ်အများဆုံးအမှားမှာ ထုတ်ကုန်ဖော်ပြချက်များတွင် ရိုးရှင်းသောပေါ့ဆမှုဖြစ်သည်။ HS-ကုဒ်နှင့်ကိုက်ညီသော ဖော်ပြချက်အစား “အစိတ်အပိုင်းများ” သို့မဟုတ် “အထွေထွေကုန်စည်” ကဲ့သို့သော ကုန်ပစ္စည်းများအတွက် မရေမရာဖော်ပြချက်လက်မှတ်များကို CBSA မှ တင်ပို့မှုကိုယ်တိုင်က လုံးဝတရားဝင်ဖြစ်သော်လည်း အနီရောင်အလံများအဖြစ် သတ်မှတ်သည်။ ဒုတိယထပ်တလဲလဲဖြစ်ပေါ်နေသောပြဿနာမှာ ရက်စွဲမကိုက်ညီမှုဖြစ်ပြီး မူရင်းလက်မှတ်ကို ထုတ်လုပ်မှု သို့မဟုတ် တင်ပို့မှု၏ တကယ့်ရက်စွဲမတိုင်မီ ဖိုင်၏ကျန်အပိုင်းနှင့် ယုတ္တိရှိရှိမကိုက်ညီသောပုံစံဖြင့် ထုတ်ပေးခြင်းဖြစ်သည်။ တတိယအချက်မှာ အလွန်အကျွံအခွန်ကင်းလွတ်ခွင့်အမိန့်ပြောင်းလဲသည့်အခါ စာရွက်စာတမ်းလုပ်ထုံးလုပ်နည်းများကို အပ်ဒိတ်မလုပ်ခြင်းဖြစ်သည်၊ အဘယ်ကြောင့်ဆိုသော် တရုတ်အလွန်အကျွံအခွန်ကင်းလွတ်ခွင့်အမိန့်၏ ၂၀၂၆ ခုနှစ် အပ်ဒိတ်အချို့သည် အစီအစဉ်၏ ယခင်ထပ်ခါတလဲလဲလုပ်ဆောင်မှုများတွင် မရှိခဲ့သော စီးပွားရေးနံပါတ်နှင့် သက်ဆိုင်သည့် တင်သွင်းသူသီးသန့်တောင်းဆိုမှုလိုအပ်ချက်များကို ချမှတ်ထားသောကြောင့်ဖြစ်သည်။
စာရွက်စာတမ်းကိစ္စနဲ့ သိပ်မဆိုင်ဘဲ ဗျူဟာနဲ့ ပိုဆိုင်တဲ့ အမှားတစ်မျိုးလည်း ရှိပါတယ်- ဟောင်ကောင် ဒါမှမဟုတ် တတိယနိုင်ငံတစ်ခုကို ကုန်စည်တွေ ပို့ဆောင်ပေးပြီး ဒါက မူရင်းနိုင်ငံကို ချက်ချင်းပြောင်းလဲစေတယ်လို့ ယူဆတဲ့ တင်သွင်းသူတွေပါ။ ဒါပေမယ့် အဲဒီလို မလုပ်ပါဘူး။ အထူးသဖြင့် ကနေဒါ စည်းမျဉ်းတွေက ဟောင်ကောင်ကနေ through bill of lading နဲ့ တင်ပို့တဲ့ ကုန်ပစ္စည်းတွေကို အာရုံစိုက်ပါတယ်။ မူရင်းက အမှန်တကယ် သိသာထင်ရှားတဲ့ ပြောင်းလဲမှု ဖြစ်ပွားခဲ့တဲ့ နေရာနဲ့ ဆက်ဆိုင်ပါတယ် (ယေဘုယျအားဖြင့် ဦးစားပေးတောင်းဆိုမှုတွေကိုတောင် ထည့်သွင်းစဉ်းစားနိုင်ခင်မှာ စက်ရုံထုတ်တန်ဖိုးရဲ့ အနည်းဆုံး ၆၀ ရာခိုင်နှုန်းကို တရုတ်ပြည်မကြီးမှာ ထုတ်လုပ်မှုနဲ့ ဆက်စပ်ဖို့ လိုအပ်ပါတယ်)၊ ပြီးတော့ အဲဒီ ကန့်သတ်ချက်က မူရင်းကို ဖုံးကွယ်ဖို့ ကြိုးစားနေတဲ့ တင်သွင်းသူအတွက် မဟုတ်ဘဲ ဆန့်ကျင်ဘက် ဖြစ်ပါတယ်။
သိပ်မသိသာပေမယ့် ပိုမိုကျယ်ပြန့်လာတဲ့ အမှားတစ်ခုကတော့ လက်မှတ်ကို ပို့ဆောင်တဲ့ရက်စွဲအစား surtax remission window ကို အချိန်ကိုက်ထည့်သွင်းခြင်းပါပဲ။ ၂၀၂၆ ခုနှစ် ပြင်ဆင်ချက်အချို့က Schedule 2 ပစ္စည်းအချို့အတွက် အရည်အချင်းပြည့်မီတဲ့ကာလကို ၂၀၂၆ ခုနှစ် ဒီဇင်ဘာလကုန်အထိ တိုးချဲ့ပေးခဲ့ပြီး နှစ်အစောပိုင်းမှာ အတည်ပြုထားတဲ့ remission ကို ယူဆတဲ့ တင်သွင်းသူတွေဟာ နောက်တင်သွင်းမှုမှာ မနှစ်မြို့ဖွယ် အံ့အားသင့်စရာအန္တရာယ်ကို အလိုအလျောက် သယ်ဆောင်သွားပါလိမ့်မယ်။ ကြိုတင်ခွင့်ပြုချက်ကို ကိုးကားမယ့်အစား အထူးခွင့်ပြုချက်ကုဒ်တစ်ခုနဲ့ ဆက်စပ်နေတဲ့ သက်တမ်းကုန်ဆုံးရက်တွေဟာ တရုတ်ပါဝင်မှုပါဝင်တဲ့ သံမဏိ ဒါမှမဟုတ် အလူမီနီယမ်ထုတ်ကုန်တွေကို တင်သွင်းသူတိုင်းအတွက် သင့်လျော်တဲ့ စစ်ဆေးမှုတွေရဲ့ အဖြစ်များတဲ့ ရှုထောင့်တစ်ခု ဖြစ်လာခဲ့ပါတယ်။
Topway Shipping သည် သွင်းကုန်လုပ်ငန်းရှင်များအား ဤအရာကို မှန်ကန်စွာလုပ်ဆောင်ရန် မည်သို့ကူညီပေးသည်
ဒါက ကုန်စည်ပို့ဆောင်ရေးကို ဈေးနှုန်းသက်သက်နဲ့ နှိုင်းယှဉ်မယ့်အစား အတွေ့အကြုံရှိတဲ့ logistics မိတ်ဖက်တစ်ယောက်ကို ပိုင်ဆိုင်ထားသင့်တဲ့ ရှုပ်ထွေးမှုမျိုးပါပဲ။ Topway Shipping ဟာ ရှန်ကျန်းမှာ အခြေစိုက်ပြီး ၂၀၁၀ ခုနှစ်ကတည်းက လည်ပတ်နေခဲ့တာဖြစ်ပြီး ၁၅ နှစ်ကျော် အတွေ့အကြုံရှိတဲ့ တရုတ်နဲ့ အဓိက ဦးတည်ရာဈေးကွက်တွေကြား နယ်စပ်ဖြတ်ကျော် e-commerce logistics ကို အကောက်ခွန်ရှင်းလင်းရေးအတွက် စာရွက်စာတမ်းမှန်ကန်မှုမှာ အထူးကျွမ်းကျင်မှုရှိပါတယ်။ အဖွဲ့ဟာ ကုန်တင်နေရာကြိုတင်မှာယူပြီး ခြေရာခံနံပါတ်ပေးရုံသာမက စက်ရုံမှာ ပထမဆုံးပစ္စည်းလာယူတာကနေ ပြည်ပ ဂိုဒေါင် ၊ အကောက်ခွန်ရှင်းလင်းရေးနဲ့ နောက်ဆုံးပို့ဆောင်မှုအထိ ကွင်းဆက်တစ်လျှောက်လုံးမှာ ဖောက်သည်တွေနဲ့ လက်တွဲလုပ်ဆောင်ပါတယ်။ ဆိုလိုတာကတော့ မူရင်းစာရွက်စာတမ်းတွေကို နောက်ပိုင်းမှာ မှန်ကန်တယ်လို့ ယူဆမယ့်အစား လွှဲပြောင်းမှုတိုင်းမှာ စစ်ဆေးပြီး ပြန်လည်ညှိနှိုင်းပေးပါတယ်။
သေးငယ်သော တင်သွင်းသူများသည် ကြီးမားသော တင်ပို့သူများ ඇතියට කරණ ...
ပင်လယ်ကုန်စည်ပို့ဆောင်ရေး၊ လေကြောင်းကုန်စည်ပို့ဆောင်ရေးနှင့် အချိန်ကိုက်ပြဿနာ
မူရင်းစာရွက်စာတမ်းပြဿနာများ၏ သက်ရောက်မှုသည် လေကြောင်းကုန်စည်ထက် ပင်လယ်ကုန်စည်ပို့ဆောင်ရေးအပေါ် အဆပေါင်းများစွာ ပိုများသည်၊ အဘယ်ကြောင့်ဆိုသော် ကုန်ပစ္စည်းတစ်ခုတည်းအတွက် အချိန်နှင့်ငွေများစွာ အသုံးပြုရသောကြောင့်ဖြစ်သည်။ တရုတ်ဆိပ်ကမ်းမှ ဗန်ကူးဗား၊ တိုရွန်တို သို့မဟုတ် မွန်ထရီရယ်သို့ LCL ပင်လယ်ကုန်စည်ပို့ဆောင်မှုသည် လမ်းကြောင်းနှင့် ယာဉ်ကြောပိတ်ဆို့မှုပေါ် မူတည်၍ သုံးပတ်မှ ခုနစ်ပတ်အထိ ကြာနိုင်ပြီး ခရီးသွားချိန်အပြင် စာရွက်စာတမ်းများကို သိမ်းဆည်းထားခြင်းသည် တင်ပို့မည့်ရက် သို့မဟုတ် ပြန်လည်ဖြည့်တင်းရမည့်ရက်ထက် ရက်သတ္တပတ်များစွာ ကျော်လွန်သွားနိုင်သည်။ စာရွက်စာတမ်းများကို တင်ပို့မှုအလယ်တွင် ပြင်ဆင်ရန် လိုအပ်ပါက လေကြောင်းကုန်စည်ပို့ဆောင်ခြင်းသည် အရန်အဖြစ် ပိုမိုမြန်ဆန်သော်လည်း တစ်ကီလိုဂရမ်လျှင် ကုန်ကျစရိတ် ပိုမိုမြင့်မားသောကြောင့် ကုန်ပစ္စည်းသည် သယ်ယူပို့ဆောင်နေစဉ်ထက် ဂိုဒေါင်မှ မထွက်ခွာမီ မူရင်းလက်မှတ်ကို ရယူခြင်းသည် ပိုမိုစျေးသက်သာသည်။
ရာသီအလိုက်အချိန်ကိုက်ခြင်းက အန္တရာယ်ကို ပိုဆိုးစေပါတယ်။ တရုတ်နှစ်သစ်ကူး ထုတ်လုပ်မှုပိတ်သိမ်းခြင်းမပြုမီ သို့မဟုတ် အားလပ်ရက်မတိုင်မီ အမြင့်ဆုံးရာသီအတွင်း ကနေဒါဆိပ်ကမ်းများသို့ ကြိုတင်မှာယူထားသော တင်ပို့မှုများသည် အကန့်အသတ်ရှိသော အကောက်ခွန်စစ်ဆေးမှုအချိန်များအတွက် ရုန်းကန်နေရပြီး အလံတင်ထားသော လက်မှတ်သည် တိတ်ဆိတ်သောလတွင်ထက် ထိုကာလတွင် သိသိသာသာပိုကြာနိုင်သည်။ အတွေ့အကြုံရှိ တင်သွင်းသူများသည် တစ်ရက်တည်းအတည်ပြုချက်ကို မမျှော်လင့်ခဲပါ။ စာရွက်စာတမ်းစစ်ဆေးမှုအတွက် နောက်ဆုံးရက်မတိုင်မီ ရက်အနည်းငယ်ကြိုတင်၍ ကြားခံတစ်ခုတည်ဆောက်ရန် ၎င်းတို့သည် ကျင့်သားရနေကြသည်။
မူရင်းလက်မှတ် ပို့ဆောင်မှုဖိုင်၏ ကျန်အပိုင်းနှင့် နှိုင်းယှဉ်ခြင်း
တင်သွင်းသူများသည် စာရွက်စာတမ်းတစ်ခုသည် မတူညီသောလုပ်ငန်းဆောင်တာတစ်ခုကို ဆောင်ရွက်သည့်အခါ အခြားစာရွက်စာတမ်းတစ်ခုကို အစားထိုးနိုင်သည်ဟု တစ်ခါတစ်ရံ ယုံကြည်ကြသောကြောင့် CBSA မှ တောင်းဆိုသော အခြားစာရွက်စာတမ်းများနှင့်အတူ မူရင်းလက်မှတ်ရှိခြင်းသည် အထောက်အကူဖြစ်စေပါသည်။
| စာရွက်စာတမ်း | မူလရည်ရွယ်ချက် | ဘယ်သူက ထုတ်ပေးတာလဲ။ |
| မူရင်းလက်မှတ် | အခွန်နှင့် ကုန်သွယ်ရေးဆိုင်ရာ ကုစားမှု ရည်ရွယ်ချက်များအတွက် ထုတ်လုပ်သည့်နိုင်ငံကို အတည်ပြုသည် | ကုန်သည်ကြီးများအသင်း၊ CCPIT သို့မဟုတ် တရုတ်နိုင်ငံရှိ ခွင့်ပြုထားသော စစ်ဆေးရေးအဖွဲ့အစည်း |
| လုပ်ငန်းသုံးငွေတောင်းခံလွှာ | ငွေပေးငွေယူတန်ဖိုး၊ ဝယ်သူ/ရောင်းသူအသေးစိတ်အချက်အလက်များနှင့် ထုတ်ကုန်ဖော်ပြချက်တို့ကို ဖော်ပြပါ။ | တင်ပို့သူ သို့မဟုတ် ရောင်းချသူ |
| ထုပ်ပိုးစာရင်း | အလေးချိန်၊ ပမာဏနှင့် အထုပ်အဆင့် ခွဲခြမ်းစိတ်ဖြာမှုကို အသေးစိတ်ဖော်ပြသည် | တင်ပို့သူ သို့မဟုတ် ကုန်စည်ပို့ဆောင်သူ |
| လှေကားထစ် / Air Waybill | ကုန်ပစ္စည်းများ သယ်ယူပို့ဆောင်ခြင်းနှင့် လက်ခံရရှိခြင်း၏ သက်သေအဖြစ် ဆောင်ရွက်သည် | သမုဒ္ဒရာသယ်ယူပို့ဆောင်ရေး သို့မဟုတ် လေကြောင်းလိုင်း |
| ကြိတ်စာမေးပွဲလက်မှတ် | သံမဏိ သို့မဟုတ် အလူမီနီယမ်ကို ၎င်း၏ အရည်ပျော်ပြီး လောင်းထည့်ခြင်း သို့မဟုတ် ရောစပ်ပြီး ပုံသွင်းသည့် အရင်းအမြစ်သို့ ခြေရာခံသည် | သံမဏိစက်ရုံ သို့မဟုတ် အလူမီနီယမ် အရည်ကျိုစက်ရုံ |
နောက်ထပ် ထည့်သွင်းစဉ်းစားရမယ့်အချက်ကတော့ ကနေဒါဘက်က အတွင်းပိုင်းမှတ်တမ်းသိမ်းဆည်းခြင်းပါပဲ။ ပုံမှန်အားဖြင့် တင်သွင်းသူတွေဟာ မူရင်းအထောက်အထားနဲ့ အထောက်အထားစာရွက်စာတမ်းတွေကို ရှင်းလင်းတဲ့အချိန်မှာတင် မဟုတ်ဘဲ ဝင်ရောက်ပြီး နှစ်ပေါင်းများစွာ သိမ်းဆည်းထားရပါမယ်။ အကြောင်းကတော့ CBSA ဟာ ကုန်ပစ္စည်းတင်ပို့မှုကို ဖောက်သည်တွေဆီ ရောင်းချပြီးကတည်းက တင်သွင်းပြီးနောက် အတည်ပြုချက်စာရင်းစစ်တွေကို လုပ်ဆောင်နိုင်ပြီး လုပ်ဆောင်နေလို့ပါ။ ခြောက်လก่อนက ထုတ်ကုန်တွေကို အောင်မြင်စွာ ရှင်းလင်းခဲ့တဲ့ လုပ်ငန်းတစ်ခုဟာ မူရင်းမူရင်းလက်မှတ်ဟာ အခြားမှတ်တမ်းတွေနဲ့ ကိုက်ညီမှုမရှိဘူးဆိုရင် ပြန်လည်သုံးသပ်ခြင်း၊ ပေးဆောင်ရမယ့်အခွန်တိုးမြှင့်ခြင်းနဲ့ ပြစ်ဒဏ်တွေ ချမှတ်ခံရနိုင်ပါတယ်။ စစ်ဆေးခံရရင် အကျိုးများစွာရှိတဲ့ အလေ့အကျင့်ကောင်းတစ်ခုကတော့ ကုန်သွယ်ရေးစာရင်းကိုင်ကြေငြာချက်တစ်ခုစီနဲ့ ဆက်စပ်နေတဲ့ အသိအမှတ်ပြုလက်မှတ်တွေ၊ ငွေတောင်းခံလွှာတွေနဲ့ စက်ရုံစမ်းသပ်လက်မှတ်တွေရဲ့ ကောင်းမွန်စွာစီစဉ်ထားတဲ့ ဒစ်ဂျစ်တယ်မော်ကွန်းတိုက်ကို သိမ်းဆည်းထားခြင်းပါပဲ။
သင့်ရဲ့ နောက်ထပ် တင်ပို့မှု တရုတ်နိုင်ငံကနေ မထွက်ခွာခင် လက်တွေ့ကျတဲ့ အဆင့်တွေ
သင့်ရဲ့ နောက်ထပ် ကွန်တိန်နာ ဒါမှမဟုတ် ပါလက် မှာယူမှု မပြုလုပ်ခင်မှာ ပေးသွင်းသူနဲ့ ပို့ဆောင်သူနဲ့ အချက်သုံးချက်ကို အတည်ပြုဖို့ အချိန်ယူသင့်ပါတယ်။ ပထမအချက်အနေနဲ့ မူရင်းလက်မှတ်မှာ သက်ဆိုင်ရာ ထုတ်ကုန်အမျိုးအစားအတွက် မှန်ကန်သော ထုတ်ပေးသည့်အဖွဲ့အစည်းကို ဖော်ပြပေးထားမှာဖြစ်ပါတယ်။ ဒုတိယအချက်အနေနဲ့ လက်မှတ်ပေါ်က ထုတ်ကုန်ဖော်ပြချက်ဟာ HS ကုဒ်နဲ့ ပြေစာဖော်ပြချက်နဲ့ တိကျတဲ့ စကားစုမဟုတ်ရင်တောင် အနှစ်သာရအားဖြင့် ကိုက်ညီမှုရှိရပါမယ်။ တတိယအချက်အနေနဲ့ သက်ဆိုင်ရာ surtax remission code ဒါမှမဟုတ် EV import permit တွေကို ရရှိပြီးသားဖြစ်ပြီး အလိုအလျောက်ဖြစ်မယ်လို့ မယူဆထားပါဘူး။ ဒါပေမယ့် သင်သူတို့ကို မကျော်သွားဘူးဆိုရင် ဒီလုပ်ငန်းစဉ်တွေထဲက တစ်ခုမှ တစ်ရက် ဒါမှမဟုတ် နှစ်ရက်ထက်ပိုပြီး ကြာမြင့်မှာမဟုတ်ပါဘူး။ ပြီးတော့ ဒါက ကနေဒါဆိပ်ကမ်းမှာ ပုံမှန်နှစ်ပတ်ကြာ ပင်လယ်ခရီးကို တစ်လကြာ စောင့်ဆိုင်းရတဲ့အဖြစ် ပြောင်းလဲပေးမှာဖြစ်ပြီး စာရွက်စာတမ်းကိစ္စတွေကို လုပ်ဆောင်ရဦးမှာပါ။
မကြာသေးမီက ပြက္ခဒိန်တစ်နှစ်အတွင်း အခွန်ကင်းလွတ်ခွင့်အမိန့်များနှင့် အပိုအခွန်အချိန်ဇယားများသည် အကြိမ်ပေါင်းများစွာ ပြောင်းလဲခဲ့သောကြောင့် CBSA အကောက်ခွန်အကြောင်းကြားစာများကို ကိုယ်တိုင်စစ်ဆေးသည့်အကျင့်ရှိရန်လည်း အရေးကြီးပါသည်။ ၂၀၂၅ ခုနှစ်အစောပိုင်းတွင် အပြည့်အဝလိုက်နာသော စာရွက်စာတမ်းလုပ်ဆောင်မှုသည် ၂၀၂၆ ခုနှစ်လယ်ပိုင်းတွင် လုံလောက်မည်မဟုတ်ပါ။ လိုက်နာမှုကို ဆက်လက်လုပ်ဆောင်နေသည့်အရာထက် တစ်ကြိမ်တည်းတည်ဆောက်မှုအဖြစ် သဘောထားသော စီးပွားရေးလုပ်ငန်းများသည် အချိန်ဇယားကို ပြင်ဆင်သောအခါ အံ့အားသင့်သွားနိုင်ခြေအများဆုံးဖြစ်သည်။
ကောက်ချက်
ဒါဆိုရင် တရုတ်ကနေ ကနေဒါကို တင်ပို့မယ်ဆိုရင် မူရင်းလက်မှတ်က အရေးကြီးလား။ အထက်ဖော်ပြပါအားလုံးကို ထည့်သွင်းစဉ်းစားရင် အဖြေက ရှင်းပါတယ်။ ကနေဒါက တရုတ်နဲ့ ကုန်သွယ်ရေးဆက်ဆံရေးမှာ အခွန်ပိုကောက်ခံမှု၊ ကင်းလွတ်ခွင့်အစီအစဉ်တွေနဲ့ ကိုးတာစနစ်တွေကို ထည့်သွင်းထားတာကြောင့် အလွန်အရေးကြီးပါတယ်။ ဒါက လက်မှတ်မှာ ဗျူရိုကရေစီဆိုင်ရာ နောက်ကြောင်းပြန်စဉ်းစားမှုတစ်ခု မဟုတ်ပါဘူး၊ ကုန်ပစ္စည်းတစ်ခုကို ပုံမှန်အခွန်နှုန်းထားနဲ့ ရှင်းလင်းရောင်းချမလား၊ ဒေါ်လာထောင်ပေါင်းများစွာ အပိုအခွန်ကောက်ခံမလား၊ ဒါမှမဟုတ် ကွန်တိန်နာစက်ရုံက မထွက်ခွာခင်မှာတောင် ဖမ်းမိနိုင်တဲ့ မကိုက်ညီမှုကို အရာရှိတွေက ဖြေရှင်းပေးနေချိန်မှာ နယ်စပ်မှာ သိမ်းဆည်းထားမလားဆိုတာကို ဆုံးဖြတ်ပေးတဲ့ စာရွက်စာတမ်းပါ။ ဈေးနှုန်းနဲ့ ကုန်စည်ပို့ဆောင်ခနှုန်းထားတွေလောက် မူရင်းစာရွက်စာတမ်းတွေကို အလေးအနက်ထားတဲ့ တင်သွင်းသူတွေဟာ စျေးကြီးတဲ့ အံ့အားသင့်စရာတွေကို ရှောင်ရှားကြပြီး Topway Shipping လို ပို့ဆောင်ရေးနဲ့ လိုက်နာမှုဆိုင်ရာ လုပ်ငန်းစဉ်နှစ်ခုလုံးကို နားလည်တဲ့ ထောက်ပံ့ပို့ဆောင်ရေးလုပ်ဖော်ကိုင်ဖက်ရှိတာက တင်ပို့မှုတစ်ခုချင်းစီကို ထိန်းသိမ်းဖို့ ပိုမိုလွယ်ကူစေပါတယ်။
အမေးအဖြေများ
မေး- တရုတ်မှ ကနေဒါသို့ တင်ပို့မှုတိုင်းအတွက် မူရင်းလက်မှတ် လိုအပ်ပါသလား။
A: လုံးဝမရှိမဖြစ်လိုအပ်သော ကုန်ပစ္စည်းမဟုတ်သော်လည်း၊ HS ကုဒ်ခွဲခြားမှုနှင့် အကောက်ခွန်အကဲဖြတ်မှုကို ပြင်ဆင်ရန်ကူညီပေးသောကြောင့် စီးပွားဖြစ်တင်ပို့မှုအများစုသည် တစ်ခုမှ အကျိုးကျေးဇူးရရှိကြသည်။ လက်တွေ့ကျသော ရည်ရွယ်ချက်များအတွက်၊ အချို့သော ထိန်းညှိထားသော ကုန်ပစ္စည်းများ၊ သံမဏိနှင့် အလူမီနီယမ်ထုတ်ကုန်များနှင့် အပိုအခွန်ကင်းလွတ်ခွင့် တောင်းဆိုနေသည့် မည်သည့်တင်ပို့မှုအတွက်မဆို တစ်ခု လိုအပ်မည်ဖြစ်သည်။
မေး- မူရင်းလက်မှတ်က သံမဏိနှင့် အလူမီနီယမ်အပေါ် တရုတ်နိုင်ငံ၏ အပိုအခွန်ကို ရှောင်ရှားရန် ကူညီပေးနိုင်ပါသလား။
A: မဟုတ်ဘူး၊ တစ်ခုတည်းတော့ မဟုတ်ဘူး။ အဲဒီ အပိုအခွန်ကို ရှောင်ရှားဖို့အတွက် တရုတ်နိုင်ငံမှာ သတ္တုကို အရည်ပျော်ပြီး လောင်းထည့်တာ ဒါမှမဟုတ် အရည်ကျိုပြီး သွန်းလုပ်တာ မဟုတ်ဘူးဆိုတာ သက်သေပြရမှာဖြစ်ပြီး၊ အဲဒီနေရာမှာ ပုံမှန်အားဖြင့် မူရင်းနိုင်ငံ အသိအမှတ်ပြုလက်မှတ် တစ်ခုတည်း မဟုတ်ဘဲ စက်ရုံစမ်းသပ်လက်မှတ် လိုအပ်ပါတယ်။
မေး- ကျွန်ုပ်၏ မူရင်းလက်မှတ်သည် ကျွန်ုပ်၏ ပြေစာနှင့် မကိုက်ညီပါက ဘာဖြစ်မည်နည်း။
A: အကောက်ခွန်ဌာနမှ လူကိုယ်တိုင် ပြန်လည်သုံးသပ်ခြင်း ပြုလုပ်ရခြင်း၏ အဖြစ်အများဆုံး အကြောင်းရင်းများထဲမှ တစ်ခုမှာ ရှင်းလင်းရေးအချိန်ကို ရက် သို့မဟုတ် ရက်သတ္တပတ်များ ထပ်တိုးစေနိုင်သည့် လက်မှတ်၊ ငွေတောင်းခံလွှာ၊ ထုပ်ပိုးစာရင်းနှင့် သင်္ဘောတင်ဆောင်ခြင်း ဘီလ်တို့အကြား ကွာခြားချက်များ ဖြစ်သည်။
မေး- ဟောင်ကောင်မှတစ်ဆင့် သင်္ဘောတင်ပို့ခြင်းက မူရင်းနိုင်ငံကို ပြောင်းလဲစေပါသလား။
A: ပုံမှန်အားဖြင့်တော့ မဟုတ်ပါဘူး။ ကနေဒါစံနှုန်းများသည် ဟောင်ကောင်မှ ကနေဒါသို့ ပို့ဆောင်သောပစ္စည်းများနှင့် ပတ်သက်၍ အလွန်တင်းကျပ်သော်လည်း၊ မူရင်းကို တရုတ်ပြည်မကြီးတွင် အမှန်တကယ် ကြီးမားသောထုတ်လုပ်မှုဖြစ်ပွားခဲ့သည့်နေရာအထိ ပြန်လည်ခြေရာခံပါသည်။
မေး- Topway Shipping က မူရင်းစာရွက်စာတမ်းတွေကို ဘယ်လိုကူညီပေးနိုင်မလဲ။
A: Topway Shipping သည် ကနေဒါနယ်စပ်သို့ ကုန်ပစ္စည်းများ မရောက်မီ လက်မှတ်များ၊ ငွေတောင်းခံလွှာများနှင့် အထောက်အပံ့အထောက်အထားများ ကိုက်ညီမှုရှိမရှိ အတည်ပြုရန်အတွက် ထောက်ပံ့ပို့ဆောင်ရေးကွင်းဆက်၏ ပထမအဆင့်သယ်ယူပို့ဆောင်ရေးမှသည် အကောက်ခွန်ရှင်းလင်းရေးအထိ နောက်ဆုံးမိုင်ပို့ဆောင်ခြင်းအထိ အဆင့်တိုင်းတွင် စာရွက်စာတမ်းများကို စစ်ဆေးပါသည်။