
ਚੀਨ ਤੋਂ ਇਟਲੀ ਤੱਕ ਸਮੁੰਦਰੀ ਮਾਲ 25% ਵਧਿਆ ਹੈ — ਇੱਥੇ ਕਾਰਨ ਹੈ
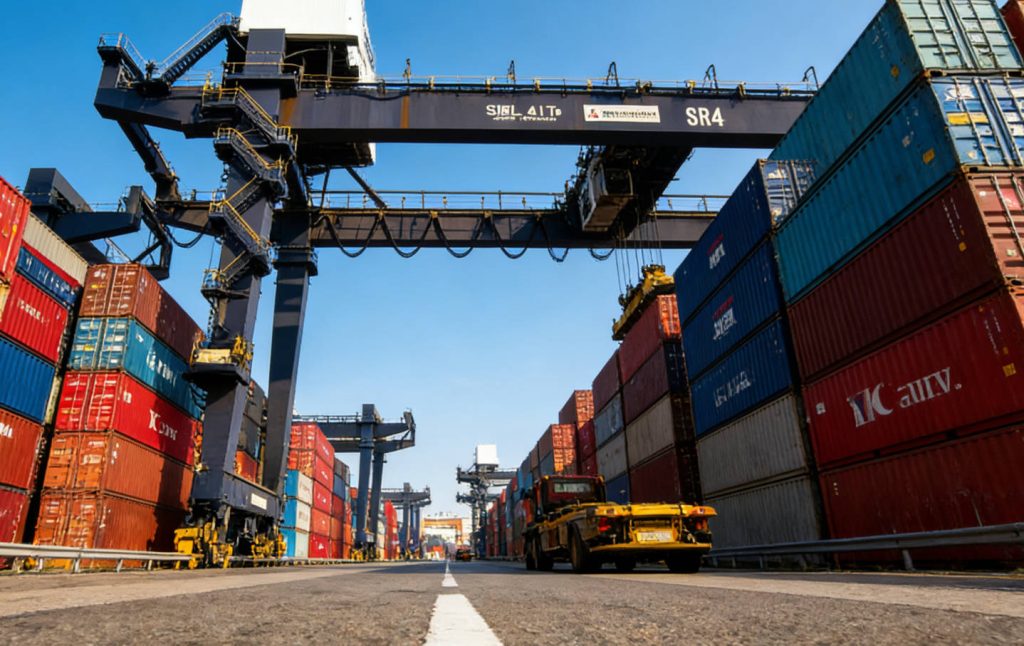
ਜਾਣ-ਪਛਾਣ
If you recently asked for a quote for a container to go from Shanghai or Shenzhen to Genoa or Naples, the price surely shocked you. In early 2026, ਸਮੁੰਦਰੀ ਮਾਲ rates on the ਚੀਨ-ਇਟਲੀ route went increased a lot. FCL pricing on 20GP containers went up 25% from month to month, reaching a range of $2,363 to $2,888. 40GP rates went up 27% to $3,668 to $4,483 as of April. This is a big change for Italian importers who are used to the low rates of 2024 and early 2025. The first step in dealing with it is to figure out why it happened.
The spike isn’t random. It is the result of a number of factors coming together, including geopolitical crises, structural capacity limits, carrier pricing behavior, and a general shift in the export of Chinese goods toward European markets. Each element affects the others, and combined they have made the Asia-Mediterranean channel one of the fastest-growing freight markets since the rise in 2021–2022 after the epidemic. This essay goes into detail about each of those drivers, explains what the data really mean for businesses that export goods from ਚੀਨ ਤੋਂ ਇਟਲੀ, and gives importers advice on how to minimize their risk moving ahead.
ਹੋਰਮੁਜ਼ ਜਲਡਮਰੂ ਸੰਕਟ: ਤੁਰੰਤ ਟਰਿੱਗਰ
ਫਰਵਰੀ 2026 ਦੇ ਅਖੀਰ ਵਿੱਚ ਹੋਰਮੁਜ਼ ਜਲਡਮਰੂ ਬੰਦ ਹੋ ਗਿਆ, ਜੋ ਕਿ ਮੌਜੂਦਾ ਦਰ ਵਾਧੇ ਦਾ ਸਭ ਤੋਂ ਤੁਰੰਤ ਕਾਰਨ ਹੈ। ਈਰਾਨ 'ਤੇ ਅਮਰੀਕਾ ਅਤੇ ਇਜ਼ਰਾਈਲੀ ਹਵਾਈ ਹਮਲਿਆਂ ਤੋਂ ਬਾਅਦ, ਮੇਰਸਕ, ਐਮਐਸਸੀ, ਸੀਐਮਏ ਸੀਜੀਐਮ, ਅਤੇ ਹੈਪਾਗ-ਲੋਇਡ ਸਮੇਤ ਪ੍ਰਮੁੱਖ ਕੰਟੇਨਰ ਲਾਈਨਾਂ ਨੇ ਜਲਡਮਰੂ ਰਾਹੀਂ ਆਵਾਜਾਈ ਲਗਭਗ ਤੁਰੰਤ ਬੰਦ ਕਰ ਦਿੱਤੀ। ਕੁਝ ਦਿਨਾਂ ਦੇ ਅੰਦਰ, ਚੋਕਪੁਆਇੰਟ ਰਾਹੀਂ ਟੈਂਕਰ ਆਵਾਜਾਈ ਲਗਭਗ 70% ਘੱਟ ਗਈ, ਅਤੇ ਵਪਾਰਕ ਜਹਾਜ਼ਾਂ ਲਈ, ਇਹ ਲਗਭਗ ਪੂਰੀ ਤਰ੍ਹਾਂ ਬੰਦ ਹੋ ਗਿਆ। ਇਹ ਇੱਕ ਨਹਿਰ ਲਈ ਇੱਕ ਵੱਡੀ ਸਮੱਸਿਆ ਸੀ ਜੋ ਆਮ ਤੌਰ 'ਤੇ ਦੁਨੀਆ ਦੀ ਰੋਜ਼ਾਨਾ ਤੇਲ ਸਪਲਾਈ ਦਾ ਲਗਭਗ 20% ਅਤੇ ਏਸ਼ੀਆ, ਫਾਰਸ ਦੀ ਖਾੜੀ ਅਤੇ ਮੈਡੀਟੇਰੀਅਨ ਵਿਚਕਾਰ ਬਹੁਤ ਸਾਰਾ ਕੰਟੇਨਰਾਈਜ਼ਡ ਵਪਾਰ ਪ੍ਰਦਾਨ ਕਰਦੀ ਹੈ।
The effects on the China-Italy corridor were immediate and continued to grow. The Strait of Hormuz closure happened at the same time that the Red Sea security situation was already quite bad. Houthi attacks had started up again after a ceasefire in October 2025 had only partially broken down, and most Asia-Europe services were already going around the ਚੰਗੀ ਉਮੀਦ ਦਾ ਕੇਪ instead of through Suez. With both of the main shipping routes in the Middle East blocked at the same time, carriers had to find a way to get from Asia to the Mediterranean without a clear shortcut. The Cape route now adds about 3,500 to 4,000 nautical miles to every trip from Chinese ports to Italian ports. This adds 10 to 14 days to transit durations and greatly increases fuel use per trip.
ਇਹ ਲੰਬੇ ਸਫ਼ਰ ਜਹਾਜ਼ਾਂ ਨੂੰ ਲੰਬੇ ਸਮੇਂ ਲਈ ਵਿਅਸਤ ਰੱਖਦੇ ਹਨ, ਜਿਸ ਨਾਲ ਬਾਜ਼ਾਰ ਦੀ ਸਮਰੱਥਾ ਘੱਟ ਜਾਂਦੀ ਹੈ ਭਾਵੇਂ ਜਹਾਜ਼ਾਂ ਦੀ ਕੁੱਲ ਗਿਣਤੀ ਵਿੱਚ ਵਾਧਾ ਨਹੀਂ ਹੋਇਆ ਹੈ। 2 ਮਾਰਚ, 2026 ਤੋਂ ਸ਼ੁਰੂ ਕਰਦੇ ਹੋਏ, ਹੈਪੈਗ-ਲੋਇਡ ਨੇ ਸਾਰੀਆਂ ਪ੍ਰਭਾਵਿਤ ਬੁਕਿੰਗਾਂ 'ਤੇ ਪ੍ਰਤੀ TEU $1,500 ਦਾ ਵਾਰ ਰਿਸਕ ਸਰਚਾਰਜ (WSR) ਲਗਾਇਆ। ਫਿਰ ਹੋਰ ਕੈਰੀਅਰਾਂ ਨੇ ਆਪਣੀਆਂ ਐਮਰਜੈਂਸੀ ਫੀਸਾਂ ਜੋੜੀਆਂ। 25-27% ਦਾ ਹੈੱਡਲਾਈਨ ਸਪਾਟ ਰੇਟ ਵਾਧਾ ਲੈਂਡਿੰਗ ਲਾਗਤ ਵਿੱਚ ਅਸਲ ਵਾਧਾ ਨਹੀਂ ਦਰਸਾਉਂਦਾ ਜਦੋਂ ਤੁਸੀਂ ਯੁੱਧ ਜੋਖਮ ਪ੍ਰੀਮੀਅਮ, ਬਾਲਣ ਫੀਸ ਅਤੇ ਬੀਮਾ ਵਾਧੇ ਨੂੰ ਜੋੜਦੇ ਹੋ।
ਸਾਰਣੀ 1 — ਚੀਨ ਤੋਂ ਇਟਲੀ (ਜੇਨੋਆ/ਨੈਪਲਜ਼) ਸਮੁੰਦਰੀ ਮਾਲ ਭਾੜੇ ਦੀਆਂ ਦਰਾਂ: ਮਾਰਚ ਬਨਾਮ ਅਪ੍ਰੈਲ 2026
| ਰੂਟ | ਕੰਟੇਨਰ ਦੀ ਕਿਸਮ | ਮਾਰਚ 2026 | ਅਪ੍ਰੈਲ 2026 | ਬਦਲੋ |
| ਸ਼ੰਘਾਈ / ਸ਼ੇਨਜ਼ੇਨ → ਜੇਨੋਆ | 20GP | – 1,890– $ 2,100 | – 2,363– $ 2,888 | + 25% |
| ਸ਼ੰਘਾਈ / ਸ਼ੇਨਜ਼ੇਨ → ਜੇਨੋਆ | 40GP | – 2,890– $ 3,200 | – 3,668– $ 4,200 | + 27% |
| ਸ਼ੰਘਾਈ / ਸ਼ੇਨਜ਼ੇਨ → ਨੇਪਲਜ਼ | 20GP | – 1,920– $ 2,150 | – 2,400– $ 2,888 | + 25% |
| ਸ਼ੰਘਾਈ / ਸ਼ੇਨਜ਼ੇਨ → ਨੇਪਲਜ਼ | 40GP | – 2,950– $ 3,300 | – 3,750– $ 4,483 | + 27% |
| ਸ਼ੰਘਾਈ / ਸ਼ੇਨਜ਼ੇਨ → ਜੇਨੋਆ (LCL) | ਪ੍ਰਤੀ ਸੀ.ਬੀ.ਐਮ | – 28– $ 32 | – 29– $ 34 | ਸਥਿਰ |
ਸਰੋਤ: ਸਿਨੋ-ਸ਼ਿਪਿੰਗ, ਡ੍ਰਿਊਰੀ ਵਰਲਡ ਕੰਟੇਨਰ ਇੰਡੈਕਸ, ਮਾਰਕੀਟ ਡੇਟਾ ਅਪ੍ਰੈਲ 2026। ਦਰਾਂ ਸੰਕੇਤਕ ਹਨ; ਅਸਲ ਕੋਟ ਕੈਰੀਅਰ, ਇਨਕੋਟਰਮ ਅਤੇ ਬੁਕਿੰਗ ਸਮੇਂ ਅਨੁਸਾਰ ਵੱਖ-ਵੱਖ ਹੁੰਦੇ ਹਨ।
ਕੰਟੇਨਰ ਉਪਕਰਣਾਂ ਦੀ ਘਾਟ ਅਤੇ ਪੁਨਰ-ਸਥਿਤੀ ਦੀ ਸਮੱਸਿਆ
ਹੋਰਮੁਜ਼ ਸਮੱਸਿਆ ਕਾਰਨ ਕੰਟੇਨਰ ਉਪਕਰਣਾਂ ਦੀ ਘਾਟ ਹੋ ਗਈ ਹੈ ਜੋ ਕਿ ਤੁਰੰਤ ਰੂਟਿੰਗ ਮੁੱਦਿਆਂ ਤੋਂ ਇਲਾਵਾ, ਆਪਣੇ ਆਪ ਹੀ ਦਰਾਂ ਵਧਾ ਰਹੀ ਹੈ। ਇੱਕ ਲੌਜਿਸਟਿਕਸ ਕੰਪਨੀ, ਸੋਗੇਸ ਨੇ ਕਿਹਾ ਕਿ ਵਿਘਨ ਤੋਂ ਬਾਅਦ ਖਾੜੀ ਬੰਦਰਗਾਹਾਂ ਅਤੇ ਟਰਮੀਨਲਾਂ ਵਿੱਚ ਜ਼ਿਆਦਾ ਤੋਂ ਜ਼ਿਆਦਾ ਕੰਟੇਨਰ ਫਸ ਗਏ। ਉਹ ਉੱਥੇ ਫਸ ਗਏ ਸਨ ਕਿਉਂਕਿ ਕੈਰੀਅਰਾਂ ਨੇ ਕੰਮ ਕਰਨਾ ਬੰਦ ਕਰ ਦਿੱਤਾ ਸੀ ਅਤੇ ਕਾਰਗੋ ਦੀ ਆਵਾਜਾਈ ਬੰਦ ਹੋ ਗਈ ਸੀ। ਮੱਧ ਪੂਰਬ ਵਿੱਚ ਫਸਿਆ ਹਰ ਕੰਟੇਨਰ ਗਲੋਬਲ ਵਣਜ ਲਾਈਨਾਂ 'ਤੇ ਬਹੁਤ ਸਾਰੀਆਂ ਇਕਾਈਆਂ ਨੂੰ ਸਰਕੂਲੇਸ਼ਨ ਤੋਂ ਬਾਹਰ ਲੈ ਜਾਂਦਾ ਹੈ। ਸੋਗੇਸ ਦੀ ਸੀਈਓ, ਐਂਡਰੀਆ ਮੋਂਟੀ ਕਹਿੰਦੀ ਹੈ ਕਿ ਕੰਟੇਨਰਾਂ ਦੀ ਘਾਟ ਦਾ "ਭੁਗਤਾਨ ਚੱਕਰਾਂ 'ਤੇ ਤੁਰੰਤ ਪ੍ਰਭਾਵ ਪੈਂਦਾ ਹੈ, ਕਿਉਂਕਿ ਮਾਲ ਰੁਕਣ 'ਤੇ ਸ਼ਿਪਮੈਂਟ ਪੂਰੀ ਨਹੀਂ ਹੋ ਸਕਦੀ।"
ਸਪਲਾਈ ਚੇਨ ਦੇ ਦੋਵਾਂ ਸਿਰਿਆਂ 'ਤੇ ਇਤਾਲਵੀ ਆਯਾਤਕਾਂ ਦੁਆਰਾ ਉਪਕਰਣਾਂ ਦੀ ਇਹ ਘਾਟ ਮਹਿਸੂਸ ਕੀਤੀ ਜਾ ਰਹੀ ਹੈ। ਚੀਨ ਵਿੱਚ ਕੁਝ ਨਿਰਯਾਤਕਾਂ ਨੂੰ ਸਰੋਤ 'ਤੇ ਉਪਕਰਣ ਪ੍ਰਾਪਤ ਕਰਨ ਵਿੱਚ ਮੁਸ਼ਕਲ ਆ ਰਹੀ ਹੈ, ਖਾਸ ਕਰਕੇ ਉਨ੍ਹਾਂ ਬੰਦਰਗਾਹਾਂ 'ਤੇ ਜੋ ਅੰਦਰੂਨੀ ਨਿਰਮਾਣ ਕਲੱਸਟਰਾਂ ਦੀ ਸੇਵਾ ਕਰਦੇ ਹਨ। ਇਟਲੀ ਵਿੱਚ, ਜੇਨੋਆ, ਲਿਵੋਰਨੋ ਅਤੇ ਟ੍ਰਾਈਸਟੇ ਉੱਚ ਯਾਰਡ ਵਰਤੋਂ ਨਾਲ ਜੂਝ ਰਹੇ ਹਨ ਕਿਉਂਕਿ ਜਹਾਜ਼ ਲੰਬੇ, ਘੱਟ ਅਨੁਮਾਨਯੋਗ ਸਮਾਂ-ਸਾਰਣੀਆਂ 'ਤੇ ਆਉਂਦੇ ਹਨ। ਇਹ ਲੰਬੇ ਕੇਪ ਰੂਟਾਂ ਅਤੇ ਕੈਰੀਅਰ ਸ਼ਡਿਊਲਿੰਗ ਨਾਲ ਸਮੱਸਿਆਵਾਂ ਦੇ ਕਾਰਨ ਹੈ। ਡਰਿਊਰੀ ਵਰਲਡ ਕੰਟੇਨਰ ਇੰਡੈਕਸ ਨੇ ਪਹਿਲਾਂ ਹੀ ਦਿਖਾਇਆ ਹੈ ਕਿ ਮਾਰਚ ਦੇ ਸ਼ੁਰੂ ਵਿੱਚ ਸ਼ੰਘਾਈ ਤੋਂ ਜੇਨੋਆ ਤੱਕ 40-ਫੁੱਟ ਕੰਟੇਨਰਾਂ ਨੂੰ ਭੇਜਣ ਦੀਆਂ ਦਰਾਂ $2,800 ਤੋਂ ਵੱਧ ਸਨ। ਪਰ ਅਪ੍ਰੈਲ ਵਿੱਚ ਦਰਾਂ ਵਿੱਚ ਵਾਧੇ ਨੇ ਉਨ੍ਹਾਂ ਨੂੰ ਹੋਰ ਵੀ ਉੱਚਾ ਕਰ ਦਿੱਤਾ।
ਯੂਰਪ ਵਿੱਚ ਚੀਨੀ ਨਿਰਯਾਤ ਡਾਇਵਰਸ਼ਨ: ਇੱਕ ਢਾਂਚਾਗਤ ਮਾਤਰਾ ਵਿੱਚ ਵਾਧਾ
ਹੋਰਮੁਜ਼ ਅਤੇ ਲਾਲ ਸਾਗਰਾਂ ਦੀਆਂ ਸਮੱਸਿਆਵਾਂ ਸਮੀਕਰਨ ਦੇ ਵੌਲਯੂਮ ਵਾਲੇ ਪਾਸੇ ਨੂੰ ਪੂਰੀ ਤਰ੍ਹਾਂ ਨਹੀਂ ਸਮਝਾਉਂਦੀਆਂ। ਇੱਕ ਢਾਂਚਾਗਤ ਚਾਲਕ ਵੀ ਹੈ: ਚੀਨੀ ਫਰਮਾਂ ਹਮਲਾਵਰ ਢੰਗ ਨਾਲ ਯੂਰਪੀ ਬਾਜ਼ਾਰਾਂ ਵਿੱਚ ਸ਼ਿਪਮੈਂਟਾਂ ਨੂੰ ਤਬਦੀਲ ਕਰ ਰਹੀਆਂ ਹਨ ਕਿਉਂਕਿ ਅਮਰੀਕੀ ਟੈਰਿਫਾਂ ਨੇ ਟਰਾਂਸਐਟਲਾਂਟਿਕ ਵਪਾਰ ਲੇਨ ਨੂੰ ਆਰਥਿਕ ਤੌਰ 'ਤੇ ਨੈਵੀਗੇਟ ਕਰਨਾ ਔਖਾ ਬਣਾ ਦਿੱਤਾ ਹੈ। ਅਮਰੀਕਾ ਅਤੇ ਚੀਨ ਵਿਚਕਾਰ ਵਪਾਰ ਯੁੱਧ ਨੇ ਚੀਨੀ ਨਿਰਯਾਤਕਾਂ ਲਈ ਹੋਰ ਬਾਜ਼ਾਰ ਲੱਭਣਾ ਮੁਸ਼ਕਲ ਬਣਾ ਦਿੱਤਾ ਹੈ ਕਿਉਂਕਿ ਅਮਰੀਕਾ ਵਿੱਚ ਆਉਣ ਵਾਲੇ ਚੀਨੀ ਸਮਾਨ 'ਤੇ ਟੈਰਿਫ ਇੰਨੇ ਜ਼ਿਆਦਾ ਹਨ ਕਿ ਉਹ ਕਈ ਕਿਸਮਾਂ ਦੀਆਂ ਵਸਤੂਆਂ ਨੂੰ ਵੇਚਣਾ ਅਸੰਭਵ ਬਣਾ ਦਿੰਦੇ ਹਨ। ਬਹੁਤ ਸਾਰਾ ਰੀਰੂਟ ਕੀਤਾ ਗਿਆ ਵੌਲਯੂਮ ਯੂਰਪ, ਖਾਸ ਕਰਕੇ ਇਟਲੀ, ਚਲਾ ਗਿਆ ਹੈ, ਜੋ ਕਿ ਯੂਰਪੀ ਸੰਘ ਦੀਆਂ ਸਭ ਤੋਂ ਵੱਡੀਆਂ ਆਯਾਤ ਕਰਨ ਵਾਲੀਆਂ ਅਰਥਵਿਵਸਥਾਵਾਂ ਵਿੱਚੋਂ ਇੱਕ ਹੈ।
ਫ੍ਰਾਈਟੋਸ ਦੇ ਅੰਕੜੇ ਦਰਸਾਉਂਦੇ ਹਨ ਕਿ 2025 ਦੇ ਦੂਜੇ ਅੱਧ ਤੱਕ ਏਸ਼ੀਆ ਅਤੇ ਯੂਰਪ ਅਤੇ ਏਸ਼ੀਆ ਦੇ ਅੰਦਰ ਆਵਾਜਾਈ ਹਰ ਸਾਲ ਦੋਹਰੇ ਅੰਕਾਂ ਨਾਲ ਵਧੀ, ਭਾਵੇਂ ਪ੍ਰਸ਼ਾਂਤ ਮਹਾਂਸਾਗਰ ਵਿੱਚ ਵਪਾਰ ਇੱਕੋ ਜਿਹਾ ਰਿਹਾ। ਹੋਰਮੁਜ਼ ਸੰਕਟ ਤੋਂ ਪਹਿਲਾਂ, ਚੀਨ-ਯੂਰਪ ਕੋਰੀਡੋਰ 'ਤੇ ਮੰਗ ਵਿੱਚ ਇਹ ਅਚਾਨਕ ਵਾਧਾ ਪਹਿਲਾਂ ਹੀ ਚੀਜ਼ਾਂ ਨੂੰ ਪੂਰਾ ਕਰਨਾ ਮੁਸ਼ਕਲ ਬਣਾ ਰਿਹਾ ਸੀ। ਜੇਨੋਆ-ਰੂਟਡ ਅਤੇ ਰੋਟਰਡਮ-ਰੂਟਡ ਕਾਰਗੋ ਵਿਚਕਾਰ ਢਾਂਚਾਗਤ ਵੰਡ 'ਤੇ ਨਜ਼ਰ ਰੱਖਣ ਵਾਲੇ ਬਾਜ਼ਾਰ ਵਿਸ਼ਲੇਸ਼ਕ ਕਹਿੰਦੇ ਹਨ ਕਿ ਮੈਡੀਟੇਰੀਅਨ ਰੂਟ ਮਾਰਚ 2026 ਤੱਕ ਉੱਤਰੀ ਯੂਰਪੀਅਨ ਰੂਟਾਂ ਨਾਲੋਂ ਤਿੰਨ ਗੁਣਾ ਤੇਜ਼ੀ ਨਾਲ ਵਧੇ। ਮੈਡੀਟੇਰੀਅਨ 'ਤੇ ਇਟਲੀ ਦੀ ਸਥਿਤੀ ਇਸਨੂੰ ਸਿੱਧੇ ਲਾਭਪਾਤਰੀ ਅਤੇ ਇਸ ਵਾਧੇ ਲਈ ਦਬਾਅ ਬਿੰਦੂ ਬਣਾਉਂਦੀ ਹੈ।
ਅਭਿਆਸ ਵਿੱਚ, ਇਸਦਾ ਮਤਲਬ ਹੈ ਕਿ ਭਾਵੇਂ ਕੱਲ੍ਹ ਭੂ-ਰਾਜਨੀਤਿਕ ਸਥਿਤੀ ਸ਼ਾਂਤ ਹੋ ਜਾਂਦੀ ਹੈ, ਚੀਨ-ਇਟਲੀ ਮਾਲ ਢੋਆ-ਢੁਆਈ ਦੀ ਮੰਗ ਅਜੇ ਵੀ ਉੱਥੇ ਹੀ ਰਹੇਗੀ। ਚੀਨੀ ਨਿਰਯਾਤਕ ਆਪਣੀਆਂ ਮਾਰਕੀਟ ਰਣਨੀਤੀਆਂ ਨੂੰ ਰਾਤੋ-ਰਾਤ ਨਹੀਂ ਬਦਲਣ ਵਾਲੇ ਹਨ, ਅਤੇ ਯੂਰਪੀਅਨ ਗਾਹਕ ਜਿਨ੍ਹਾਂ ਨੇ ਪਿਛਲੇ ਸਾਲ ਆਕਰਸ਼ਕ ਕੀਮਤਾਂ 'ਤੇ ਚੀਨੀ ਸਮਾਨ ਦੇ ਆਲੇ-ਦੁਆਲੇ ਸਪਲਾਈ ਚੇਨ ਬਣਾਉਣ ਵਿੱਚ ਬਿਤਾਇਆ ਹੈ, ਉਨ੍ਹਾਂ ਦੇ ਤੁਰੰਤ ਉਨ੍ਹਾਂ ਸਬੰਧਾਂ ਨੂੰ ਛੱਡਣ ਦੀ ਸੰਭਾਵਨਾ ਨਹੀਂ ਹੈ।
ਕੈਰੀਅਰ ਵਿਵਹਾਰ: ਖਾਲੀ ਜਹਾਜ਼ ਅਤੇ ਸਮਰੱਥਾ ਪ੍ਰਬੰਧਨ
ਹੋਰਮੁਜ਼ ਅਤੇ ਲਾਲ ਸਾਗਰਾਂ ਦੀਆਂ ਸਮੱਸਿਆਵਾਂ ਸਮੀਕਰਨ ਦੇ ਵੌਲਯੂਮ ਵਾਲੇ ਪਾਸੇ ਨੂੰ ਪੂਰੀ ਤਰ੍ਹਾਂ ਨਹੀਂ ਸਮਝਾਉਂਦੀਆਂ। ਇੱਕ ਢਾਂਚਾਗਤ ਚਾਲਕ ਵੀ ਹੈ: ਚੀਨੀ ਫਰਮਾਂ ਹਮਲਾਵਰ ਢੰਗ ਨਾਲ ਯੂਰਪੀ ਬਾਜ਼ਾਰਾਂ ਵਿੱਚ ਸ਼ਿਪਮੈਂਟਾਂ ਨੂੰ ਤਬਦੀਲ ਕਰ ਰਹੀਆਂ ਹਨ ਕਿਉਂਕਿ ਅਮਰੀਕੀ ਟੈਰਿਫਾਂ ਨੇ ਟਰਾਂਸਐਟਲਾਂਟਿਕ ਵਪਾਰ ਲੇਨ ਨੂੰ ਆਰਥਿਕ ਤੌਰ 'ਤੇ ਨੈਵੀਗੇਟ ਕਰਨਾ ਔਖਾ ਬਣਾ ਦਿੱਤਾ ਹੈ। ਅਮਰੀਕਾ ਅਤੇ ਚੀਨ ਵਿਚਕਾਰ ਵਪਾਰ ਯੁੱਧ ਨੇ ਚੀਨੀ ਨਿਰਯਾਤਕਾਂ ਲਈ ਹੋਰ ਬਾਜ਼ਾਰ ਲੱਭਣਾ ਮੁਸ਼ਕਲ ਬਣਾ ਦਿੱਤਾ ਹੈ ਕਿਉਂਕਿ ਅਮਰੀਕਾ ਵਿੱਚ ਆਉਣ ਵਾਲੇ ਚੀਨੀ ਸਮਾਨ 'ਤੇ ਟੈਰਿਫ ਇੰਨੇ ਜ਼ਿਆਦਾ ਹਨ ਕਿ ਉਹ ਕਈ ਕਿਸਮਾਂ ਦੀਆਂ ਵਸਤੂਆਂ ਨੂੰ ਵੇਚਣਾ ਅਸੰਭਵ ਬਣਾ ਦਿੰਦੇ ਹਨ। ਬਹੁਤ ਸਾਰਾ ਰੀਰੂਟ ਕੀਤਾ ਗਿਆ ਵੌਲਯੂਮ ਯੂਰਪ, ਖਾਸ ਕਰਕੇ ਇਟਲੀ, ਚਲਾ ਗਿਆ ਹੈ, ਜੋ ਕਿ ਯੂਰਪੀ ਸੰਘ ਦੀਆਂ ਸਭ ਤੋਂ ਵੱਡੀਆਂ ਆਯਾਤ ਕਰਨ ਵਾਲੀਆਂ ਅਰਥਵਿਵਸਥਾਵਾਂ ਵਿੱਚੋਂ ਇੱਕ ਹੈ।
ਫ੍ਰਾਈਟੋਸ ਦੇ ਅੰਕੜੇ ਦਰਸਾਉਂਦੇ ਹਨ ਕਿ 2025 ਦੇ ਦੂਜੇ ਅੱਧ ਤੱਕ ਏਸ਼ੀਆ ਅਤੇ ਯੂਰਪ ਅਤੇ ਏਸ਼ੀਆ ਦੇ ਅੰਦਰ ਆਵਾਜਾਈ ਹਰ ਸਾਲ ਦੋਹਰੇ ਅੰਕਾਂ ਨਾਲ ਵਧੀ, ਭਾਵੇਂ ਪ੍ਰਸ਼ਾਂਤ ਮਹਾਂਸਾਗਰ ਵਿੱਚ ਵਪਾਰ ਇੱਕੋ ਜਿਹਾ ਰਿਹਾ। ਹੋਰਮੁਜ਼ ਸੰਕਟ ਤੋਂ ਪਹਿਲਾਂ, ਚੀਨ-ਯੂਰਪ ਕੋਰੀਡੋਰ 'ਤੇ ਮੰਗ ਵਿੱਚ ਇਹ ਅਚਾਨਕ ਵਾਧਾ ਪਹਿਲਾਂ ਹੀ ਚੀਜ਼ਾਂ ਨੂੰ ਪੂਰਾ ਕਰਨਾ ਮੁਸ਼ਕਲ ਬਣਾ ਰਿਹਾ ਸੀ। ਜੇਨੋਆ-ਰੂਟਡ ਅਤੇ ਰੋਟਰਡਮ-ਰੂਟਡ ਕਾਰਗੋ ਵਿਚਕਾਰ ਢਾਂਚਾਗਤ ਵੰਡ 'ਤੇ ਨਜ਼ਰ ਰੱਖਣ ਵਾਲੇ ਬਾਜ਼ਾਰ ਵਿਸ਼ਲੇਸ਼ਕ ਕਹਿੰਦੇ ਹਨ ਕਿ ਮੈਡੀਟੇਰੀਅਨ ਰੂਟ ਮਾਰਚ 2026 ਤੱਕ ਉੱਤਰੀ ਯੂਰਪੀਅਨ ਰੂਟਾਂ ਨਾਲੋਂ ਤਿੰਨ ਗੁਣਾ ਤੇਜ਼ੀ ਨਾਲ ਵਧੇ। ਮੈਡੀਟੇਰੀਅਨ 'ਤੇ ਇਟਲੀ ਦੀ ਸਥਿਤੀ ਇਸਨੂੰ ਸਿੱਧੇ ਲਾਭਪਾਤਰੀ ਅਤੇ ਇਸ ਵਾਧੇ ਲਈ ਦਬਾਅ ਬਿੰਦੂ ਬਣਾਉਂਦੀ ਹੈ।
ਅਭਿਆਸ ਵਿੱਚ, ਇਸਦਾ ਮਤਲਬ ਹੈ ਕਿ ਭਾਵੇਂ ਕੱਲ੍ਹ ਭੂ-ਰਾਜਨੀਤਿਕ ਸਥਿਤੀ ਸ਼ਾਂਤ ਹੋ ਜਾਂਦੀ ਹੈ, ਚੀਨ-ਇਟਲੀ ਮਾਲ ਢੋਆ-ਢੁਆਈ ਦੀ ਮੰਗ ਅਜੇ ਵੀ ਉੱਥੇ ਹੀ ਰਹੇਗੀ। ਚੀਨੀ ਨਿਰਯਾਤਕ ਆਪਣੀਆਂ ਮਾਰਕੀਟ ਰਣਨੀਤੀਆਂ ਨੂੰ ਰਾਤੋ-ਰਾਤ ਨਹੀਂ ਬਦਲਣ ਵਾਲੇ ਹਨ, ਅਤੇ ਯੂਰਪੀਅਨ ਗਾਹਕ ਜਿਨ੍ਹਾਂ ਨੇ ਪਿਛਲੇ ਸਾਲ ਆਕਰਸ਼ਕ ਕੀਮਤਾਂ 'ਤੇ ਚੀਨੀ ਸਮਾਨ ਦੇ ਆਲੇ-ਦੁਆਲੇ ਸਪਲਾਈ ਚੇਨ ਬਣਾਉਣ ਵਿੱਚ ਬਿਤਾਇਆ ਹੈ, ਉਨ੍ਹਾਂ ਦੇ ਤੁਰੰਤ ਉਨ੍ਹਾਂ ਸਬੰਧਾਂ ਨੂੰ ਛੱਡਣ ਦੀ ਸੰਭਾਵਨਾ ਨਹੀਂ ਹੈ।
ਸਾਰਣੀ 2 — ਚੀਨ-ਇਟਲੀ ਸਮੁੰਦਰੀ ਮਾਲ ਮਾਰਗਾਂ 'ਤੇ ਮੁੱਖ ਸਰਚਾਰਜ (ਅਪ੍ਰੈਲ 2026)
| ਸਰਚਾਰਜ ਦੀ ਕਿਸਮ | ਮਾਤਰਾ | ਅਨੁਕੂਲਤਾ |
| ਜੰਗ ਜੋਖਮ ਸਰਚਾਰਜ (WSR) | $1,500 / ਟੀਈਯੂ | ਖਾੜੀ / ਹੋਰਮੁਜ਼ ਖੇਤਰ ਰਾਹੀਂ ਮਾਲ |
| ਪੀਕ ਸੀਜ਼ਨ ਸਰਚਾਰਜ (PSS) | $250 / ਟੀਈਯੂ | ਠੇਕੇ 30 ਦਿਨਾਂ ਤੋਂ ਵੱਧ |
| ਬੰਕਰ ਐਡਜਸਟਮੈਂਟ ਫੈਕਟਰ (BAF) | $150–400 / ਟੀਈਯੂ | ਸਾਰੇ ਰਸਤੇ, ਤੇਲ-ਕੀਮਤ ਨਾਲ ਜੁੜੇ ਹੋਏ |
| ਐਮਰਜੈਂਸੀ ਉਪਕਰਣ ਸਰਚਾਰਜ | $100–250 / ਟੀਈਯੂ | ਉਪਕਰਣਾਂ ਦੀ ਘਾਟ ਵਾਲੇ ਖੇਤਰ |
| ਮੂਲ ਟਰਮੀਨਲ ਹੈਂਡਲਿੰਗ (THC) | $80–200 / ਕੰਟੇਨਰ | ਚੀਨੀ ਮੂਲ ਬੰਦਰਗਾਹ |
| ਮੰਜ਼ਿਲ THC (ਜੇਨੋਆ/ਨੈਪਲਜ਼) | $180–380 / ਕੰਟੇਨਰ | ਇਤਾਲਵੀ ਡਿਸਚਾਰਜ ਪੋਰਟ |
| ਦਸਤਾਵੇਜ਼ੀ ਫੀਸ | $50–150 | ਪ੍ਰਤੀ ਬਿੱਲ ਆਫ਼ ਲੈਡਿੰਗ |
ਤੇਲ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਵਾਧਾ ਅਤੇ ਇਸਦਾ ਮਾਲ ਭਾੜੇ ਦਾ ਗੁਣਕ ਪ੍ਰਭਾਵ
ਹੋਰਮੁਜ਼ ਜਲਡਮਰੂ ਦੁਨੀਆ ਦੀ ਰੋਜ਼ਾਨਾ ਤੇਲ ਸਪਲਾਈ ਦੇ ਲਗਭਗ 20% ਅਤੇ ਦੁਨੀਆ ਦੀ LNG ਸਪਲਾਈ ਦੇ ਇੱਕ ਵੱਡੇ ਹਿੱਸੇ ਲਈ ਜ਼ਿੰਮੇਵਾਰ ਹੈ। ਬ੍ਰੈਂਟ ਕਰੂਡ ਦੇ ਪ੍ਰਭਾਵਸ਼ਾਲੀ ਢੰਗ ਨਾਲ ਬੰਦ ਹੋਣ ਤੋਂ ਬਾਅਦ ਸ਼ੁਰੂਆਤੀ ਵਪਾਰ ਵਿੱਚ ਕੀਮਤਾਂ 10 ਤੋਂ 13% ਤੱਕ ਵਧ ਗਈਆਂ। ਵਿਸ਼ਲੇਸ਼ਕਾਂ ਦਾ ਕਹਿਣਾ ਹੈ ਕਿ ਜੇਕਰ ਸਮੱਸਿਆਵਾਂ ਜਾਰੀ ਰਹੀਆਂ ਤਾਂ ਕੀਮਤਾਂ ਪ੍ਰਤੀ ਬੈਰਲ $100 ਜਾਂ ਇਸ ਤੋਂ ਵੱਧ ਹੋ ਸਕਦੀਆਂ ਹਨ। ਬੰਦ ਬਾਰੇ UNCTAD ਦੀ ਰਿਪੋਰਟ ਵਿੱਚ ਕਿਹਾ ਗਿਆ ਹੈ ਕਿ 2026 ਵਿੱਚ ਵਿਸ਼ਵਵਿਆਪੀ ਵਸਤੂਆਂ ਦੇ ਵਪਾਰ ਵਿੱਚ ਵਾਧਾ 4.7% ਤੋਂ ਘੱਟ ਕੇ 1.5% ਅਤੇ 2.5% ਦੇ ਵਿਚਕਾਰ ਹੋ ਜਾਵੇਗਾ। ਇਹ ਇਸ ਲਈ ਹੈ ਕਿਉਂਕਿ ਊਰਜਾ ਅਤੇ ਸ਼ਿਪਿੰਗ ਲਾਗਤਾਂ ਵੱਧ ਰਹੀਆਂ ਹਨ, ਜਿਸ ਕਾਰਨ ਵਿਕਸਤ ਅਤੇ ਵਿਕਾਸਸ਼ੀਲ ਦੋਵਾਂ ਅਰਥਵਿਵਸਥਾਵਾਂ ਵਿੱਚ ਕੀਮਤਾਂ ਵਧ ਰਹੀਆਂ ਹਨ।
ਤੇਲ ਦੀਆਂ ਵਧੀਆਂ ਕੀਮਤਾਂ ਬੰਕਰ ਐਡਜਸਟਮੈਂਟ ਫੈਕਟਰਾਂ ਨੂੰ ਵਧਾਉਂਦੀਆਂ ਹਨ, ਜੋ ਕਿ ਸਮੁੰਦਰੀ ਭਾੜੇ ਲਈ ਖਾਸ ਤੌਰ 'ਤੇ ਸੱਚ ਹੈ। ਜ਼ਿਆਦਾਤਰ ਏਸ਼ੀਆ-ਯੂਰਪ ਸੇਵਾਵਾਂ 2023 ਦੇ ਅਖੀਰ ਤੋਂ ਕੇਪ ਆਫ਼ ਗੁੱਡ ਹੋਪ ਰੂਟ ਦੀ ਵਰਤੋਂ ਕਰ ਰਹੀਆਂ ਹਨ। ਇਹ ਰੂਟ ਸੁਏਜ਼ ਸ਼ਾਰਟਕੱਟ ਨਾਲੋਂ ਪ੍ਰਤੀ ਯਾਤਰਾ ਜ਼ਿਆਦਾ ਬਾਲਣ ਦੀ ਵਰਤੋਂ ਕਰਦਾ ਹੈ। ਜਦੋਂ ਬੰਕਰ ਦੀਆਂ ਕੀਮਤਾਂ ਵਧ ਜਾਂਦੀਆਂ ਹਨ ਅਤੇ ਯਾਤਰਾਵਾਂ ਲੰਬੀਆਂ ਹੋ ਜਾਂਦੀਆਂ ਹਨ, ਤਾਂ ਪ੍ਰਤੀ ਯਾਤਰਾ ਲਾਗਤ ਬਹੁਤ ਵੱਧ ਜਾਂਦੀ ਹੈ। ਕੈਰੀਅਰ ਇਹਨਾਂ ਲਾਗਤਾਂ ਦੀ ਭਰਪਾਈ BAF ਸਰਚਾਰਜਾਂ ਨਾਲ ਕਰਦੇ ਹਨ, ਜੋ ਆਮ ਤੌਰ 'ਤੇ ਆਯਾਤਕਾਂ ਨੂੰ ਦਿੱਤੇ ਗਏ ਆਲ-ਇਨ ਰੇਟ ਵਿੱਚ ਸ਼ਾਮਲ ਹੁੰਦੇ ਹਨ ਪਰ ਕਈ ਵਾਰ ਸ਼ੁਰੂਆਤੀ ਸਪਾਟ ਰੇਟ ਸੁਰਖੀਆਂ ਤੋਂ ਬਾਹਰ ਰਹਿ ਜਾਂਦੇ ਹਨ। ਜਦੋਂ ਆਯਾਤਕਾਰ ਮਾਰਚ 2025 ਤੋਂ ਇੱਕ ਇਨਵੌਇਸ ਦੀ ਤੁਲਨਾ ਅਪ੍ਰੈਲ 2026 ਤੋਂ ਇੱਕ ਨਾਲ ਕਰਦੇ ਹਨ, ਤਾਂ ਉਹ ਦੇਖਣਗੇ ਕਿ ਚੀਨ ਤੋਂ ਇਟਲੀ ਆਉਣ ਵਾਲੇ ਸਮਾਨ ਦੀ ਅਸਲ ਕੀਮਤ 25-27% FCL ਰੇਟ ਸੁਰਖੀ ਨਾਲੋਂ ਕਿਤੇ ਜ਼ਿਆਦਾ ਹੈ।
ਇਤਾਲਵੀ ਬੰਦਰਗਾਹ ਦੀਆਂ ਸਥਿਤੀਆਂ: ਇੱਕ ਸਥਾਨਕ ਤੌਰ 'ਤੇ ਮਿਸ਼ਰਿਤ ਕਾਰਕ
ਇਟਲੀ ਦੇ ਗੇਟਵੇ ਬੰਦਰਗਾਹਾਂ ਕਾਰਨ ਕੰਮ ਚਲਾਉਣਾ ਹੋਰ ਵੀ ਔਖਾ ਹੋ ਰਿਹਾ ਹੈ। ਲਿਵੋਰਨੋ ਅਤੇ ਸਲੇਰਨੋ ਵਿੱਚ ਕਾਮਿਆਂ ਦੀਆਂ ਹੜਤਾਲਾਂ ਹੋਈਆਂ ਹਨ, ਅਤੇ ਯਾਰਡ ਦੀ ਵਰਤੋਂ ਜ਼ਿਆਦਾ ਰਹੀ ਹੈ, ਜਿਸ ਕਾਰਨ ਸਮੇਂ-ਸਮੇਂ 'ਤੇ ਕੰਟੇਨਰ ਹੈਂਡਲਿੰਗ ਵਿੱਚ ਦੇਰੀ ਹੋ ਰਹੀ ਹੈ। ਟ੍ਰਾਈਸਟ ਵੀ ਬਹੁਤ ਦਬਾਅ ਹੇਠ ਹੈ। ਜੇਨੋਆ, ਇਟਲੀ ਦੀ ਸਭ ਤੋਂ ਵੱਡੀ ਬੰਦਰਗਾਹ ਅਤੇ ਚੀਨੀ ਕੰਟੇਨਰਾਈਜ਼ਡ ਆਯਾਤ ਲਈ ਮੁੱਖ ਪ੍ਰਵੇਸ਼ ਬਿੰਦੂ, ਆਉਣ ਵਾਲੇ ਸਮਾਨ ਦੀ ਵੱਧ ਮਾਤਰਾ ਨਾਲ ਨਜਿੱਠ ਰਿਹਾ ਹੈ। ਇਹ ਇਸ ਲਈ ਹੈ ਕਿਉਂਕਿ ਕੈਰੀਅਰ ਲੰਬੇ ਕੇਪ ਸੈਰ-ਸਪਾਟੇ ਨੂੰ ਵਧੇਰੇ ਕੁਸ਼ਲ ਬਣਾਉਣ ਲਈ ਮੈਡੀਟੇਰੀਅਨ ਪੋਰਟ ਕਾਲਾਂ ਨੂੰ ਘੱਟ ਹੱਬਾਂ 'ਤੇ ਕੇਂਦ੍ਰਿਤ ਕਰ ਰਹੇ ਹਨ, ਜਿਸ ਕਾਰਨ ਯਾਰਡ ਘਣਤਾ ਦੇ ਮੁੱਦੇ ਅਤੇ ਲੰਬੀਆਂ ਟਰੱਕ ਕਤਾਰਾਂ ਹੋ ਰਹੀਆਂ ਹਨ।
ਮੌਜੂਦਾ ਬਾਜ਼ਾਰ ਅੰਕੜਿਆਂ ਦੇ ਅਨੁਸਾਰ, ਇੱਕ ਆਯਾਤਕ ਤੋਂ ਇਟਲੀ ਤੱਕ ਸਮੁੰਦਰੀ ਮਾਲ ਢੋਆ-ਢੁਆਈ ਲਈ ਔਸਤ ਆਵਾਜਾਈ ਸਮਾਂ 25 ਤੋਂ 34 ਦਿਨਾਂ ਦੇ ਵਿਚਕਾਰ ਹੈ। ਹਾਲਾਂਕਿ, ਇਹ ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ ਕਿ ਜਹਾਜ਼ ਸਿੱਧੇ ਇਤਾਲਵੀ ਬੰਦਰਗਾਹਾਂ 'ਤੇ ਜਾਂਦਾ ਹੈ ਜਾਂ ਅਲਗੇਸੀਰਾਸ, ਟੈਂਜਰ ਮੇਡ, ਜਾਂ ਕਿਸੇ ਹੋਰ ਮੈਡੀਟੇਰੀਅਨ ਹੱਬ ਰਾਹੀਂ ਟ੍ਰਾਂਸਸ਼ਿਪ ਜਾਂਦਾ ਹੈ, ਕਾਫ਼ੀ ਬਦਲ ਸਕਦਾ ਹੈ। ਕੁਝ ਸਥਿਤੀਆਂ ਵਿੱਚ, ਇਤਾਲਵੀ ਗੇਟਵੇ 'ਤੇ ਬੰਦਰਗਾਹਾਂ ਦੀ ਭੀੜ ਨੇ ਯੋਜਨਾਬੱਧ ਪਹੁੰਚਣ ਦੀ ਸਮਾਂ ਸੀਮਾ ਤੋਂ ਤਿੰਨ ਤੋਂ ਪੰਜ ਦਿਨ ਦੀ ਦੇਰੀ ਕੀਤੀ ਹੈ। ਚੀਨ ਤੋਂ ਖਰੀਦਣ ਵਾਲੇ ਇਤਾਲਵੀ ਆਯਾਤਕਾਂ 'ਤੇ ਕੁੱਲ ਲੈਂਡਿੰਗ ਲਾਗਤ ਦਾ ਦਬਾਅ ਬਹੁਤ ਜ਼ਿਆਦਾ ਹੈ ਕਿਉਂਕਿ ਭਾੜੇ ਦੀਆਂ ਦਰਾਂ ਵਿੱਚ 25% ਜਾਂ ਵੱਧ ਵਾਧਾ ਅਤੇ ਕਈ ਐਮਰਜੈਂਸੀ ਸਰਚਾਰਜ ਹਨ।
ਦਰ ਵਾਧੇ ਨੂੰ ਕਿਵੇਂ ਨੇਵੀਗੇਟ ਕਰਨਾ ਹੈ: ਆਯਾਤਕਾਂ ਲਈ ਵਿਹਾਰਕ ਰਣਨੀਤੀਆਂ
ਇਤਾਲਵੀ ਆਯਾਤਕਾਂ ਨੂੰ ਕੁਝ ਹਫ਼ਤੇ ਪਹਿਲਾਂ ਵੇਖੀਆਂ ਗਈਆਂ ਦਰਾਂ 'ਤੇ ਨਿਰਭਰ ਕਰਨ ਦੀ ਬਜਾਏ ਤੁਰੰਤ ਨਵੇਂ, ਸਾਰੇ-ਵਿੱਚ ਅਨੁਮਾਨ ਲਗਾਉਣੇ ਚਾਹੀਦੇ ਹਨ। ਮਾਲ ਭਾੜਾ ਬਾਜ਼ਾਰ ਸਲਾਹਕਾਰਾਂ ਦਾ ਕਹਿਣਾ ਹੈ ਕਿ ਚੀਨ-ਇਟਲੀ ਮਾਲ ਭਾੜਾ ਬੋਲੀ ਲਈ ਵੈਧਤਾ ਵਿੰਡੋ ਬਹੁਤ ਘੱਟ ਰਹੀ ਹੈ। ਮੌਜੂਦਾ ਬਾਜ਼ਾਰ ਵਿੱਚ, ਸਿਫ਼ਾਰਸ਼ ਕੀਤੀ ਵੈਧਤਾ ਸਮਾਂ ਸਿਰਫ ਦੋ ਤੋਂ ਤਿੰਨ ਹਫ਼ਤੇ ਹੈ। ਰਿਜ਼ਰਵੇਸ਼ਨ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ, ਤੁਹਾਨੂੰ ਕਿਸੇ ਵੀ ਹਵਾਲੇ ਦੀ ਦੁਬਾਰਾ ਜਾਂਚ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ ਜੋ ਉਸ ਤੋਂ ਪੁਰਾਣਾ ਹੈ।
ਚੀਨ-ਯੂਰਪ ਰੇਲਵੇ ਐਕਸਪ੍ਰੈਸ ਰੇਲ ਰਾਹੀਂ ਚੀਨ ਤੋਂ ਇਟਲੀ ਤੱਕ ਸਾਮਾਨ ਭੇਜਣ ਲਈ ਇੱਕ ਚੰਗਾ ਵਿਕਲਪ ਹੈ ਜਿਨ੍ਹਾਂ ਨੂੰ ਤੁਰੰਤ ਉੱਥੇ ਪਹੁੰਚਣ ਦੀ ਜ਼ਰੂਰਤ ਨਹੀਂ ਹੁੰਦੀ। ਮਿਲਾਨ ਜਾਂ ਹੋਰ ਉੱਤਰੀ ਇਤਾਲਵੀ ਸ਼ਹਿਰਾਂ (ਜ਼ੇਂਗਜ਼ੂ-ਲੀਜ-ਮਿਲਾਨ ਕਨੈਕਸ਼ਨਾਂ ਰਾਹੀਂ) ਤੱਕ ਰੇਲ ਯਾਤਰਾ 18 ਤੋਂ 22 ਦਿਨ ਦੇ ਵਿਚਕਾਰ ਲੈਂਦੀ ਹੈ ਅਤੇ ਸਮੁੰਦਰੀ ਮਾਲ ਭਾੜੇ ਦੀਆਂ ਕੀਮਤਾਂ ਉੱਪਰ-ਨੀਚੇ ਹੋਣ ਦੇ ਬਾਵਜੂਦ ਵੀ ਕੀਮਤ ਵਿੱਚ ਸਥਿਰ ਰਹੀ ਹੈ। ਰੇਲ FCL ਸਮੁੰਦਰੀ ਮਾਲ ਦੇ ਸਾਰੇ ਵਾਲੀਅਮ ਪ੍ਰੋਫਾਈਲਾਂ ਨੂੰ ਸੰਭਾਲ ਨਹੀਂ ਸਕਦੀ, ਪਰ 5-20 CBM ਰੇਂਜ ਵਿੱਚ ਮੱਧਮ-ਘਣਤਾ ਵਾਲੇ ਕਾਰਗੋ ਵਾਲੇ ਸ਼ਿਪਰਾਂ ਲਈ, ਇਹ ਵਧਦੀਆਂ ਸਮੁੰਦਰੀ ਦਰਾਂ ਤੋਂ ਬਚਾਉਣ ਦਾ ਇੱਕ ਵਧੀਆ ਤਰੀਕਾ ਹੈ। ਚੀਨ-ਇਟਲੀ ਰੂਟ 'ਤੇ LCL ਕੀਮਤਾਂ ਵੀ ਕਾਫ਼ੀ ਇਕਸਾਰ ਰਹੀਆਂ ਹਨ, ਜੋ ਕਿ ਆਯਾਤਕਾਂ ਲਈ ਸਮੂਹਿਕ ਸ਼ਿਪਮੈਂਟ ਨੂੰ ਇੱਕ ਚੰਗਾ ਵਿਕਲਪ ਬਣਾਉਂਦੀਆਂ ਹਨ ਜੋ ਘਰ-ਘਰ ਜਾਣ ਦੇ ਸਮੇਂ ਨੂੰ ਕੁਝ ਹੱਦ ਤੱਕ ਸੰਭਾਲ ਸਕਦੇ ਹਨ।
ਬੁਕਿੰਗ ਲੀਡ ਟਾਈਮ ਪਹਿਲਾਂ ਨਾਲੋਂ ਵੀ ਮਹੱਤਵਪੂਰਨ ਹਨ। ਕਾਰਗੋ ਤਿਆਰ ਹੋਣ ਤੋਂ ਚਾਰ ਤੋਂ ਛੇ ਹਫ਼ਤੇ ਪਹਿਲਾਂ ਜਹਾਜ਼ ਲਈ ਜਗ੍ਹਾ ਪ੍ਰਾਪਤ ਕਰਨ ਨਾਲ ਤੁਹਾਨੂੰ ਬਿਹਤਰ ਕੀਮਤਾਂ ਤੱਕ ਪਹੁੰਚ ਮਿਲਦੀ ਹੈ ਅਤੇ ਆਖਰੀ-ਮਿੰਟ ਦੀ ਬੁਕਿੰਗ ਲਈ ਐਮਰਜੈਂਸੀ ਫੀਸਾਂ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਦੇ ਤੁਹਾਡੇ ਜੋਖਮ ਨੂੰ ਘਟਾਉਂਦਾ ਹੈ। ਆਯਾਤਕਾਂ ਲਈ ਜੋ ਨਿਯਮਿਤ ਤੌਰ 'ਤੇ ਸ਼ਿਪਿੰਗ ਕਰਦੇ ਹਨ, ਸਿਰਫ਼ ਸਪਾਟ ਰੇਟਾਂ 'ਤੇ ਨਿਰਭਰ ਕਰਨ ਦੀ ਬਜਾਏ ਮਿਆਦ ਦੇ ਇਕਰਾਰਨਾਮਿਆਂ 'ਤੇ ਗੱਲਬਾਤ ਕਰਨ ਨਾਲ ਉਨ੍ਹਾਂ ਨੂੰ ਲਾਗਤ ਦੀ ਭਵਿੱਖਬਾਣੀ ਕਰਨ ਦੀ ਵਧੇਰੇ ਸੰਭਾਵਨਾ ਮਿਲਦੀ ਹੈ। ਭਾਵੇਂ ਸਪਾਟ ਰੇਟ ਘੱਟ ਜਾਂਦੇ ਹਨ, ਇੱਕ ਲਾਕਡ ਰੇਟ ਹੋਣਾ ਉਤਪਾਦਨ ਦੀ ਯੋਜਨਾ ਬਣਾਉਣ ਅਤੇ ਮਹੀਨਿਆਂ ਪਹਿਲਾਂ ਵਸਤੂਆਂ ਦੀਆਂ ਵਚਨਬੱਧਤਾਵਾਂ ਕਰਨ ਲਈ ਲਾਭਦਾਇਕ ਹੈ।
ਸਾਰਣੀ 3 — ਸ਼ਿਪਿੰਗ ਮੋਡ ਤੁਲਨਾ: ਚੀਨ ਤੋਂ ਇਟਲੀ (ਅਪ੍ਰੈਲ 2026)
| ਮੋਡ | ਆਵਾਜਾਈ ਦਾ ਸਮਾਂ | ਦਰ (ਅਪ੍ਰੈਲ 2026) | ਦਰ ਸਥਿਰਤਾ | ਵਧੀਆ ਲਈ |
| ਸਮੁੰਦਰੀ ਐਫਸੀਐਲ (20 ਜੀਪੀ) | 25–34 ਦਿਨ | – 2,363– $ 2,888 | ਅਸਥਿਰ (+25% ਮਹੀਨਾਵਾਰ) | ਥੋਕ, ਗੈਰ-ਜ਼ਰੂਰੀ |
| ਸਮੁੰਦਰੀ ਐਫਸੀਐਲ (40 ਜੀਪੀ) | 25–34 ਦਿਨ | – 3,668– $ 4,483 | ਅਸਥਿਰ (+27% ਮਹੀਨਾਵਾਰ) | ਜ਼ਿਆਦਾ ਮਾਤਰਾ ਵਿੱਚ ਮਾਲ |
| ਸਮੁੰਦਰੀ ਐਲ.ਸੀ.ਐਲ. | 26–38 ਦਿਨ | ਸਥਿਰ ~$30/CBM | ਸਥਿਰ | ਛੋਟਾ/ਮਿਕਸਡ ਕਾਰਗੋ |
| ਰੇਲ ਕਿਰਾਇਆ | 18–22 ਦਿਨ | ਮੱਧਮ | ਸਥਿਰ | ਮੱਧ-ਪ੍ਰਾਥਮਿਕਤਾ, ਦਰਮਿਆਨਾ CBM |
| ਹਵਾਈ ਭਾੜੇ | 6–7 ਦਿਨ | $7.20/ਕਿਲੋਗ੍ਰਾਮ (+89%) | ਅਸਥਿਰ | ਸਿਰਫ਼ ਜ਼ਰੂਰੀ/ਉੱਚ-ਮੁੱਲ ਵਾਲੇ |
| ਐਕਸਪ੍ਰੈੱਸ | 6–8 ਦਿਨ | $20.30/ਕਿਲੋਗ੍ਰਾਮ (+89%) | ਅਸਥਿਰ | ਐਮਰਜੈਂਸੀ/ਨਮੂਨੇ |
ਟੌਪਵੇਅ ਸ਼ਿਪਿੰਗ ਚੀਨ-ਇਟਲੀ ਕੋਰੀਡੋਰ 'ਤੇ ਕਾਰੋਬਾਰਾਂ ਦੀ ਕਿਵੇਂ ਮਦਦ ਕਰਦੀ ਹੈ
ਇੱਕ ਮਾਲ ਭਾੜੇ ਦੇ ਬਾਜ਼ਾਰ ਵਿੱਚ ਜਿੱਥੇ ਦਰਾਂ ਤੇਜ਼ੀ ਨਾਲ ਬਦਲਦੀਆਂ ਹਨ, ਐਮਰਜੈਂਸੀ ਸਰਚਾਰਜ ਹੁੰਦੇ ਹਨ, ਅਤੇ ਆਵਾਜਾਈ ਦੀਆਂ ਵਿੰਡੋਜ਼ ਦਾ ਅੰਦਾਜ਼ਾ ਲਗਾਉਣਾ ਔਖਾ ਹੁੰਦਾ ਹੈ, ਇੱਕ ਲੌਜਿਸਟਿਕ ਸਾਥੀ ਦੀ ਚੋਣ ਕਰਨਾ ਸਿਰਫ਼ ਇੱਕ ਛੋਟਾ ਜਿਹਾ ਸੰਚਾਲਨ ਮੁੱਦਾ ਨਹੀਂ ਹੈ; ਇਹ ਲਾਗਤਾਂ ਅਤੇ ਜੋਖਮਾਂ ਬਾਰੇ ਇੱਕ ਮੁੱਖ ਫੈਸਲਾ ਹੈ। ਟੌਪਵੇ ਸ਼ਿਪਿੰਗ ਸਰਹੱਦ ਪਾਰ ਲੌਜਿਸਟਿਕ ਹੱਲਾਂ ਦਾ ਇੱਕ ਪੇਸ਼ੇਵਰ ਪ੍ਰਦਾਤਾ ਹੈ। ਕੰਪਨੀ 2010 ਤੋਂ ਕਾਰੋਬਾਰ ਵਿੱਚ ਹੈ ਅਤੇ ਸ਼ੇਨਜ਼ੇਨ ਵਿੱਚ ਸਥਿਤ ਹੈ। ਇਸਦਾ ਅੰਤਰਰਾਸ਼ਟਰੀ ਮਾਲ ਭਾੜੇ ਅਤੇ ਕਸਟਮ ਕਲੀਅਰਿੰਗ ਵਿੱਚ 15 ਸਾਲਾਂ ਤੋਂ ਵੱਧ ਦਾ ਤਜਰਬਾ ਹੈ।
ਇਟਲੀ ਕੋਰੀਡੋਰ ਵਰਗੇ ਚੀਨ-ਯੂਰਪ ਰੂਟਾਂ ਦੀ ਸੇਵਾ ਲਈ ਆਪਣੇ ਬੁਨਿਆਦੀ ਢਾਂਚੇ ਦਾ ਵਿਸਤਾਰ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ, ਟੌਪਵੇਅ ਦੀ ਸੰਸਥਾਪਕ ਟੀਮ ਨੇ ਚੀਨ-ਅਮਰੀਕਾ ਕੋਰੀਡੋਰ ਬਾਰੇ ਉਹ ਸਭ ਕੁਝ ਸਿੱਖਿਆ ਜੋ ਉਹ ਕਰ ਸਕਦੇ ਸਨ, ਜੋ ਕਿ ਗਲੋਬਲ ਲੌਜਿਸਟਿਕਸ ਵਿੱਚ ਸਭ ਤੋਂ ਵੱਧ ਪ੍ਰਤੀਯੋਗੀ ਅਤੇ ਪਾਲਣਾ-ਭਾਰੀ ਵਪਾਰ ਲੇਨਾਂ ਵਿੱਚੋਂ ਇੱਕ ਹੈ। ਉਨ੍ਹਾਂ ਦੀ ਸੇਵਾ ਆਰਕੀਟੈਕਚਰ ਵਿੱਚ ਚੀਨੀ ਫੈਕਟਰੀਆਂ ਅਤੇ ਗੋਦਾਮਾਂ ਤੋਂ ਨਿਰਯਾਤ ਬੰਦਰਗਾਹ ਤੱਕ ਆਵਾਜਾਈ ਦੇ ਪਹਿਲੇ ਪੜਾਅ ਤੋਂ ਲੈ ਕੇ, ਪ੍ਰਮੁੱਖ ਚੀਨੀ ਬੰਦਰਗਾਹਾਂ (ਸ਼ੰਘਾਈ, ਸ਼ੇਨਜ਼ੇਨ, ਨਿੰਗਬੋ, ਗੁਆਂਗਜ਼ੂ) ਤੋਂ ਦੁਨੀਆ ਭਰ ਦੀਆਂ ਪ੍ਰਮੁੱਖ ਬੰਦਰਗਾਹਾਂ, ਜਿਵੇਂ ਕਿ ਜੇਨੋਆ, ਨੇਪਲਜ਼, ਲਿਵੋਰਨੋ ਅਤੇ ਵੇਨਿਸ ਤੱਕ ਲਚਕਦਾਰ FCL ਅਤੇ LCL ਸਮੁੰਦਰੀ ਮਾਲ ਸੇਵਾਵਾਂ ਤੱਕ, ਪੂਰੀ ਲੌਜਿਸਟਿਕਸ ਚੇਨ ਸ਼ਾਮਲ ਹੈ। ਉਹ ਕਸਟਮ ਕਲੀਅਰੈਂਸ ਕਾਗਜ਼ੀ ਕਾਰਵਾਈ, ਵਿਦੇਸ਼ੀ ਵੇਅਰਹਾਊਸਿੰਗ ਅਤੇ ਆਖਰੀ-ਮੀਲ ਡਿਲੀਵਰੀ ਨੂੰ ਵੀ ਸੰਭਾਲਦੇ ਹਨ।
ਟੌਪਵੇਅ ਦੀ FCL ਅਤੇ LCL ਦੋਵਾਂ ਵਿਕਲਪਾਂ ਦੀ ਪੇਸ਼ਕਸ਼ ਕਰਨ ਦੀ ਯੋਗਤਾ ਇਸ ਸਮੇਂ ਖਾਸ ਤੌਰ 'ਤੇ ਲਾਭਦਾਇਕ ਹੈ। ਜਦੋਂ FCL ਦਰਾਂ ਵੱਧ ਰਹੀਆਂ ਹਨ, ਤਾਂ LCL ਇਕਜੁੱਟਤਾ ਆਯਾਤਕਾਂ ਨੂੰ ਉੱਚ ਕੀਮਤ 'ਤੇ ਪੂਰਾ ਕੰਟੇਨਰ ਖਰੀਦਣ ਤੋਂ ਬਿਨਾਂ ਮੌਜੂਦਾ ਕਿਊਬਿਕ-ਮੀਟਰ ਦਰਾਂ 'ਤੇ ਭੇਜਣ ਦੀ ਆਗਿਆ ਦਿੰਦੀ ਹੈ। ਟੌਪਵੇਅ ਦੀਆਂ ਵਿਦੇਸ਼ੀ ਵੇਅਰਹਾਊਸਿੰਗ ਸਮਰੱਥਾਵਾਂ ਆਯਾਤਕਾਂ ਨੂੰ ਉਮੀਦ ਕੀਤੀ ਗਈ ਲੰਬੇ ਸਮੇਂ ਦੀ ਰੁਕਾਵਟ ਤੋਂ ਪਹਿਲਾਂ ਵਾਧੂ ਸਟਾਕ ਬਣਾਉਣ ਦੀ ਆਗਿਆ ਦਿੰਦੀਆਂ ਹਨ। ਸਾਮਾਨ ਨੂੰ ਇੱਕ ਵਿਚਕਾਰਲੇ ਸਥਾਨ 'ਤੇ ਰੱਖਿਆ ਜਾ ਸਕਦਾ ਹੈ ਅਤੇ ਫਿਰ ਸਮੇਂ ਸਿਰ ਅੰਤਿਮ ਇਤਾਲਵੀ ਮੰਜ਼ਿਲ 'ਤੇ ਭੇਜਿਆ ਜਾ ਸਕਦਾ ਹੈ, ਜੋ ਡੈਮਰੇਜ ਦੇ ਜੋਖਮ ਨੂੰ ਘਟਾਉਂਦਾ ਹੈ ਅਤੇ ਨਕਦੀ ਪ੍ਰਵਾਹ ਨੂੰ ਸੁਚਾਰੂ ਬਣਾਉਂਦਾ ਹੈ।
ਟੌਪਵੇਅ ਦੀ ਕਸਟਮ ਕਲੀਅਰੈਂਸ ਨਾਲ ਜਾਣ-ਪਛਾਣ ਇਟਲੀ ਵਿੱਚ ਵੀ ਓਨੀ ਹੀ ਲਾਭਦਾਇਕ ਹੈ। ਇਤਾਲਵੀ ਬੰਦਰਗਾਹਾਂ, ਅਤੇ ਆਮ ਤੌਰ 'ਤੇ EU ਕਸਟਮ, ਕਾਗਜ਼ੀ ਕਾਰਵਾਈ ਲਈ ਬਹੁਤ ਸਖ਼ਤ ਨਿਯਮ ਹਨ। ਜੇਨੋਆ ਅਤੇ ਹੋਰ ਇਤਾਲਵੀ ਗੇਟਵੇਅ 'ਤੇ ਕਸਟਮ ਹੋਲਡ ਹੋਣ ਦੇ ਮੁੱਖ ਕਾਰਨਾਂ ਵਿੱਚੋਂ ਇੱਕ ਗਲਤ HS ਕੋਡ, ਇਨਵੌਇਸ ਮੁੱਲ ਜੋ ਮੇਲ ਨਹੀਂ ਖਾਂਦੇ, ਜਾਂ ਗੁੰਮ ਹੋਏ ਸਰਟੀਫਿਕੇਟ ਹਨ। ਇੱਕ ਲੌਜਿਸਟਿਕਸ ਪਾਰਟਨਰ ਹੋਣਾ ਜਿਸਦਾ ਸਟਾਫ ਚੀਨੀ ਨਿਰਯਾਤ ਲਈ ਨਿਯਮਾਂ ਅਤੇ EU ਆਯਾਤ ਲਈ ਨਿਯਮਾਂ ਦੋਵਾਂ ਨੂੰ ਜਾਣਦਾ ਹੈ, ਪਹਿਲਾਂ ਹੀ ਉੱਚ ਮਾਲ ਭਾੜੇ ਦੀ ਲਾਗਤ ਵਾਲੇ ਵਾਤਾਵਰਣ ਦੇ ਸਿਖਰ 'ਤੇ ਕਸਟਮ ਰਾਹੀਂ ਮਾਲ ਪ੍ਰਾਪਤ ਕਰਨ ਵਿੱਚ ਮਹਿੰਗੀ ਦੇਰੀ ਦੀ ਸੰਭਾਵਨਾ ਨੂੰ ਬਹੁਤ ਘੱਟ ਕਰਦਾ ਹੈ।
ਸਿੱਟਾ
ਅਪ੍ਰੈਲ 2026 ਵਿੱਚ ਚੀਨ ਤੋਂ ਇਟਲੀ ਤੱਕ ਸਮੁੰਦਰੀ ਮਾਲ ਭਾੜੇ ਵਿੱਚ 25% ਵਾਧਾ ਸਿਰਫ਼ ਇੱਕ ਚੀਜ਼ ਨਹੀਂ ਹੈ ਜੋ ਇਸਦਾ ਕਾਰਨ ਬਣੀ ਹੈ। ਇਹ ਆਧੁਨਿਕ ਇਤਿਹਾਸ ਵਿੱਚ ਮੱਧ ਪੂਰਬ ਵਿੱਚ ਸਭ ਤੋਂ ਭੈੜੀ ਸਮੁੰਦਰੀ ਰੁਕਾਵਟ ਦਾ ਨਤੀਜਾ ਹੈ: ਹੋਰਮੁਜ਼ ਜਲਡਮਰੂ ਦਾ ਪ੍ਰਭਾਵਸ਼ਾਲੀ ਬੰਦ ਹੋਣਾ, ਜਿਸਨੇ ਪਹਿਲਾਂ ਹੀ ਵਿਘਨ ਪਾ ਚੁੱਕੇ ਲਾਲ ਸਾਗਰ ਲਾਂਘੇ ਨੂੰ ਹੋਰ ਵੀ ਬਦਤਰ ਬਣਾ ਦਿੱਤਾ। ਇਹ ਯੂਰਪੀਅਨ ਬਾਜ਼ਾਰਾਂ ਵਿੱਚ ਚੀਨੀ ਨਿਰਯਾਤ ਵਿੱਚ ਢਾਂਚਾਗਤ ਵਾਧੇ ਦੁਆਰਾ ਹੋਰ ਵੀ ਬਦਤਰ ਹੋ ਗਿਆ ਕਿਉਂਕਿ ਅਮਰੀਕੀ ਟੈਰਿਫਾਂ ਨੇ ਵਪਾਰ ਪ੍ਰਵਾਹ ਨੂੰ ਬਦਲ ਦਿੱਤਾ, ਅਤੇ ਕੈਰੀਅਰ ਸਮਰੱਥਾ ਪ੍ਰਬੰਧਨ ਅਤੇ ਐਮਰਜੈਂਸੀ ਸਰਚਾਰਜ ਦੁਆਰਾ। ਨਤੀਜੇ ਵਜੋਂ, ਇਤਾਲਵੀ ਆਯਾਤਕਾਰ ਇੱਕ ਸਾਲ ਪਹਿਲਾਂ ਨਾਲੋਂ ਪ੍ਰਤੀ ਕੰਟੇਨਰ ਬਹੁਤ ਜ਼ਿਆਦਾ ਭੁਗਤਾਨ ਕਰ ਰਹੇ ਹਨ। ਦਰਾਂ ਹਫ਼ਤੇ ਤੋਂ ਹਫ਼ਤੇ ਬਦਲਦੀਆਂ ਰਹਿੰਦੀਆਂ ਹਨ ਅਤੇ ਭੂ-ਰਾਜਨੀਤਿਕ ਮੁੱਦੇ ਅਜੇ ਵੀ ਹਵਾ ਵਿੱਚ ਹੋਣ ਦੇ ਬਾਵਜੂਦ ਜਲਦੀ ਹੱਲ ਹੋਣ ਦੀ ਸੰਭਾਵਨਾ ਨਹੀਂ ਹੈ।
ਇਸ ਮਾਹੌਲ ਵਿੱਚੋਂ ਲੰਘਣ ਲਈ, ਤੁਹਾਨੂੰ ਛੋਟੀਆਂ ਵੈਧਤਾ ਮਿਆਦਾਂ ਵਾਲੇ ਨਵੇਂ, ਆਲ-ਇਨ ਕੋਟਸ, FCL ਨੂੰ ਲੱਭਣ ਦੇ ਵਿਕਲਪਾਂ ਵਜੋਂ LCL ਅਤੇ ਰੇਲ 'ਤੇ ਗੰਭੀਰਤਾ ਨਾਲ ਵਿਚਾਰ, ਜਲਦੀ ਬੁਕਿੰਗ ਵਚਨਬੱਧਤਾਵਾਂ, ਅਤੇ—ਸਭ ਤੋਂ ਮਹੱਤਵਪੂਰਨ—ਇੱਕ ਲੌਜਿਸਟਿਕਸ ਪਾਰਟਨਰ ਦੀ ਲੋੜ ਹੈ ਜੋ ਅਸਲ ਵਿੱਚ ਚੀਨ-ਇਟਲੀ ਕੋਰੀਡੋਰ ਨੂੰ ਜਾਣਦਾ ਹੈ ਅਤੇ ਦੋਵਾਂ ਸਿਰਿਆਂ 'ਤੇ ਜਟਿਲਤਾ ਨੂੰ ਸੰਭਾਲਣ ਲਈ ਸੰਚਾਲਨ ਬੁਨਿਆਦੀ ਢਾਂਚਾ ਰੱਖਦਾ ਹੈ। ਟੌਪਵੇਅ ਸ਼ਿਪਿੰਗ ਦਾ ਐਂਡ-ਟੂ-ਐਂਡ ਸੇਵਾ ਮਾਡਲ ਇਸ ਕਿਸਮ ਦੀ ਉੱਚ-ਦਬਾਅ, ਉੱਚ-ਦਾਅ ਵਾਲੀ ਮਾਲ ਭਾੜੇ ਦੀ ਸਥਿਤੀ ਲਈ ਸੰਪੂਰਨ ਹੈ। ਇਹ ਚੀਨ ਵਿੱਚ ਸਾਮਾਨ ਚੁੱਕਦਾ ਹੈ, ਕਸਟਮ ਸਾਫ਼ ਕਰਦਾ ਹੈ, ਅਤੇ ਉਹਨਾਂ ਨੂੰ ਇਟਲੀ ਵਿੱਚ ਉਹਨਾਂ ਦੀ ਅੰਤਿਮ ਮੰਜ਼ਿਲ 'ਤੇ ਪਹੁੰਚਾਉਂਦਾ ਹੈ। ਪਹਿਲਾ ਪੜਾਅ ਇਹ ਪਤਾ ਲਗਾਉਣਾ ਹੈ ਕਿ ਦਰਾਂ ਕਿਉਂ ਵਧੀਆਂ ਹਨ। ਦੂਜਾ ਕਦਮ ਇੱਕ ਯੋਜਨਾ ਬਣਾਉਣਾ ਅਤੇ ਪ੍ਰਭਾਵਾਂ ਨਾਲ ਨਜਿੱਠਣ ਲਈ ਢੁਕਵਾਂ ਸਾਥੀ ਲੱਭਣਾ ਹੈ।
ਸਵਾਲ
ਸਵਾਲ: ਅਪ੍ਰੈਲ 2026 ਵਿੱਚ ਚੀਨ ਤੋਂ ਇਟਲੀ ਤੱਕ ਸਮੁੰਦਰੀ ਮਾਲ ਭਾੜੇ ਦੀਆਂ ਦਰਾਂ ਇੰਨੀਆਂ ਕਿਉਂ ਵਧ ਗਈਆਂ?
A: ਮੁੱਖ ਕਾਰਨ ਇਹ ਹੈ ਕਿ ਫਰਵਰੀ 2026 ਦੇ ਅਖੀਰ ਵਿੱਚ ਈਰਾਨ 'ਤੇ ਅਮਰੀਕਾ-ਇਜ਼ਰਾਈਲੀ ਹਵਾਈ ਹਮਲਿਆਂ ਕਾਰਨ ਹੁਣ ਹੋਰਮੁਜ਼ ਜਲਡਮਰੂ ਜ਼ਿਆਦਾਤਰ ਬੰਦ ਹੈ। ਇਸ ਨਾਲ ਵੱਡੇ ਜਹਾਜ਼ਾਂ ਨੂੰ ਕੇਪ ਆਫ਼ ਗੁੱਡ ਹੋਪ ਦੇ ਆਲੇ-ਦੁਆਲੇ ਘੁੰਮਣਾ ਪਿਆ, ਜਿਸ ਨਾਲ ਯਾਤਰਾਵਾਂ ਵਿੱਚ 10 ਤੋਂ 14 ਦਿਨ ਦਾ ਵਾਧਾ ਹੋਇਆ ਅਤੇ ਬਾਲਣ ਦੀਆਂ ਲਾਗਤਾਂ ਬਹੁਤ ਵੱਧ ਗਈਆਂ। ਲਾਲ ਸਾਗਰ ਵਿੱਚ ਨਵੇਂ ਬਣੇ ਹੂਤੀ ਹਮਲਿਆਂ, ਐਮਰਜੈਂਸੀ ਯੁੱਧ ਜੋਖਮ ਸਰਚਾਰਜ, ਕੰਟੇਨਰ ਉਪਕਰਣਾਂ ਦੀ ਘਾਟ, ਅਤੇ ਯੂਰਪ ਨੂੰ ਚੀਨੀ ਨਿਰਯਾਤ ਵਿੱਚ ਵਾਧੇ ਦੇ ਨਾਲ ਕਿਉਂਕਿ ਅਮਰੀਕੀ ਟੈਰਿਫਾਂ ਨੇ ਵਪਾਰ ਪ੍ਰਵਾਹ ਨੂੰ ਬਦਲਿਆ, ਇਸ ਨਾਲ ਸਿਰਫ ਇੱਕ ਮਹੀਨੇ ਵਿੱਚ ਜੇਨੋਆ ਅਤੇ ਨੇਪਲਜ਼ ਰੂਟਾਂ 'ਤੇ FCL ਦਰਾਂ ਵਿੱਚ 25-27% ਵਾਧਾ ਹੋਇਆ ਹੈ।
ਸਵਾਲ: ਕੀ ਇਸ ਵੇਲੇ ਚੀਨ ਤੋਂ ਇਟਲੀ ਤੱਕ FCL ਸਮੁੰਦਰੀ ਮਾਲ ਦੇ ਕੋਈ ਸਸਤੇ ਵਿਕਲਪ ਹਨ?
A: ਹਾਂ। LCL (ਕੰਟੇਨਰ-ਲੋਡ ਤੋਂ ਘੱਟ) ਸਮੁੰਦਰੀ ਮਾਲ ਭਾੜਾ ਲਗਭਗ $29–34 ਪ੍ਰਤੀ CBM 'ਤੇ ਸਥਿਰ ਰਿਹਾ ਹੈ। ਇਹ 15 CBM ਤੋਂ ਘੱਟ ਸ਼ਿਪਮੈਂਟਾਂ ਲਈ ਇੱਕ ਚੰਗਾ ਵਿਕਲਪ ਹੈ। ਚੀਨ-ਯੂਰਪ ਰੇਲਵੇ ਐਕਸਪ੍ਰੈਸ ਸਥਿਰ ਦਰਾਂ 'ਤੇ ਮਿਲਾਨ ਅਤੇ ਹੋਰ ਉੱਤਰੀ ਇਤਾਲਵੀ ਸ਼ਹਿਰਾਂ ਤੱਕ ਰੇਲ ਰਾਹੀਂ ਮਾਲ ਢੋਹਦੀ ਹੈ ਅਤੇ ਉੱਥੇ ਪਹੁੰਚਣ ਵਿੱਚ 18 ਤੋਂ 22 ਦਿਨ ਲੱਗਦੇ ਹਨ। ਇਹ ਇਸਨੂੰ ਉਸ ਮਾਲ ਲਈ ਇੱਕ ਚੰਗਾ ਵਿਕਲਪ ਬਣਾਉਂਦਾ ਹੈ ਜਿਸਨੂੰ ਸਟੋਰ ਕਰਨ ਦੀ ਜ਼ਰੂਰਤ ਨਹੀਂ ਹੈ। ਹਵਾਈ ਮਾਲ ਭਾੜੇ ਦੀ ਕੀਮਤ ਇਸ ਸਮੇਂ ਬਹੁਤ ਜ਼ਿਆਦਾ ਹੈ ($7.20/ਕਿਲੋਗ੍ਰਾਮ, 89% ਵੱਧ), ਇਸ ਲਈ ਇਸਨੂੰ ਸਿਰਫ਼ ਜ਼ਰੂਰੀ, ਉੱਚ-ਮੁੱਲ ਵਾਲੀਆਂ ਚੀਜ਼ਾਂ ਲਈ ਵਰਤਣ ਦੀ ਸਲਾਹ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ।
ਸਵਾਲ: ਅਪ੍ਰੈਲ 2026 ਵਿੱਚ ਚੀਨ ਤੋਂ ਇਟਲੀ ਤੱਕ ਸਮੁੰਦਰੀ ਮਾਲ ਢੋਣ ਵਿੱਚ ਕਿੰਨਾ ਸਮਾਂ ਲੱਗਦਾ ਹੈ?
A: ਜੇਨੋਆ ਅਤੇ ਨੇਪਲਜ਼ ਤੱਕ ਸਮੁੰਦਰੀ ਮਾਲ ਦਾ ਔਸਤ ਆਵਾਜਾਈ ਸਮਾਂ 25 ਤੋਂ 34 ਦਿਨ ਹੈ। ਇਹ ਇਸ ਗੱਲ 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ ਕਿ ਚੀਨ ਵਿੱਚ ਮਾਲ ਕਿੱਥੋਂ ਆ ਰਿਹਾ ਹੈ ਅਤੇ ਕੀ ਰਸਤਾ ਸਿੱਧਾ ਹੈ ਜਾਂ ਅਲਗੇਸੀਰਾਸ ਜਾਂ ਟੈਂਜਰ ਮੇਡ ਵਰਗੇ ਮੈਡੀਟੇਰੀਅਨ ਹੱਬ ਵਿੱਚੋਂ ਲੰਘਦਾ ਹੈ। ਇਤਾਲਵੀ ਬੰਦਰਗਾਹਾਂ 'ਤੇ ਬੰਦਰਗਾਹਾਂ ਦੀ ਭੀੜ ਅਤੇ ਕੇਪ ਰੀਰੂਟਿੰਗ ਕਾਰਨ ਪੈਦਾ ਹੋਏ ਅਨਿਯਮਿਤ ਸ਼ਿਪਿੰਗ ਸਮਾਂ-ਸਾਰਣੀਆਂ ਨਿਰਧਾਰਤ ਆਗਮਨ ਵਿੰਡੋ ਵਿੱਚ 3 ਤੋਂ 5 ਦਿਨ ਜੋੜ ਸਕਦੀਆਂ ਹਨ।
ਸਵਾਲ: ਕੀ ਚੀਨ ਤੋਂ ਇਟਲੀ ਤੱਕ ਸਮੁੰਦਰੀ ਮਾਲ ਭਾੜੇ ਦੀਆਂ ਦਰਾਂ ਜਲਦੀ ਹੀ ਘੱਟ ਜਾਣਗੀਆਂ?
A: ਇਹ ਜ਼ਿਆਦਾਤਰ ਵਿਸ਼ਵ ਰਾਜਨੀਤੀ ਦੀ ਸਥਿਤੀ 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ। ਜੇਕਰ ਹੋਰਮੁਜ਼ ਜਲਡਮਰੂ ਰਾਹੀਂ ਆਵਾਜਾਈ ਦੁਬਾਰਾ ਸ਼ੁਰੂ ਹੋ ਜਾਂਦੀ ਹੈ ਅਤੇ ਲਾਲ ਸਾਗਰ ਵਿੱਚ ਸੁਰੱਖਿਆ ਬਿਹਤਰ ਹੋ ਜਾਂਦੀ ਹੈ ਤਾਂ ਦਰਾਂ ਘੱਟ ਸਕਦੀਆਂ ਹਨ। ਹਾਲਾਂਕਿ, ਸਮਰੱਥਾ ਦੇ ਬਦਲਣ ਨਾਲ ਤਬਦੀਲੀ ਦੇ ਪੜਾਅ ਦੌਰਾਨ ਅਜੇ ਵੀ ਭੀੜ ਅਤੇ ਅਸਥਿਰਤਾ ਰਹੇਗੀ। ਦੁਨੀਆ ਵਿੱਚ ਕੁਝ ਵੀ ਹੋਵੇ, ਯੂਰਪ ਜਾਣ ਵਾਲੇ ਚੀਨੀ ਨਿਰਯਾਤਾਂ ਤੋਂ ਢਾਂਚਾਗਤ ਮੰਗ ਦਬਾਅ ਬਣਿਆ ਰਹੇਗਾ। ਜ਼ਿਆਦਾਤਰ ਬਾਜ਼ਾਰ ਵਿਸ਼ਲੇਸ਼ਕਾਂ ਦਾ ਕਹਿਣਾ ਹੈ ਕਿ ਦਰਾਂ ਘੱਟੋ-ਘੱਟ 2026 ਦੇ ਮੱਧ ਤੱਕ ਉੱਚੀਆਂ ਅਤੇ ਅਸਥਿਰ ਰਹਿਣਗੀਆਂ।
ਸਵਾਲ: ਟੌਪਵੇਅ ਸ਼ਿਪਿੰਗ ਚੀਨ ਤੋਂ ਇਟਲੀ ਤੱਕ ਸ਼ਿਪਮੈਂਟ ਵਿੱਚ ਕਿਵੇਂ ਮਦਦ ਕਰ ਸਕਦੀ ਹੈ?
A: ਟੌਪਵੇ ਸ਼ਿਪਿੰਗ ਚੀਨ ਤੋਂ ਇਟਲੀ ਤੱਕ ਪੂਰੀਆਂ ਲੌਜਿਸਟਿਕ ਸੇਵਾਵਾਂ ਦੀ ਪੇਸ਼ਕਸ਼ ਕਰਦੀ ਹੈ, ਜਿਵੇਂ ਕਿ ਫੈਕਟਰੀਆਂ ਤੋਂ ਸਾਮਾਨ ਚੁੱਕਣਾ, ਸਮੁੰਦਰੀ ਮਾਲ (FCL ਅਤੇ LCL) ਦੁਆਰਾ ਪ੍ਰਮੁੱਖ ਇਤਾਲਵੀ ਬੰਦਰਗਾਹਾਂ 'ਤੇ ਭੇਜਣਾ, ਨਿਰਯਾਤ ਅਤੇ ਆਯਾਤ ਲਈ ਕਸਟਮ ਕਲੀਅਰੈਂਸ ਵਿੱਚ ਮਦਦ ਕਰਨਾ, ਵਿਦੇਸ਼ਾਂ ਵਿੱਚ ਸਾਮਾਨ ਸਟੋਰ ਕਰਨਾ, ਅਤੇ ਉਹਨਾਂ ਨੂੰ ਉਹਨਾਂ ਦੀ ਅੰਤਿਮ ਮੰਜ਼ਿਲ 'ਤੇ ਪਹੁੰਚਾਉਣਾ। ਟੌਪਵੇ 15 ਸਾਲਾਂ ਤੋਂ ਵੱਧ ਸਮੇਂ ਤੋਂ ਅੰਤਰਰਾਸ਼ਟਰੀ ਲੌਜਿਸਟਿਕ ਕਾਰੋਬਾਰ ਵਿੱਚ ਹੈ। ਇਸਦੀ ਸ਼ੇਨਜ਼ੇਨ-ਅਧਾਰਤ ਟੀਮ ਦੇ ਕੈਰੀਅਰਾਂ ਨਾਲ ਮਜ਼ਬੂਤ ਸਬੰਧ ਹਨ। ਉਹ ਆਯਾਤਕਾਂ ਨੂੰ ਮੋਡ ਚੋਣ, LCL ਏਕੀਕਰਨ, ਸ਼ੁਰੂਆਤੀ ਬੁਕਿੰਗ ਰਣਨੀਤੀਆਂ, ਅਤੇ ਕਸਟਮ ਦੇਰੀ ਤੋਂ ਬਚਣ ਲਈ ਸਖਤ ਦਸਤਾਵੇਜ਼ ਪ੍ਰਬੰਧਨ ਬਾਰੇ ਸਲਾਹ ਦੇ ਕੇ ਉੱਚ ਦਰਾਂ ਨਾਲ ਨਜਿੱਠਣ ਵਿੱਚ ਮਦਦ ਕਰਦੇ ਹਨ।