
Zwei HS-Codes, zwei 3-Euro-Gebühren: Die EU-Paketaufteilungsfalle
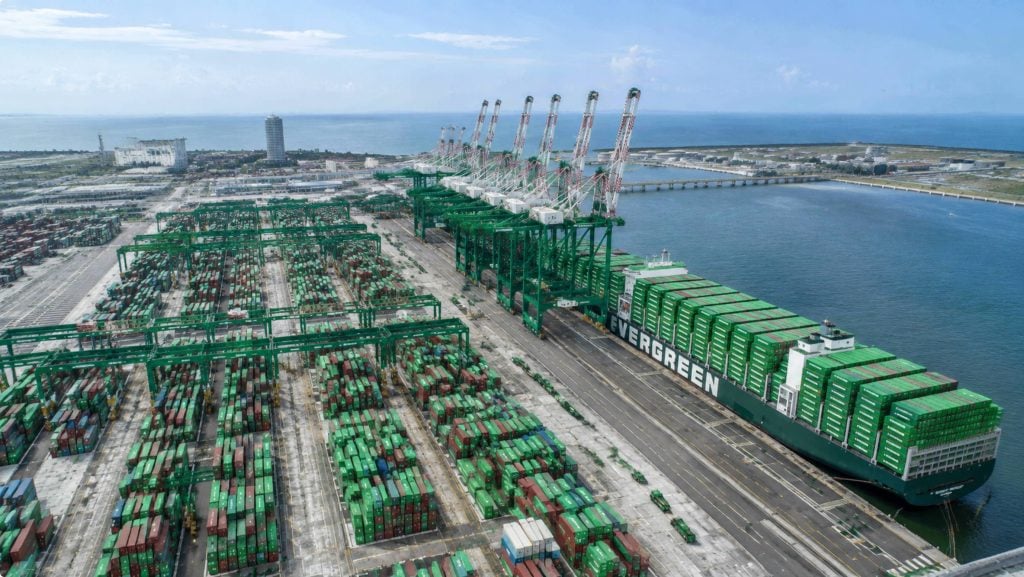
Seit dem 1. Juli 2026, grenzüberschreitende vendors shipping into the European Union have been looking at customs invoices that don’t quite line up. One parcel, weighing only about 300 grams and containing three little things, arrives with not one but two or even three duty lines of €3. There was no misdeclaration. Nothing was marked for review.” The parcel was only doing what the new rules told it to do.
Dies ist die Realität hinter der Abschaffung der Zollfreigrenze von 150 € durch die EU, und sie trifft überraschend viele erfahrene Händler. Das Problem lässt sich fast immer auf ein verstecktes Element in der Verordnung zurückführen: Der neue Pauschalzoll von 3 € wird pro Zolltarifnummer erhoben, nicht pro Paket. Aus Sicht des EU-Zolls ist ein Paket nicht mehr einfach nur ein Paket. Es ist ein Bündel von HS-Codes, und jeder Code hat seinen eigenen Preis.
Die Regeländerung hinter der Verwirrung
Until June 30, 2026, the EU had a simple rule: anything valued at €150 or less coming in from outside the bloc were duty-free. That threshold has been in place for years and was what guided thousands of merchants on how they priced, packed and transported niedriger Wert goods to consumers in Europe. As of July 1, 2026, that exemption is gone. It has been replaced by a temporary flat-rate customs duty of €3 per item category on qualifying low-value business-to-consumer consignments introduced by Council Regulation (EU) 2026/382 and operationalised by Commission Delegated Regulation (EU) 2026/1022.
Die Auswirkungen sind enorm. Allein im Jahr 2024, so die Europäische Kommission, wurden fast 4.6 Milliarden Sendungen mit einem Wert von 150 € oder weniger in die EU eingeführt – mehr als doppelt so viel wie im Vorjahr und fast 12 Millionen Pakete pro Tag. Die Regulierungsbehörden haben unmissverständlich klargestellt, dass die Reform gleiche Wettbewerbsbedingungen für gesetzeskonforme Verkäufer und Plattformen schaffen soll, die massenhaft unversteuerte Kleinstpakete versenden. Gleichzeitig soll sie den Zollbehörden einen besseren Überblick darüber verschaffen, was tatsächlich die Grenze passiert.
It’s worth being specific about what the €3 charge isn’t. This should not be confused with the separate Union handling fee discussed in the broader customs reform proposal, which would be closer to €2 per item and is likely to move forward later in 2026. The two charges are separately calculated and legally independent, and depending on how a carrier constructs its invoicing, may be presented as two separate line items. Sellers who confuse the two tend to under-budget the true Kosten einschließlich Ausladen und Zoll of a European order.
Was „Gemäß HS-Code“ tatsächlich bedeutet
Die genauen Mechanismen sind wichtiger als die reine Zolltarifnummer. Die Gebühr von 3 € gilt für jede einzelne Zolltarifposition einer Sendung, nicht für die Sendung als Ganzes oder für jede einzelne Artikelnummer. Zwei Einheiten desselben Produkts mit identischem Zolltarifcode kosten weiterhin nur einmal 3 €. Sobald eine Box jedoch ein zweites Produkt unter einer anderen Zolltarifposition enthält – beispielsweise eine Handyhülle mit Displayschutzfolie oder ein Hautpflege-Serum in einem Kosmetiktäschchen –, zählt der Zoll dies als zwei zollpflichtige Positionen, und es fallen zweimal 3 € an.
Und genau hier beginnt die Verwirrung um die Paketaufteilung. Viele Verkäufer nahmen zunächst an, dass sich die Kosten durch das Zusammenfassen von nicht zusammengehörigen Artikeln in einem Paket ausgleichen würden oder dass die Aufteilung einer Mehrfachbestellung in separate Sendungen die Gesamtkosten minimieren würde. Beide Annahmen sind falsch. Werden zwei unterschiedlich kategorisierte Artikel in einem oder zwei Paketen versendet, sieht das Zollamt weiterhin zwei Zolltarifnummern und erhebt nach wie vor 3 € pro Position. Diese Verpackungsentscheidung ändert nichts an der Höhe der Zölle – wie der nächste Abschnitt zeigt, kann sie jedoch die gesamten Landekosten erheblich beeinflussen.
Der rechtliche Zeitplan ist ebenfalls erwähnenswert, da er erklärt, warum so viele Händler unvorbereitet getroffen wurden. Die neuen Regeln erhielten am 11. Februar 2026 die endgültige gesetzliche Zustimmung des Rates der Europäischen Union, und die zugrundeliegende Verordnung wurde am 30. April 2026 veröffentlicht – zwischen Veröffentlichung und Inkrafttreten der Regelung blieben also nur etwa zwei Monate. Für Unternehmen mit kleinen Logistikteams reichen zwei Monate bei Weitem nicht aus, um einen Produktkatalog nach Tarifkategorien neu zu kategorisieren, geschweige denn Speditionsverträge neu zu verhandeln oder eine Preisstrategie zu entwickeln. Viele haben die Arbeiten vor dem Stichtag am 1. Juli nicht mehr abgeschlossen und arbeiten noch immer daran.
Ein zweiter Aspekt dieser Reform, der bei der Beschreibung der Zölle selbst oft übersehen wird, ist die Produktkennzeichnung. Ab dem 1. November 2026 müssen Händler mit jeder Zollanmeldung Produktkennzeichnungen (PIDs) angeben, um den Behörden die Lokalisierung von unsicheren oder nicht konformen Waren zu erleichtern. Eine freiwillige Meldung ist bereits ab dem 1. Juli 2026 möglich. Verkäufer, die dies nicht bis zum Stichtag im November in ihre Datenverarbeitung integrieren, müssen die HS-Code-Prüfung und die PID-Prüfung wahrscheinlich gleichzeitig und unter unnötigem Zeitdruck durchführen.
Vorher und Nachher: Ein kurzer Vergleich
Die nachstehende Tabelle zeigt die praktische Umrechnung für ein typisches B2C-Paket mit geringem Wert, das von außerhalb der EU transportiert wird.
| Aspekt | Vor dem 1. Juli 2026 | Ab dem 1. Juli 2026 |
| Zoll auf Waren ≤ 150 € | Vollständig befreit | Pauschale Gebühr von 3 € pro HS-Code / Tarifposition |
| Gebührengrundlage | N / A | Pro einzelner Tarifposition in der Sendung, nicht pro Paket |
| Paket mit mehreren Artikeln, 1 HS-Code | 0 € Zoll | 3 € Zollgebühr (einmalige Gebühr, unabhängig von der Menge) |
| Paket mit mehreren Artikeln, 2 HS-Codes | 0 € Zoll | 6 € Zoll (3 € × 2 Zolltarifzeilen) |
| Deklarationsroute | Vereinfachter / oft kein formeller Eintrag | Die vereinfachte Anmeldung H7 wird weiterhin verwendet, die Zölle werden nun berechnet. |
| Dauer dieses Zinssatzes | N / A | Übergangsphase, voraussichtlich bis zum 1. Juli 2028 |
Ein Rechenbeispiel: Eine Bestellung, zwei Gebühren
Stellen Sie sich einen kleinen europäischen Käufer vor, der bei einem unabhängigen Kosmetikunternehmen aus Shenzhen ein 30-ml-Gesichtsserum und einen Baumwollbeutel mit Kordelzug bestellt. Der Gesamtwert der Bestellung liegt deutlich unter 150 €, sodass sie nach den alten Bestimmungen zollfrei abgefertigt worden wäre. Das Serum fällt gemäß den aktuellen Bestimmungen unter die Zolltarifnummer Kosmetik, der Beutel hingegen unter eine völlig andere Kategorie, Textilien. Zwei Gebühren, zwei Positionen.
| Artikel | Ca. HS-Überschrift | Angegebener Wert | Pflicht |
| Gesichtsserum, 30 ml | 3304 (kosmetische Präparate) | €18.00 | €3.00 |
| Baumwollbeutel mit Kordelzug | 6307 (konfektionierte Textilwaren) | €4.50 | €3.00 |
| Gesamt | - | €22.50 | €6.00 |
Sechs Euro Zollgebühren bei einer Bestellung von 22.50 Euro sind kein Rundungsfehler, sondern entsprechen einem Zollsatz von über 25 % für diesen Warenkorb, noch bevor die Mehrwertsteuer berechnet wird. Normalerweise werden Zollgebühren auf den steuerpflichtigen Betrag erhoben, bevor die Mehrwertsteuer berechnet wird. Dadurch sind die Gesamtkosten für den Verbraucher deutlich höher. Für Händler, die diese Gebühren im Bezahlvorgang stillschweigend einbehalten, um die Kundenzufriedenheit zu gewährleisten, bedeutet das sechs Euro verlorene Gewinnspanne bei einer Bestellung, die ansonsten gebührenfrei gewesen wäre.
Es lohnt sich, darüber nachzudenken, warum ein Serum und ein Kosmetikbeutel überhaupt in unterschiedliche Kategorien fallen, denn hier liegt die Ursache für viele Überraschungen. Die Zolltarifkategorisierung im Harmonisierten System (HS) berücksichtigt nicht, ob die beiden Produkte zusammen verkauft, beworben oder im selben Karton verpackt wurden. Entscheidend ist allein die physische Beschaffenheit der einzelnen Produkte. Ein Textilbeutel und ein Kosmetikpräparat sind im Grunde so wenig miteinander vergleichbar wie eine Katze und ein Hund, und das HS war nie für verpackte Online-Bestellungen gedacht. Als die EU ihr Pauschaltarifsystem auf dieser Grundlage entwickelte, wurde es in der Zollstruktur einfach unverändert übernommen.
Die Paketaufteilungsfalle
This is the trap mentioned in the title, and it works in two directions at the same time. In the first version, one of the sellers sees the multi-code stacking and decides to split a mixed order into two separate parcels, one for the serum, one for the pouch. He thinks this will somehow lessen the blow. It doesn’t. Duty is calculated per tariff header regardless of how many boxes those headings are travelling in. So the total duty is remains €6. What changes is everything downstream of duty. Two parcels frequently mean two different customs entries, two potential handling fee events when the EU-wide handling fee comes into play, and often two Letzte Meile Lieferung charges from the carrier. The vendor pays the same duty and extra overhead.
The other method is the second variant of the trap. A seller that ships everything via a single, unconsolidated small-parcel channel (one box per order, direct from origin, regardless of the number of Produktkategorien within) winds up paying the multi-code duty on every order, every time, with no chance to average out costs over volume. For a few hundred orders a month, the difference between a fulfilment approach built around this fact and one that ignores it can be thousands of euros a quarter, merely in duty stacking that a bit of foresight would have avoided or absorbed more effectively.
Die bittere Wahrheit ist, dass weder reflexives Aufteilen noch reflexives Bündeln das Kernproblem löst. Hilfreich ist es jedoch, zu wissen, welche HS-Codes in einer bestimmten Bestellung zusammen transportiert werden, Produkt für Produkt, und den Fulfillment- und Verpackungsprozess auf diesem Wissen statt auf Gewohnheit aufzubauen.
Es gibt eine dritte, subtilere Variante dieser Falle, die vor allem bei Abo-Boxen und kuratierten Produktpaketen auftritt – Produktstrukturen, die per Definition auf Vielfalt basieren. Eine einzelne Lieferung mit fünf Hautpflege-Proben kann drei, vier oder sogar fünf separate Gebühren von je 3 € verursachen, wenn die einzelnen Produkte unter verschiedenen Kategorien geführt werden. So wird aus einem günstigen Neukundengewinnungsprodukt im wahrsten Sinne des Wortes ein Lockangebot. Marken, die diese Formate in der EU anbieten, sind von der Gesetzgebung besonders betroffen, da ihr gesamtes Wertversprechen darauf beruht, verschiedene Produktkategorien in einer Box zu vereinen.
Wer ist ausgenommen und wer nicht?
Nicht jede grenzüberschreitende Sendung fällt unter die neue Pauschalgebühr, und die Ausnahmen sind für die Planung wichtig.
| Kategorie | Behandlung ab dem 1. Juli 2026 |
| B2C-Kommissionsware, IOSS-registrierter Verkäufer, Wert ≤ 150 € | Es fällt eine Gebühr von 3 € pro HS-Code an. |
| Nicht-IOSS-kommerzielle Sendung, Wert ≤ 150 € | Abfertigung über H7-Anmeldung; Zollberechnung zum regulären Zollsatz, nicht pauschal 3 € |
| B2B, umsatzsteuerlich registrierter Importeur | Nicht im Anwendungsbereich der Pauschalregelung |
| C2C, echte Privatperson zu Privatperson | Bleibt gemäß den bestehenden Schwellenwerten ausgenommen. |
| Jede Sendung über 150 € | Von dieser Änderung unberührt; der Standardzoll wird bereits angewendet. |
IOSS. Der Unterschied wird leicht übersehen, ist aber wichtig. Nicht registrierte Verkäufer im Rahmen des Import One-Stop Shop-Systems (IOSS) entgehen der Zollpflicht nicht automatisch, indem sie die Registrierung umgehen; sie zahlen lediglich den regulären Zollsatz anstelle der pauschalen 3 €, was für viele Produktkategorien letztendlich teurer ist. Ein weniger offensichtlicher Fehler, den Marketingfachleute dieses Jahr begehen, ist, die IOSS-Registrierung als optionale Formalität statt als Preisentscheidung zu betrachten.
Erfüllung neu denken: Warum Konsolidierung besser ist als Aufspaltung
Wenn die Aufteilung von Paketen die Zölle nicht senkt und der Versand unkonsolidierter Kleinpakete diese pro Bestellung verdoppelt, ist es ratsamer, den Ort der Zollberechnung von vornherein zu ändern. Die Verlagerung von Warenbeständen in die EU – entweder als Komplettladung oder Teilladung per Seefracht, die einmalig an der Grenze abgefertigt wird – und die anschließende Abwicklung der einzelnen Kundenbestellungen aus einem bereits in der EU befindlichen Lager vermeidet die kumulative Zollberechnung pro Bestellung und HS-Code für diesen Teil des Markenkatalogs vollständig. Das Paket, das schließlich beim Kunden ankommt, ist eine innereuropäische Sendung und keine grenzüberschreitende.
This is the route Topway Shipping has been developing for brands making this very move. Founded in 2010, Shenzhen, China-based Topway Shipping has been a cross-border e-commerce logistics partner, with a founding team that has more than 15 years of expertise in international logistics and customs clearing, with a strong focus on China–U.S. in the past. transportation and now putting that same operational depth into European freight. Its service chain includes first-leg transportation, overseas warehousing, customs clearance and last-mile delivery, along with flexible FCL and LCL ocean freight from China to major ports worldwide – the kind of consolidated, warehouse-anchored model that keeps a brand’s per-order duty exposure predictable, rather than compounding with every mixed-SKU parcel.
Für eine Marke mit einem breiten Produktsortiment – Kosmetik, Accessoires, kleine Textilien, elektronische Bauteile, die jeweils unter eine andere Zolltarifnummer fallen – kann der Unterschied zwischen dem direkten Versand jeder Bestellung ab Ursprung und dem Versand in großen Mengen an ein Lager in der EU den Unterschied ausmachen zwischen sechs Euro Zollgebühren bei fast jeder Bestellung und der einmaligen Zollabfertigung in großen Mengen zu einem wesentlich niedrigeren effektiven Satz pro Einheit.
Neben den steuerlichen Aspekten spricht auch die Servicequalität für diese Umstellung. Der Versand aus einem EU-Lager ist für den Kunden in der Regel schneller als der direkte Versand oder Flug vom Ursprungsort. Dies ist für Konversion und Wiederkäufe genauso wichtig wie die Einsparungen für das Unternehmen. Marken, die den Wechsel zu ausländischen Lagern lediglich als Maßnahme zur Zollvermeidung betrachten, übersehen oft die damit verbundenen Vorteile hinsichtlich Liefergeschwindigkeit und Retourenabwicklung. Beides ist für europäische Kunden wichtiger, als die meisten Verkäufer bei der ersten Überlegung zu dieser Umstellung annehmen.
Auch die Rechnungen der Spediteure verändern ihre Form.
Ein Nebeneffekt, der bisher wenig Beachtung fand, ist die veränderte Abrechnung der Transportunternehmen. Vor Juli 2026 enthielten die meisten Rechnungen nicht einmal eine Position für Zollgebühren bei Sendungen mit geringem Wert – so selten fielen diese an. Nun werden Zölle auch für Sendungen erhoben, die zuvor keine hatten, und die Transportunternehmen fügen neue Felder hinzu, um die Zölle pro Tarifposition aufzuschlüsseln, oft zusammen mit einem Bearbeitungszuschlag, um den zusätzlichen Aufwand für die Zollanmeldung zu decken. Finanzabteilungen, die diese Rechnungen nun zum ersten Mal prüfen, stellen fest, dass die Gesamtgebühr für ein Paket nicht dem entspricht, was man sich aus der einfachen Annahme „3 € mal Anzahl der Artikel“ ergäbe, da Bearbeitungszuschlag und gesetzliche Zollgebühren je nach Transportunternehmen unterschiedlich kombiniert werden.
Die Auswahl des Transportunternehmens und die Transparenz seiner Abrechnungspositionen sind daher wichtiger denn je. Ein Logistikpartner, der die gesetzlichen Abgaben von seinen eigenen Bearbeitungsgebühren auf jeder Rechnung trennt, erleichtert es dem Finanzteam erheblich, die tatsächlichen Gesamtkosten zu modellieren und Unregelmäßigkeiten frühzeitig zu erkennen, anstatt erst drei Monate nach Einführung der neuen Regelung ein Muster von Überzahlungen festzustellen.
Praktische Schritte für Verkäufer
Die einfachste und naheliegendste Lösung ist die Korrektheit der HS-Codes. Zollbehörden, nicht Verkäufer, korrigieren häufig unklare oder zu weit gefasste Klassifizierungen. Eine nachträgliche Korrektur kann neben den Gebühren selbst zu Verzögerungen, Lagerkosten und Konflikten führen. Eine der häufigsten und vermeidbarsten Ursachen für Mehrkosten lässt sich durch die Überprüfung Ihres Katalogs anhand spezifischer Zolltarifnummern ausschließen, idealerweise in Zusammenarbeit mit einem Zollagenten oder Logistikpartner, der täglich EU-Zollabfertigungen durchführt.
Der zweite Punkt betrifft die Preisgestaltung. Kostenrechner, die für die Zeit vor Juli 2026 entwickelt wurden, liefern mittlerweile unbemerkt falsche Ergebnisse für Bestellungen mit mehreren Produktkategorien. Die Diskrepanz zwischen der alten Annahme und der neuen Realität zeigt sich meist zuerst als unerklärlicher Margenverlust und nicht als sofort erkennbarer Kostenposten. Um diese Transparenz wiederherzustellen, müssen die Preismodelle so angepasst werden, dass die Zölle pro Zolltarifnummer innerhalb einer Bestellung und nicht pro Bestellung berechnet werden.
Der dritte Punkt betrifft die Fulfillment-Architektur, nicht nur Verpackungsänderungen. Das Aufteilen oder Zusammenführen von Paketen beim Versand ist lediglich eine kosmetische Reaktion auf eine strukturelle Veränderung. Die strukturelle Lösung besteht darin, für Bestellungen mit höherem Durchsatz und mehreren Artikelkategorien (SKUs) auf EU-basierte Lager umzusteigen, während Bestellungen mit nur einem Artikel und einer einzigen HS-Code-Nummer weiterhin direkt versendet werden, sofern dies effizient ist. Diese Lösung skaliert mit dem Bestellvolumen, anstatt damit zu steigen.
Keiner dieser drei Schritte erfordert die vollständige Aufgabe des Direktversands. Im Gegenteil: Für viele Händler mit geringem Bestellvolumen oder nur einer Produktkategorie bleibt der Direktversand pro Bestellung die kostengünstigste Lösung, selbst mit der neuen Zollregelung – insbesondere, wenn ihr Sortiment nicht häufig verschiedene Zolltarifnummern innerhalb einer einzigen Bestellung umfasst. Es geht nicht darum, dass jede Marke morgen ein europäisches Lager benötigt, sondern darum, dass die Entscheidung nun unter expliziter Berücksichtigung der Zollstruktur pro HS-Code getroffen werden sollte, anstatt auf Annahmen zurückzugreifen, die ab dem 1. Juli 2026 nicht mehr zutreffen.
Fazit
Die Pauschalgebühr von 3 € war als einfache Übergangslösung gedacht, bis die EU-Zolldatenbank 2028 die vollständige, klassifizierungsbasierte Zollberechnung übernimmt. Doch gerade diese Einfachheit bereitet Händlern Probleme: Was wie ein Pauschalpreis pro Paket klingt, ist in Wirklichkeit ein Preis pro Zolltarifnummer. Dieser eine Unterschied reicht aus, um die Steuerbelastung bei Bestellungen mit verschiedenen Produktkategorien zu verdoppeln oder zu verdreifachen. Das Aufteilen der Pakete hilft nicht. Ignorieren reduziert die Steuerbelastung nicht. Effektiv ist es, genau zu wissen, welche HS-Codes in jeder Sendung zusammen transportiert werden, die Preise entsprechend anzupassen und – für Marken mit ausreichendem Volumen – auf Sammelgutversand und EU-weite Auftragsabwicklung umzustellen. So wird die Zollbelastung nur einmalig und in großem Umfang berechnet, anstatt für jede Bestellung einzeln. Händler, die dies als Frage der Auftragsabwicklung und nicht der Verpackung betrachten, werden ihre Margen während der Übergangsphase und darüber hinaus sichern.
Häufig gestellte Fragen
F: Wird die Gebühr von 3 € tatsächlich pro HS-Code oder pro Paket erhoben?
A: Die Gebühr richtet sich nach der jeweiligen Position im Zolltarif der Sendung. Für ein Paket mit einem HS-Code werden 3 € berechnet, unabhängig von der Anzahl der enthaltenen Einheiten dieses Artikels; für ein Paket mit zwei verschiedenen HS-Codes werden die Gebühren doppelt berechnet.
F: Verringert sich der Gesamtzoll, wenn eine gemischte Bestellung in separate Pakete aufgeteilt wird?
A: Nein, das stimmt nicht. Die Gesamtzollgebühr bleibt gleich, da sie anhand der Anzahl der Zolltarifnummern und nicht anhand der Anzahl der Pakete berechnet wird. In den meisten Fällen führt die Aufteilung zu höherem Bearbeitungsaufwand und zusätzlichen Kosten für die Zustellung auf der letzten Meile, anstatt Einsparungen zu bringen.
F: Wie lange wird der einheitliche Preis von 3 € gelten?
A: Es handelt sich um eine Übergangsmaßnahme, die am 1. Juli 2026 beschlossen wurde und voraussichtlich bis zum 1. Juli 2028 gelten wird. Dann wird der EU Customs Data Hub voraussichtlich die vollständige Einführung von Zöllen auf Basis der Warenklassifizierung vornehmen.
F: Sind Lieferungen zwischen Unternehmen betroffen?
A: Nein. Diese Pauschalregelung gilt nicht für umsatzsteuerpflichtige B2B-Importe und für legitime Sendungen zwischen Privatpersonen.
F: Was passiert, wenn ein Verkäufer nicht bei IOSS registriert ist?
A: Kommerzielle Sendungen unter 150 €, die nicht unter das IOSS-System fallen, werden weiterhin über die vereinfachte Anmeldung H7 abgewickelt. Allerdings wird für diese Waren der reguläre Zollsatz anstelle des Pauschalbetrags von 3 € erhoben, was je nach Warenkategorie teurer ausfallen kann.