
Un centro, 27 mercados: como funciona realmente a distribución paneuropea
introdución
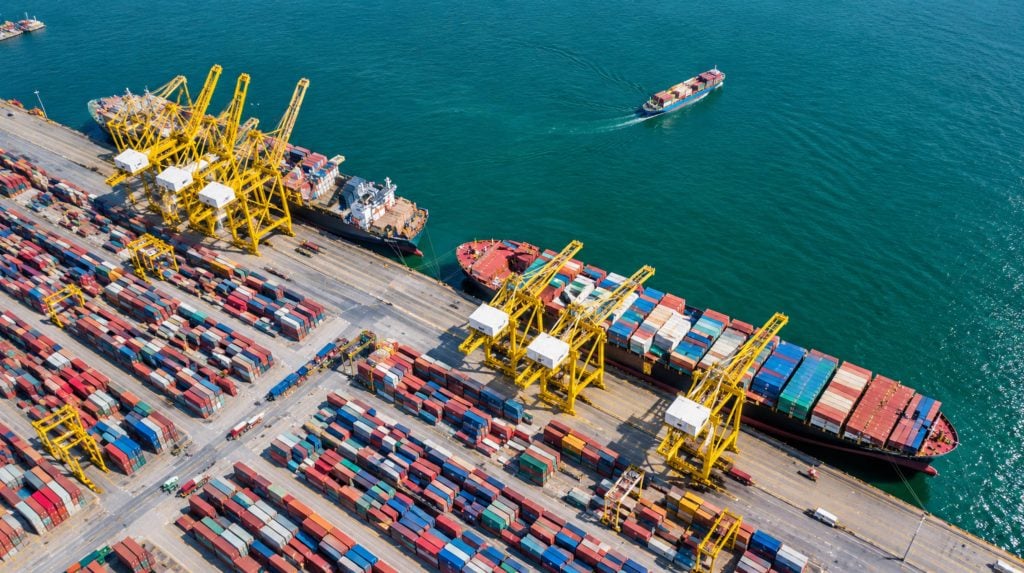
Todos os vendedores transfronteirizos acaban chegando ao mesmo momento incómodo. Os primeiros pedidos de Alemaña envíanse como paquetes directos desde China e ninguén se queixa. Entón, Francia e Italia comezan a crecer, unha clienta en Lisboa pregunta por que o seu pedido leva dezaoito días en tránsito e alguén do equipo debuxa un mapa de Europa cun só punto no medio e frechas que apuntan cara a fóra. Ese punto é o centro. A idea que hai detrás é sinxela: importar mercadorías á Unión Europea a granel, despachar aduanas unha vez e cumprir todos os pedidos de dentro do bloque.
A execución é onde a maioría dos plans fracasan. A Unión Europea é un territorio aduaneiro, pero non é un sistema tributario, unha lingua, unha paisaxe de transportistas ou un conxunto de hábitos de consumo. Un só almacén crea un único punto de almacenamento e nada máis. Detrás do lema de 27 mercados agóchanse 27 réximes de IVE, tipos estándar que van do 17 por cento en Luxemburgo ao 27 por cento en Hungría, un mosaico de sistemas nacionais de cumprimento de envases e produtos electrónicos e redes de entrega que se comportan de forma moi diferente en Rotterdam e na Romanía rural. Tratar o centro como un proxecto loxístico puro é a forma máis rápida de acabar cun problema tributario que ningún transportista pode solucionar.
O momento oportuno fai que este tema sexa máis urxente que hai un ano. O 1 de xullo de 2026, a UE puxo fin á súa exención de dereitos para os envíos inferiores a 150 € e substituíuna por un dereito fixo temporal de 3 € por categoría de artigo. Está previsto que o 1 de novembro se aplique unha taxa de tramitación da Unión de 2 €. A reforma do IVE, que reformulará os rexistros de almacéns, chegará en 2028. Esta guía explica como funciona na práctica a distribución paneuropea, desde o contedor marítimo ata a porta do cliente, que decisións importan máis e onde se agochan os custos reais. Reflicte as normas tal e como están a mediados de outubro de 2026 e sinala os lugares onde os detalles aínda están en proceso de mellora.
Que é realmente un centro paneuropeo
Un centro paneuropeo é un almacén, ou unha pequena rede de almacéns, situado dentro do territorio aduaneiro da Unión Europea onde as mercadorías importadas se poñen a libre práctica e logo se distribúen a clientes en varios estados membros. A característica definitoria non é o edificio, senón o estado xurídico das mercadorías. Unha vez que se xestionan os dereitos de autor e o IVE de importación no punto de entrada, as existencias circulan libremente a través das fronteiras e cada venda posterior é unha subministración nacional do país onde se atopan as existencias ou unha venda a distancia intracomunitaria a un consumidor noutro lugar.
Esa definición separa inmediatamente un centro de distribución do modelo de paquetería directa que dominou o comercio electrónico transfronteirizo chinés durante a última década. No modelo directo, cada pedido é a súa propia importación. Leva a súa propia declaración aduaneira, o seu propio valor, a súa propia viaxe desde un almacén de orixe en Shenzhen ou Yiwu e a súa propia exposición a calquera taxa que se aplique a paquetes pequenos ese mes en particular. No modelo de centro de distribución, a importación ocorre unha vez para centos ou miles de unidades, e a viaxe a nivel de pedido comeza dentro de Europa.
Tres arquitecturas comúns
A maioría dos vendedores acaban cunha destas tres configuracións. A primeira é un único centro de distribución, normalmente nos Países Baixos, Bélxica, Alemaña ou Polonia, que serve a todo o continente desde un único conxunto de existencias. É o máis sinxelo de operar, necesita o menor número de rexistros de IVE e concentra o inventario, o que mantén as existencias de seguridade baixas. O seu punto débil é a distancia, porque un paquete dos Países Baixos ao sur de Italia ou Grecia é máis lento e caro que un enviado dentro do país.
O segundo é un centro con puntos de almacenamento adicionais. O almacén central contén a cola longa da gama, mentres que os produtos máis vendidos replícanse nun ou dous países adicionais onde a densidade de pedidos o xustifica. O terceiro é o cumprimento local completo, con stock en todos os mercados principais. Os programas de Marketplace como o FBA paneuropeo de Amazon inclínanse nesta dirección, distribuíndo o inventario entre países de almacenamento como Alemaña, Francia, Italia, España e Polonia. Ofrece o servizo máis rápido e supón a maior carga de cumprimento.
Ningunha arquitectura é correcta en abstracto. A elección correcta depende do volume de pedidos por país, do valor medio dos pedidos, do tamaño do produto, das taxas de devolución e de canta administración fiscal pode soportar a empresa de forma realista. Un vendedor que fai trescentos pedidos ao mes a España non debería ter accións españolas. Un vendedor que fai trinta mil case con certeza debería.
Por que 2026 reescribiu a economía
Durante anos, a aritmética favoreceu os paquetes directos. Os envíos valorados en menos de 150 € entraron na UE exentos de dereitos de aduana e, desde 2021, a ventanilla única de importación permitiu que as plataformas cobrasen o IVE ao finalizar a compra. Un aparello de dez euros podería voar de Shenzhen a Hamburgo sen dereitos e con moi pouca fricción aduaneira. Esa aritmética cambiou o 1 de xullo de 2026.
O imposto de 3 €
O Regulamento (UE) 2026/382 do Consello eliminou a exención de dereitos para os envíos de baixo valor. Desde o 1 de xullo de 2026 ata o 1 de xullo de 2028, aplícase un dereito de aduana fixo temporal de 3 € a cada categoría de artigos dun envío valorado en 150 € ou menos. En termos aduaneiros, unha categoría de artigos é unha partida arancelaria distinta de seis díxitos na declaración. Un paquete que contén unha camiseta, uns pantalóns vaqueiros e uns calcetíns clasificados en tres partidas diferentes ten un custo de 9 €, mentres que tres camisetas nunha mesma partida teñen un custo de 3 €.
O imposto semella trivial cun límite máximo de 150 €, pero é brutal na parte inferior do rango. Nun artigo de 10 €, 3 € supoñen un imposto do 30 %. Nun paquete mixto de tres artigos pequenos cun valor total de 60 €, o imposto por si só engade un 15 % antes de calcular o IVE. Os vendedores que construíron o seu modelo con cestas moi baratas e moi variadas son os que máis o senten.
A taxa de xestión de 2 €
A segunda taxa é a taxa de tramitación da Unión. A Comisión Europea adoptou un regulamento delegado o 21 de setembro de 2026 que a fixa en 2 € por artigo para mercadorías vendidas a distancia desde terceiros países e despachadas a libre práctica para clientes na UE. Segundo as directrices comerciais publicadas, a lei aínda está dentro do seu período de exame, que remata o 21 de outubro, coa entrada en vigor prevista para o día seguinte e a aplicación a partir do 1 de novembro. A diferenza do dereito temporal, a taxa non ten unha data de finalización fixa e está destinada a ser revisada periodicamente.
O texto tamén contén un detalle que importa para a planificación do centro de distribución: prevese unha taxa máis baixa a partir do 1 de xullo de 2028 para as mercadorías despachadas dos almacéns aduaneiros para vendas a distancia. A dirección da viaxe é clara. Bruxelas quere que as existencias cheguen a granel, baixo supervisión e con datos completos, e está a fixar o prezo da alternativa en consecuencia.
Complementos nacionais e datas de mudanza
Os estados membros non agardaron con educación. Francia adoptou medidas anticipadas sobre os dereitos e Romanía cobra unha taxa fixa por paquete desde principios de 2026. Italia lexislou a súa propia contribución nacional de 2 €, pero aprazouna en máis dunha ocasión, e os últimos informes apuntan ao 1 de decembro de 2026, e os comentarios comerciais prevén que as taxas nacionais de tramitación desaparezan unha vez que se aplique a taxa da Unión. O imposto de 2 € sobre os paquetes de Austria, que se aplicará desde o 1 de outubro de 2026, ten como obxectivo os grandes operadores. Dado que as datas e o alcance neste ámbito cambian mes a mes, calquera modelo orzamentario debería tratar as taxas nacionais como variables e confirmalas cun axente de aduanas antes de cada tempada de venda.
Táboa 1: Datas clave para a planificación da distribución en toda a UE
| data | evento | Área |
| 1 xullo 2021 | Comeza o limiar de vendas a distancia de 10 000 € en toda a UE e o IOSS | IVE |
| 1 xullo 2026 | Imposto fixo temporal de 3 € por categoría de artigo en envíos de ata 150 € | Alfándega |
| 21 setembro 2026 | Un acto delegado da Comisión fixa a taxa de tramitación da Unión en 2 € por artigo | Alfándega |
| 1 de novembro de 2026 (previsto) | Comeza a aplicarse a taxa de xestión da unión | Alfándega |
| 1 de decembro de 2026 (notificado) | Contribución nacional italiana de 2 €, tras adiamentos anteriores | nacional |
| 1 xullo 2028 | Remata o dereito fixo; taxa máis baixa para o levante de depósitos aduaneiros; sistema ampliado de transferencia de mercadorías propias e de OSS no marco de ViDA | Aduanas e IVE |
| 1 xullo 2030 | A facturación electrónica convértese no predeterminado en ViDA | IVE |
As matemáticas honestas do deber nun modelo de centro
Sería tentador dicir que o centro sempre gaña en impostos. Non é así. Cando as mercadorías se importan a granel, despáranse cos seus tipos arancelarios normais por código de mercadoría, non ao tipo fixo de 3 €. Para moitos bens de consumo, o tipo normal é cero, o que fai que o centro sexa moito máis barato. Para a roupa, que adoita ter tipos de arredor do 12 por cento, a comparación depende do valor do artigo.
Táboa 2: Imposto fixo de 3 € sobre unha encomenda directa fronte á importación a granel a tipos estándar (ilustrativo)
| Valor do artigo | Paquete directo, imposto fixo | Importación a granel con arancel do 12% | Importación a granel con arancel do 0% |
| €10 | 3.00 € (30%) | €1.20 | €0.00 |
| €30 | 3.00 € (10%) | €3.60 | €0.00 |
| €50 | 3.00 € (6%) | €6.00 | €0.00 |
| €120 | 3.00 € (2.5%) | €14.40 | €0.00 |
O patrón merece unha lectura atenta. Para un artigo barato a un tipo do 12 por cento, a importación a granel aforra cartos. Para un artigo de 120 € ao mesmo tipo, o imposto fixo é en realidade inferior ao imposto estándar, o que é unha peculiaridade do réxime temporal que desaparece en 2028. Polo tanto, o caso do centro baséase menos na liña de dereitos que en todo o que o rodea: a taxa de manipulación por artigo, a entrega máis rápida, as devolucións máis fáciles, os datos máis limpos e o control da posición do IVE. Calquera que constrúa un centro unicamente para evitar 3 € malinterpretou o proxecto.
A etapa de entrada: De Shenzhen ao centro de conexións
Un centro de conexións só é tan bo como o seu fluxo entrante. A maioría das operacións paneuropeas aliméntanse do transporte marítimo procedente da China, co transporte aéreo reservado para lanzamentos e reabastecemento de emerxencia e o transporte ferroviario que transporta unha parte do tráfico de Asia-Europa. As decisións tomadas neste tramo establecen o custo en destino de cada unidade antes de que se recolla un só pedido.
FCL ou LCL
Unha carga completa dun contedor ten sentido cando un só envío enche a maior parte dun contedor de 20 ou 40 pés. O custo por metro cúbico é menor, a carga selase na orixe e manéxase menos veces, e o risco de danos ou perdas diminúe. Unha carga inferior a unha carga de contedor convén aos vendedores que envían en lotes máis pequenos, proban novos produtos ou queren repoñer a miúdo sen ter que inmobilizar diñeiro nunha caixa chea. A contrapartida é o tempo de consolidación en ambos os extremos, máis manipulación e unha tendencia a que o tránsito se prolongue varios días máis.
Táboa 3: FCL fronte a LCL para o reabastecemento do centro de cargas
| Factor | FCL | LCL |
| Mellor para | Éxitos de vendas probados con demanda estable | Produtos novos, lotes máis pequenos, recargas frecuentes |
| Custo por metro cúbico | Máis baixo a altas taxas de recheo | Máis alto, máis gastos de consolidación |
| Manipulación | Selado na orixe, aberto no destino | Consolidado e desconsolidado en ambos extremos |
| Tránsito típico | Horario directo de porto a porto | A miúdo varios días máis |
| Diñeiro inmobilizado en stock | Maior por envío | Menor por envío |
Topway Shipping, con sede en Shenzhen e activa desde 2010, ofrece transporte marítimo flexible de FCL e LCL desde China aos principais portos de todo o mundo. Esa flexibilidade é importante para os construtores de centros de transporte porque os dous modos adoitan usarse en secuencia. Un vendedor pode comezar con LCL consolidado mentres os volumes son incertos e despois pasar a contedores cheos en canto un produto demostre o seu valor. Os máis de quince anos de experiencia do equipo fundador en loxística internacional e despacho de aduanas tamén axudan aquí, xa que a elección entre modos raramente é só unha cuestión de tarifa de frete. Depende da precisión das previsións, das condicións de pagamento coa fábrica e do risco de quedar sen existencias durante a tempada alta.
Escolla do porto de entrada
As grandes portas de entrada do Mar do Norte dominan por boas razóns. Rotterdam, Antuerpen-Bruxas, Hamburgo e Bremerhaven ofrecen capacidade en augas profundas, servizos frecuentes e fortes conexións terrestres por ferrocarril, barcaza e estrada. Portos do sur como Valencia, Barcelona, Xénova e o Pireo acurtan o tramo oceánico para os mercados mediterráneos, e Gdansk creceu como unha alternativa báltica con acceso directo a Europa Central e Oriental. O mellor porto de entrada é o que coloca o contedor máis preto do almacén central a unha tarifa aceptable e cun rendemento de programación fiable.
A conxestión, a dispoñibilidade ferroviaria e os horarios das barcazas cambian segundo a tempada e deben revisarse antes de cada pico. Un porto máis barato que engade catro días de parada na terminal raramente é máis barato en total.
Despacho, Clasificación e IVA de Importación
A despacho no punto de entrada é onde o modelo central gaña o seu sustento. As mercadorías decláranse cos códigos completos de mercadorías, orixe e valor, os dereitos calcúlanse ao tipo arancelario aplicable e o IVE de importación págase ou aprázase. Coas reformas de 2026, a clasificación precisa de seis díxitos xa non é unha cuestión de detalle, porque os mesmos códigos determinan a taxa de 3 € nos paquetes e alimentan os perfís de risco que utiliza a aduana para decidir que inspeccionar.
Dous países destacan no IVE de importación. Os Países Baixos e Bélxica ofrecen mecanismos que permiten que o IVE de importación se contabilice na declaración periódica en lugar de pagarse en efectivo na fronteira, previa autorización. Para un vendedor que importa varios contedores ao mes, a diferenza de fluxo de caixa é substancial, e é unha das razóns polas que estes dous países seguen aparecendo nos primeiros postos das listas de preseleccións dos centros. Os vendedores de fóra da UE normalmente necesitan un representante fiscal ou un importador establecido rexistrado para usar estas facilidades.
A disciplina documental é o diferenciador discreto nesta etapa. A factura comercial, a lista de empaquetado e o coñecemento de embarque deben coincidir en cantidades, valores e descricións, e cada caixa debe estar etiquetada para que o almacén poida recibila sen ter que abrir todas as caixas. As discrepancias entre a documentación e as mercadorías físicas están entre as causas máis comúns de retencións na fronteira e de atrasos na recepción no centro de carga, e case sempre se poden evitar cunha lista de verificación previa ao envío acordada coa fábrica.
O despacho de aduanas é un dos servizos que Topway Shipping ofrece como parte dunha cadea que tamén inclúe o transporte de primeira etapa, o almacenamento no estranxeiro e a entrega na última milla. Para un operador de centro de distribución, isto significa que unha parte pode ser responsable dos documentos, a clasificación e a entrega ao almacén, en lugar de tres provedores que se pasan un contedor de ida e volta con documentación incompleta.
Escolla da localización do centro
As decisións de localización adoitan discutirse emocionalmente, e os vendedores defenden o país onde reside o seu axente ou un socio comercial. Unha estratexia máis limpa consiste en puntuar os países candidatos segundo cinco criterios: acceso a portos e aeroportos, custo da man de obra e do alugueiro, IVE e instalacións aduaneiras, distancia á demanda e profundidade do mercado local de operadores e empresas de transporte de terceiros.
Táboa 4: Comparación indicativa dos países do centro común
| país | Puntos fortes | Debilidades | O máis axeitado para |
| Holanda | Rotterdam e Schiphol, aprazamento do IVE ás importacións, denso mercado 3PL | Altos custos de alugueiro e man de obra, subministración escasa de almacéns | Europa Occidental e Central, bens de maior valor |
| Bélxica | Antuerpen-Bruxas, aprazamento do IVE, posición central entre NL, FR e DE | Mercado interno máis pequeno, alugueiros en aumento preto dos portos | Vendedores que queren unha porta de entrada preto de Francia e Alemaña |
| Alemaña | Maior mercado de consumo, rede de operadores moi densa | Alto custo da man de obra, cultura de devolución esixente | Vendedores cuxo maior mercado é Alemaña |
| Polonia | Menor custo da man de obra e do alugueiro, posición no centro-leste, crecente capacidade portuaria no Báltico | Longa distancia a Península Ibérica e Italia | Mercadorías voluminosas e sensibles ao custo, Alemaña e Europa Central e Oriental |
| España | Portos de Valencia e Barcelona, forte alcance ibérico | Distancia dos mercados nórdicos e bálticos | Foco ibérico ou un punto de stock cara ao sur |
Independentemente do cadro de mando que se empregue, a densidade de pedidos é o árbitro final. O centro debería situarse preto do maior grupo de pedidos, porque cada quilómetro entre o almacén e o cliente págase en cada paquete, para sempre. Unha cifra do sector amplamente citada suxire que o cumprimento localizado pode facer que as entregas sexan arredor dun 30 por cento máis rápidas que servir todo desde un punto central, o que demostra o que está en xogo en mercados como Italia e Francia cando o almacén está en Polonia ou nos Países Baixos.
A estacionalidade, a dispoñibilidade do almacén e os termos mínimos do contrato tamén importan. O espazo de tempada alta adoita reservarse con meses de antelación, e un vendedor que negocia en outubro o volume de novembro xa perdeu a maior parte da súa vantaxe.
Outro punto que a miúdo se pasa por alto na visita ao lugar: a calidade do mercado laboral arredor do almacén. Un edificio con excelente acceso ao porto é de pouca utilidade se a rexión circundante non pode fornecer suficientes recolectores e operadores de carretillas elevadoras cualificados en novembro, ou se os custos da man de obra de axencia duplícanse durante as semanas punta. Os vendedores deberían preguntar aos potenciais socios do almacén sobre plans de persoal realistas para a tempada alta, o tempo medio de entrada do peirao ao almacén para os contedores entrantes e os prazos límite de pedidos que aínda permiten o envío o mesmo día. Estas respostas operativas tenden a predicir mellor a calidade do servizo que o aluguer por metro cadrado.
IVE: a parte que incumpre a maioría dos plans de Hub
Os equipos de loxística tenden a tratar o IVE como un problema alleo ata que unha autoridade tributaria escribe á empresa. Nun modelo de centro, o imposto segue a localización física das mercadorías e ese único feito impulsa a maior parte da carga de rexistro.
Que abrangue e que non abrangue o código fonte de acceso libre
A ventanilla única da Unión permite que un vendedor presente unha declaración trimestral no seu estado membro de orixe para declarar o IVE das vendas a distancia transfronteirizas B2C de mercadorías, utilizando os tipos dos países dos clientes. Desde o 1 de xullo de 2021, aplícase un único limiar de 10 000 € para toda a UE aos pequenos vendedores con sede na UE, por riba do cal se debe pagar o IVE no país do cliente. A ventanilla única da Unión é valiosa, pero é máis restrinxida do que moitos vendedores supoñen. Abarca as mercadorías que saen dun estado membro para consumidores noutro. Non abrangue unha venda desde un almacén alemán a un consumidor alemán, que é un fornecemento nacional alemán, e non abrangue o movemento das túas propias existencias entre almacéns.
A consecuencia é que manter inventario nun segundo país normalmente desencadea un rexistro local do IVE alí desde a primeira venda, independentemente de canto se venda transfronteirizo. Polo tanto, unha rede con cinco países de almacenamento pode significar cinco rexistros locais, liñas xerais de envío enriba e a notificación de cada transferencia de existencias dentro da UE. Segundo se informa, varios países, incluídos Francia, España, Italia e Polonia, esixen ás empresas non comunitarias que nomeen un representante fiscal, o que engade taxas e responsabilidade compartida.
Un mapa rápido de configuracións comúns
Táboa 5: Pegada do IVE por configuración de cumprimento segundo as normas vixentes
| Instalación | Rexistros locais de IVE | OSS | Nota práctica |
| Centro único no país A, que vende a consumidores de toda a UE | Só o país A | Si, para B2C transfronteirizo | Estrutura máis sinxela; os vendedores de fóra da UE aínda precisan dun importador rexistrado ou dun representante fiscal |
| Centro en A máis accións a prazo en B | A e B | si | As transferencias de A a B son eventos declarables en ambos os países |
| Programa paneuropeo Marketplace con existencias en catro ou cinco países | Cada país de almacenamento | si | Maior carga de arquivos, entrega local máis rápida |
| Stock no país de orixe, pedidos enviados ao estranxeiro a través da fronteira | Só país de orixe | si | Menos rexistros, taxas de tramitación transfronteiriza máis elevadas |
Que cambios ocorren en xullo de 2028?
O paquete de medidas sobre o IVE na era dixital, adoptado mediante a Directiva (UE) 2025/516, está deseñado para aliviar precisamente esta dificultade. A partir do 1 de xullo de 2028, espérase que o sistema de libre distribución ampliado abranga as vendas nacionais B2C dun vendedor en países onde non está establecido, e un novo réxime para as transferencias de bens propios permitirá ás empresas declarar os movementos de existencias nunha única declaración mensual do sistema de libre distribución en lugar de rexistrarse en cada país de destino. A representación fiscal dos operadores de terceiros países non se aboliu e a facturación electrónica convértese en predeterminada a partir de 2030.
Ata entón, o enfoque sensato é planificar a pegada segundo as regras actuais e evitar construír unha estrutura cuxa única vantaxe sexa algo que cambiará pronto. Un vendedor que se consolida nun ou dous centros agora non perde nada coa chegada de ViDA, mentres que un vendedor que distribúe as existencias en seis países leva seis conxuntos de presentacións durante case dous anos máis.
Saída: dun almacén a 27 destinos
Unha vez que o stock está no centro, o desafío convértese na loxística de paquetes, e a resposta raramente é un só transportista. Os transportistas nacionais como PostNL, Colissimo, InPost e Correos son fortes dentro dos seus territorios de orixe, mentres que os integradores e consolidadores xestionan as etapas transfronteirizas. O deseño habitual é unha combinación de transportistas por destino: un integrador premium para os mercados principais de alto valor, un servizo postal ou consolidador máis barato para a longa cola e socios locais de última milla en mercados onde as taxas de entrega no primeiro intento son baixas. En Polonia, Francia, Bélxica e os Países Baixos, os armarios de paquetes e os puntos de recollida adoitan ser o predeterminado en lugar da alternativa, e a selección do transportista debería reflectir iso.
Tempos de tránsito indicativos
Táboa 6: Tránsito por estrada típico con servizo estándar en días laborables (indicativo, non garantido)
| Clúster de destino | Desde un centro do Benelux | Desde un centro polaco |
| Alemaña | 1 para 2 | 1 para 2 |
| Francia | 1 para 3 | 2 para 4 |
| Italia | 2 para 4 | 2 para 4 |
| España e Portugal | 3 para 5 | 4 para 6 |
| Países nórdicos | 2 para 4 | 2 para 4 |
| Estados bálticos | 3 para 5 | 2 para 3 |
| Romanía, Bulgaria, Grecia | 4 para 7 | 3 para 6 |
| Irlanda | 3 para 5 | 4 para 7 |
| Malta, Chipre, Illas Baleares | 5 para 10 | 5 para 10 |
Estes rangos mostran por que un único centro funciona ben para os mercados principais e ten dificultades nos periféricos. A Europa do Leste rural e os territorios insulares engaden días e recargos que son invisibles nunha lista de tarifas principais, e os vendedores que os ignoran só descobren o custo cando chegan os informes de marxe.
A resposta práctica é prometer xanelas de entrega por país en lugar dunha promesa continental, e calcular o prezo do envío segundo a tarifa real do transportista asignado a cada zona.
Os paquetes transfronteirizos tamén traen documentación máis alá das fronteiras da UE. As entregas a Noruega, Suíza e o Reino Unido saen da unión aduaneira, polo que un centro que anuncia as entregas a toda Europa necesita unha política clara para eses destinos: quen declara as mercadorías, quen paga o IVE e os impostos locais e o que se lle di ao cliente ao finalizar a compra. Os vendedores que envían discretamente a estes mercados coma se fosen estados membros son os que teñen os seus paquetes nos almacéns aduaneiros durante semanas.
Devolucións, cumprimento e os custos que ninguén orzamenta
As devolucións son o punto de partida para a economía central na moda e nos bens de consumo. Os consumidores da UE teñen un dereito legal de desistimento de 14 días nas compras a distancia, e as taxas de devolución no sector da roupa poden ser elevadas. Enviar unha devolución a China é financeiramente absurdo, polo que o centro debe procesar as devolucións localmente ou dalas de baixa. Un enderezo de devolución local, unha rutina de inspección e un proceso de reposición converten unha venda perdida en inventario que se pode revender en cuestión de días, pero requiren man de obra de almacén, regras de clasificación e, ás veces, un enderezo de devolución no propio país do cliente para evitar friccións transfronteirizas.
A conformidade do produto segue as existencias. En virtude do Regulamento xeral de seguridade dos produtos, que se aplica desde decembro de 2024, os produtos que se comercializan no mercado da UE requiren unha persoa responsable con sede na UE e información de trazabilidade. As categorías co marcado CE, como a electrónica e os xoguetes, levan documentación adicional. Os envases, as baterías e os equipos electrónicos desencadean rexistros de responsabilidade ampliada do produtor que son nacionais en lugar de a nivel da UE, e polo tanto multiplícanse con cada país onde se vende o produto. Estes non son extras opcionais: as autoridades aduaneiras e de vixilancia do mercado están a traballar máis duro en 2026, e un dos obxectivos declarados da reforma aduaneira é manter as mercadorías non conformes lonxe dos consumidores.
Os datos son o último elemento. A reforma avanza cara a datos estandarizados a nivel de artigo e un Centro de Datos Aduaneiros da UE que as empresas xa poden usar de forma voluntaria, e o réxime completo chegará en 2028. Un operador de centro que xa teña datos mestres de produtos limpos, con códigos de mercadorías, orixe, materiais e valores, atopará máis fácil cumprir todos os requisitos posteriores.
Un manual práctico de Hub
Os vendedores que teñen éxito coa distribución en toda a UE raramente comezan cun gran deseño. Móvense por fases e cada fase ten un desencadeante que lles indica cando se xustifica a seguinte.
Fase un: Un centro, vendas transfronteirizas
Comeza cun único centro no país que mellor se axuste ao maior grupo de pedidos. Importa por LCL ou FCL, pon o stock en libre circulación segundo o arancel aplicable, rexístrate para o IVE no país central e únete a OSS. Como regra xeral, esta configuración serve á maioría dos vendedores ata que un mercado secundario alcanza aproximadamente o 15 ao 20 por cento dos pedidos ou ata que a entrega lenta comeza a custar a conversión.
Fase dous: accións de futuro para os que se moven rápido
Engade un segundo punto de almacenamento só para os produtos máis vendidos, no país cuxo volume de pedidos e problemas de entrega o xustifiquen. Acepta o rexistro adicional do IVE e a declaración de transferencias, e mantén o rango secundario deliberadamente reducido para que o inventario se manteña baixo control.
Fase tres: Unha rede rexional
Unha rede rexional ten sentido cando os volumes dan soporte a varias operacións de almacén a tempo completo e a función financeira pode xestionar varias presentacións cada mes. Para entón, a reforma do IVE tamén estará máis preto, e os cambios de 2028 poden eliminar algúns dos rexistros que doutro xeito crearían as transferencias de existencias.
Táboa 7: Comparación dos principais modelos de hub
| modelo | Profundidade do inventario | Pegada do IVE | Velocidade de entrega | Mellor axuste |
| Centro único | O máis baixo | Un país máis OSS | Bo no núcleo, máis lento nos bordos | Vendedores con menos de 5,000 pedidos ao mes ou cun mercado dominante |
| Cubo máis accións dianteiras | Moderado | Dous ou tres países máis o código aberto | Forte nos principais mercados | Crecemento de vendas con éxitos de vendas claros |
| Rede rexional | Máis alto | Varios países máis OSS | O máis rápido | Vendedores de alto volume con capacidade financeira e de cumprimento de normas |
Os limiares de pedido da última fila son regras xerais, non límites regulamentarios, e varían co valor medio do pedido e o tamaño do produto. Un vendedor de mobles e un vendedor de accesorios para teléfonos chegan á mesma decisión con volumes moi diferentes.
Onde encaixa Topway Shipping na cadea
Topway Shipping leva sendo provedora de solucións loxísticas de comercio electrónico transfronteirizo desde 2010, coa súa sede en Shenzhen. O equipo fundador achega máis de 15 anos de experiencia en loxística internacional e despacho de aduanas, cun forte enfoque no transporte entre China e Estados Unidos, e os servizos da empresa abarcan toda a cadea loxística: transporte de primeira etapa, almacenamento no estranxeiro, despacho de aduanas e entrega na última milla. Para o transporte marítimo, Topway ofrece servizos flexibles FCL e LCL desde China aos principais portos de todo o mundo.
Para un centro de distribución paneuropeo, esas pezas encaixan directamente nas etapas descritas nesta guía. O transporte de primeira etapa e o transporte marítimo levan o stock desde a fábrica ata a porta de entrada europea escollida. O despacho de aduanas converte un contedor que chega en mercadorías que circulan legalmente coa clasificación correcta. O almacenamento no estranxeiro proporciona un fogar ao stock e a entrega na última milla conecta o centro cos clientes. O valor dun único provedor nestas etapas é a responsabilidade: cando un contedor se atrasa, un documento é incorrecto ou se perde stock, un equipo posúe a resposta.
Os vendedores que consideran un primeiro centro de distribución adoitan preguntar por onde comezar. Un primeiro paso práctico é compartir a lista de produtos, os volumes mensuais de pedidos por país e os prazos de entrega obxectivos co equipo de Topway Shipping, e solicitar unha comparación dos plans LCL e FCL, as opcións de porto e os requisitos de despacho para os códigos de mercadorías implicados. Iso converte un debate abstracto sobre un centro de distribución fronte a varios en números que un equipo financeiro pode aprobar.
Conclusión
A distribución paneuropea funciona cando se trata como tres sistemas conectados en lugar dun só almacén. O sistema de entrada move mercadorías desde China a unha porta de entrada europea e despachaas cos datos correctos. O sistema tributario decide onde se atopan as mercadorías, que rexistros as seguen e como se notifican as vendas. O sistema de saída converte un único conxunto de existencias nunha entrega predecible en mercados moi diferentes. A debilidade dun dos tres prexudica os outros dous.
As reformas de 2026 fortalecen a creación dun centro de distribución, pero non son automáticas. Os dereitos de 3 € e a próxima taxa de xestión de 2 € castigan os paquetes directos de baixo valor, pero a vantaxe do centro depende das taxas arancelarias, a velocidade de entrega, a xestión das devolucións e a disciplina de cumprimento en lugar dunha única taxa. Coas modificacións do IVE de 2028 que se aproximan, a mellor estratexia para a maioría dos vendedores é unha estratexia enxuta: comezar cun centro de distribución ben situado, manter os datos limpos, engadir existencias futuras só onde insistan as cifras e revisar a estrutura cando entren en vigor as novas regras do código fonte.
Para os vendedores que trasladan mercadorías da China a Europa, traballar cun socio que cubra o transporte de primeira etapa, o transporte marítimo, o despacho de aduanas, o almacenamento e a entrega na última milla reduce o número de lugares onde un proxecto de centro de distribución pode fallar. Topway Shipping ofrece esa cobertura de cadea completa, e unha breve conversa sobre os volumes e os mercados obxectivo é a forma máis rápida de descubrir que modelo de centro de distribución se adapta.
FAQs
P: Necesito rexistrarme no IVE en todos os países onde vendo?
R: Non. As vendas transfronteirizas B2C desde un único centro normalmente pódense declarar a través de OSS. Xeralmente, só se precisa un rexistro local nos países onde se teñen existencias ou se cumpren outras condicións locais.
P: Aplícase o imposto de 3 € ás mercadorías importadas a granel por contedor?
R: Non. O dereito fixo aplícase a envíos de baixo valor de ata 150 € vendidos a distancia. As importacións a granel despáranse ao tipo arancelario normal para o seu código de mercadoría, que pode ser superior ou inferior a 3 € por artigo.
P: Cando comeza a cobrarse a taxa de xestión de 2 € da Unión?
A Comisión fixouno en 2 € por artigo, e a súa aplicación prevese a partir do 1 de novembro de 2026. Confirme o estado final co seu axente de aduanas, xa que a lei aínda estaba no seu período de exame a mediados de outubro.
P: Cal é o mellor país para un primeiro centro de conexións?
R: Depende da procedencia da maioría dos teus pedidos. Os Países Baixos e Bélxica convén aos vendedores que desexan un aprazamento do IVE ás importacións e fortes conexións portuarias, mentres que Polonia convén aos vendedores sensibles aos custos que prestan servizos a Alemaña e Europa Central e Oriental.
P: Debería comezar con FCL ou LCL?
R: Comeza con LCL cando a demanda sexa incerta e pasa a FCL unha vez que un produto teña vendas estables e un volume suficiente para encher a maior parte dun contedor.
