
Tres meses despois do inicio do imposto de 3 €: o que cambiou realmente para os vendedores chineses
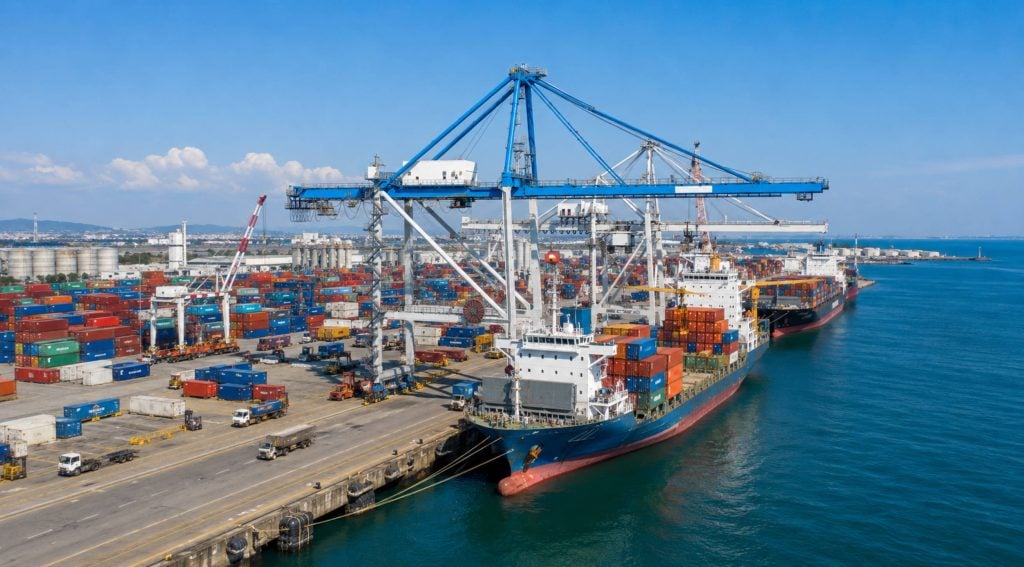
O 1 de xullo de 2026, a Unión Europea puxo fin discretamente a unha das últimas canles importantes libres de impostos para o comercio electrónico transfronteirizo. A exención de minimis de 150 €, que permitira que os paquetes de baixo valor entrasen no bloque sen dereitos de aduana durante décadas, foi substituída por unha taxa fixa de 3 € aplicada por partida arancelaria. Tres meses despois, as primeiras predicións e o pánico inicial tiveron tempo de coincidir coa realidade, e o panorama que xurdiu é máis matizado que os titulares pesimistas ou o optimismo suxerido en xuño.
Para os vendedores que envían produtos fóra da China, a cuestión nunca foi realmente se o imposto se aplicaría. O Consello acordárao en febreiro e os mecanismos publicáranse no Diario Oficial moito antes da data límite. A verdadeira pregunta era canto afectaría realmente unha vez que entrase en vigor e que debería estar facendo de xeito diferente un vendedor con sede en Shenzhen ou Yiwu agora mesmo. Este artigo recompila o que realmente aconteceu desde xullo, compárao con algunhas cifras que paga a pena coñecer e expón o que aínda require atención antes de que chegue a próxima rolda de cambios a finais deste ano.
Un breve resumo: que é realmente o imposto de 3 €
Axuda reformular o mecanismo con claridade, porque despois de tres meses aínda existe unha sorprendente confusión. O dereito é de 3 € por partida arancelaria distinta contida nun paquete, non de 3 € por paquete nin de 3 € por artigo. Un envío que contén unha funda para teléfono, un cable de carga e un par de auriculares (tres códigos HS diferentes) supón tres cargos separados de 3 €, por un total de 9 €, mesmo que só haxa unha unidade de cada un dentro. Un paquete con cinco camisetas idénticas baixo un único código HS, pola contra, aínda só supón un cargo de 3 €. Esta distinción tivo unha enorme importancia na práctica, porque recompensa os envíos dunha soa categoría e penaliza a cesta mixta de compra impulsiva sobre a que plataformas como Temu e Shein construíron o seu crecemento.
O imposto aplícase a calquera envío valorado en menos de 150 € que chegue de fóra da UE, independentemente do país de orixe, aínda que as propias cifras da Comisión Europea deixan claro a quen ía realmente dirixido: aproximadamente nove de cada dez paquetes de baixo valor que entran no bloque cada ano teñen a súa orixe na China. O imposto recóllese á empresa responsable da importación (o vendedor, a plataforma ou o seu representante aduaneiro rexistrado na ventanilla única de importación) en lugar de engadirse na porta como a tarifa de pago contra reembolso dun mensaxeiro. Está incluído no IVE, que segue aplicándose exactamente igual que antes, polo que o imposto é aditivo en lugar de substituír as obrigas existentes. Tamén é explicitamente temporal: o tipo de 3 € é válido ata o 1 de xullo de 2028, cando se substituirá polos aranceis ordinarios unha vez que o novo centro de datos aduaneiros da UE estea plenamente operativo.
Os números, tres meses despois
O volume non colapsou. Ese é probablemente o dato máis importante para calquera que pasara xuño preparándose para unha caída abrupta no tráfico de paquetes chinés. Os datos de Google Shopping rastrexados por investigadores europeos de tecnoloxía publicitaria mostraron que o crecemento de Temu na UE segue a ser forte durante o período previo a xullo, e nin Temu nin Shein informaron de nada que se asemelle a unha retirada do mercado europeo. O que cambiou é a forma dos pedidos individuais e a economía que os sustenta, en lugar da vontade dos compradores europeos de seguir comprando.
A táboa seguinte expón a mecánica básica de custos que todos os vendedores e todos os socios de transporte tiveron que internalizar desde xullo.
| Exemplo de parcela | Antes do 1 de xullo de 2026 | Despois do 1 de xullo de 2026 |
| Artigo único, un código HS, valor de 25 € | 0 € de impostos (por debaixo do limiar de 150 €) | Imposto fixo de 3 €, máis IVE como antes |
| Paquete mixto, 3 códigos HS, valor de 45 € | Imposto de 0 € | Imposto fixo de 9 € (3 € × 3 categorías), máis IVE |
| Parcela mixta, 6–7 códigos HS, cesta típica do mercado | Imposto de 0 € | Ata aproximadamente entre 18 e 21 € en impostos fixos antes do IVE |
Un pedido dunha soa categoría absorbe o cambio razoablemente ben: 3 € nunha compra de 25 € é molesto pero supervivencial, especialmente unha vez comparado co IVE que xa se estaba a cobrar. É na cesta mixta, o tipo que antes definía a compra por impulso nas aplicacións de mercado, onde as contas se volven incómodas. Un pedido típico de varias categorías agora pode ter entre 15 € e 20 € ou máis en impostos fixos antes mesmo de engadir o IVE, o que supón unha parte significativa do valor do pedido de calquera artigo vendido por menos de 30 €.
Para contextualizar a rapidez coa que creceu esta categoría de comercio, convén lembrar a escala que a UE estaba a tentar xestionar en primeiro lugar. As cifras da Comisión sitúan o número de paquetes de baixo valor que entraron no bloque en preto de 4.6 millóns en 2024, case o triplo da cifra de 2022, e algunhas estimacións da axencia para 2025 sitúan o total preto de 5.9 millóns, aproximadamente doce millóns de paquetes ao día. Mesmo un modesto cambio de comportamento nunha base tan grande tradúcese nunha gran cantidade de mercadorías desviadas, moitas modificacións nas listaxes e moitas marxes recalculadas.
Como están a responder realmente os vendedores
A resposta máis visible foi a consolidación. Os vendedores que adoitaban enviar cinco paquetes pequenos á semana para un conxunto disperso de SKU están a agrupar cada vez máis os pedidos por partida arancelaria, a manter o stock un pouco máis de tempo para combinar envíos da mesma categoría ou a enviar o inventario de rotación máis lenta a través de almacéns aduaneiros dentro da UE en lugar de envialo paquete por paquete desde China. Nada disto é glamuroso, pero é exactamente o tipo de solución operativa pouco glamurosa que realmente move a agulla nunha estrutura de dereitos por artigo, xa que o cargo importa cantos códigos arancelarios diferentes aparecen nun envío, non cantas unidades.
Unha segunda resposta, máis discreta, foi a redefinición dos prezos en lugar da reestruturación. Moitos vendedores máis pequenos, especialmente aqueles que non teñen a escala para construír unha infraestrutura de loxística na UE, simplemente absorberon parte do impacto de 3 a 9 € na súa marxe e repercutiron o resto no prezo de venda. Debido a que o imposto é unha cantidade fixa en lugar dunha porcentaxe, o seu impacto é proporcionalmente moito maior nos artigos baratos que nos máis caros, polo que os vendedores que senten a maior presión son os que construíron un negocio especificamente en torno a prezos ultrabaixos: o accesorio para teléfono de 3 €, o paquete de fundas para teléfono de 8 €, a categoría impulsiva que fixo que as compras directas desde China fosen tan adictivas en primeiro lugar.
As plataformas máis grandes avanzaron máis rápido en canto a infraestruturas físicas. O centro loxístico de Shein, duns 740,000 metros cadrados, preto de Wrocław, en Polonia, inaugurado a finais de 2025, e o seu almacén de Cannock, nas Midlands inglesas, inaugurado en maio de 2026, forman parte dun plan de investimento europeo plurianual declarado que ascende a centos de millóns de euros. Temu leva tempo xestionando unha rede de almacéns continentais similar que xa absorbe unha gran parte do seu volume de pedidos da UE. Estes movementos son anteriores ao imposto por deseño; ambas as plataformas leron claramente a dirección da política aduaneira da UE correctamente e comezaron a crear capacidade local moito antes de xullo, razón pola cal os seus volumes de pedidos seguiron subindo mesmo cando a exención desapareceu por debaixo delas.
Os vendedores chineses de tamaño pequeno e mediano, que non poden replicar esa escala de almacenamento local , gravitaron cara a unha versión máis modesta da mesma idea: o almacenamento no estranxeiro a través de socios loxísticos terceiros, o que lles permite importar a granel segundo termos aduaneiros comerciais, pagar dereitos unha vez nun envío consolidado máis grande e logo cumprir os pedidos da UE localmente sen xerar un novo evento de 3 € por artigo en cada paquete que sae do almacén.
Gañadores, perdedores e o punto medio
Sería unha esaxeración cualificar a alguén de gañador absoluto dun novo imposto, pero algunhas categorías de vendedores están claramente mellor posicionadas que outras. Os vendedores dunha soa categoría (un provedor que só move fundas de teléfono, por exemplo, ou que só envía un estilo de utensilios de cociña) enfróntanse a unha partida sinxela e predicible de 3 € por envío que é fácil de incluír nun prezo de venda. Os vendedores que xa tiñan un almacén na UE antes de xullo, xa sexa a través das súas propias operacións ou dun socio loxístico, están na súa maioría illados da mecánica por paquete, porque o seu evento transfronteirizo é agora unha importación comercial a granel en lugar de millóns de paquetes individuais de consumo.
No outro extremo, os vendedores que sofren máis presión son os que dispoñen de catálogos amplos de categorías mixtas que se envían en pequenos paquetes directamente aos consumidores, especialmente a prezos inferiores a 15–20 €, nos que un engadido de impostos de 3–9 € cambia por completo a economía unitaria. Parte deste segmento simplemente reduciu o seu catálogo, eliminando as SKU que só tiñan sentido a prezos libres de impostos. Parte desprazou o gasto publicitario fóra da UE cara a mercados que aínda non endureceron as normas de minimis, facendo eco dun patrón xa observado despois de que Estados Unidos pechase a súa propia canle de minimis en 2025, que redirixiu en lugar de eliminar o fluxo subxacente de produtos de orixe chinesa de baixo valor.
Tamén hai un grupo intermedio que paga a pena nomear por separado, porque probablemente sexa o maior por número de empregados, mesmo sendo o que recibe menos atención nos titulares: vendedores de tamaño medio que non son nin o suficientemente grandes como para construír a súa propia rede de almacéns europea nin o suficientemente pequenos como para desprestixiarse duns euros adicionais por pedido. Para este grupo, os últimos tres meses dedicáronse principalmente á renegociación das condicións dos provedores, á redución do número de SKU ás categorías que aínda funcionan co novo límite de custos e á busca dun socio loxístico que poida ofrecer envíos consolidados sen pedir compromisos de volume a escala de plataforma a cambio. É un traballo incremental e pouco glamuroso, pero é o traballo o que determina se un vendedor neste grupo aínda realiza envíos á UE cunha marxe saudable na segunda metade de 2027.
O que aínda está por vir: a taxa de xestión e os ID de produto
Tres meses despois, os vendedores que consideran o 1 de xullo como a meta están a malinterpretar o calendario. Xa hai dous cambios máis programados, e ambos importan máis para as operacións diarias que o imposto principal.
A primeira é unha taxa de xestión independente, a nivel da UE, que xeralmente se debate sobre uns 2 € por paquete, que se espera que chegue a finais de 2026 e que se sumaría ao imposto de 3 € en lugar de substituír ningunha parte del. Un puñado de estados membros, incluídos Italia e Francia, xa introduciran versións nacionais dun cargo similar a principios de ano, aínda que esas taxas nacionais se suspenderon unha vez que o imposto a nivel da UE entrou en vigor o 1 de xullo, para evitar o dobre cobro do mesmo envío. Unha vez confirmada e datada a taxa de xestión a nivel do bloque, os vendedores deberían esperar que o custo mínimo efectivo dun paquete pequeno volva subir, ademais do imposto de 3 € xa engadido.
A segunda é a introdución de identificadores de produtos obrigatorios a partir do 1 de novembro de 2026: un código comercial estandarizado, un código de fabricante e, cando estea dispoñible, un código de barras ou GTIN, adxunto a cada envío de baixo valor que entre na UE. Trátase menos de custos e máis de rastrexabilidade: as autoridades aduaneiras poderán sinalizar as mercadorías non conformes ou mal etiquetadas antes de que cheguen ao consumidor, o que eleva o listón operativo para os vendedores que historicamente foron pouco rigorosos en canto ás descricións dos produtos, a precisión do código HS ou a etiquetaxe do país de orixe. Acertar coa clasificación HS, en particular, deixa de ser algo que convén ter unha clasificación incorrecta cando esta pode desencadear unha retención en lugar de simplemente un cálculo incorrecto dos dereitos.
En conxunto, paga a pena manter a cronoloxía que se mostra a continuación nun lugar visible, porque o patrón dos últimos doce meses foi o de que as datas chegan máis rápido do previsto orixinalmente en lugar de máis lentamente. A reforma que no seu momento se planeou para 2028 chegou dous anos antes, unha vez que os estados membros viron o grandes que se converteran en realidade os volumes de paquetes, e non hai ningunha razón sólida para supoñer que a taxa de xestión ou o despregamento do identificador de produto se retrasarán en lugar de manterse.
| data | Cambiar | Estado |
| 1 xullo 2026 | Suprimiuse a exención de minimis de 150 €; entra en vigor un imposto fixo de 3 € por partida arancelaria | En vigor |
| Cuarto trimestre de 2026 (previsto) | Taxa de tramitación en toda a UE de aproximadamente 2 € por paquete, ademais dos 3 € de impostos | Aínda non en vigor |
| 1 novembro 2026 | Identificadores de produto obrigatorios (código do comerciante, código do fabricante, GTIN/código de barras se está dispoñible) | Próximas |
| 1 xullo 2028 | Caduca o imposto provisional de 3 €; substituído polos tipos arancelarios estándar unha vez que o Centro de Datos Aduaneiros da UE estea activo | Scheduled |
Axustes prácticos para vendedores con sede na China agora mesmo
O cambio con maior vantaxe ao alcance da maioría dos vendedores é a auditoría de como se agrupan os pedidos antes do seu envío. Dado que o cargo de 3 € é por partida arancelaria en lugar de por artigo, un vendedor que pode consolidar pedidos da mesma categoría en envíos únicos ou animar os clientes a mercar cestas dunha soa categoría mediante a comercialización e a agrupación de produtos mantén a factura dos dereitos previsible e proporcionada. Esta é unha decisión de listaxe e cumprimento máis que aduaneira, e está dispoñible para vendedores de todos os tamaños, non só para as plataformas con almacéns que construír.
Convén comprobar dúas veces o estado do rexistro do IOSS en lugar de darlle por feito isto. Os vendedores que están debidamente rexistrados na ventanilla única de importación adoitan ver os impostos e o IVE cobrados de forma limpa ao finalizar a compra, e o cliente paga un prezo transparente con todo incluído. Os vendedores que non están rexistrados arriscanse a que o seu servizo de mensaxería pague a aduana no seu nome e logo engada unha taxa de servizo separada na entrega, a miúdo no rango de 10 a 25 €, o que produce exactamente o tipo de cargo sorpresa e fricción na entrega que aumenta as taxas de devolución ao remitente e reduce as taxas de compra repetida.
A precisión do código HS merece máis atención da que historicamente recibiu dos vendedores máis pequenos. Cando a exención fixo que os dereitos fosen irrelevantes, unha partida arancelaria lixeiramente incorrecta raramente causaba problemas. Agora que cada partida dun paquete activa o seu propio cargo de 3 € e, a partir de novembro, o seu propio requisito de identificador de produto, unha clasificación incorrecta pode significar pagar de máis en liñas de dereitos innecesarias ou activar un indicador de cumprimento que retén o envío na fronteira. Unha breve revisión da clasificación na lista principal de SKU dun vendedor, feita correctamente, tende a amortizarse no primeiro ou dous primeiros meses de envíos.
Para os vendedores que moven un volume significativo, o cambio de parte da cadea de subministración cara ao almacenamento no estranxeiro e ao transporte marítimo a granel en lugar do transporte aéreo puro paquete por paquete é cada vez máis a estrutura máis resistente. Importar en cantidades comerciais segundo os procedementos aduaneiros estándar, manter existencias nun almacén da rexión da UE e cumprir pedidos locais desde alí converte millóns de pequenos eventos que activan dereitos nun número moito menor de eventos máis grandes e previsibles, e resulta ser exactamente o cambio estrutural que as plataformas máis grandes realizaron meses antes de que o dereito entrase en vigor.
Onde un socio loxístico axuda de verdade
Este é precisamente o tipo de transición que é difícil de xestionar só desde unha fábrica en Shenzhen ou unha oficina comercial en Yiwu, e é onde un socio loxístico gaña o seu sustento en lugar de simplemente mover caixas. Topway Shipping, con sede en Shenzhen desde 2010, leva máis de quince anos centrada especificamente na loxística de comercio electrónico transfronteirizo e entre China e Estados Unidos, e o mesmo músculo operativo (recollida e consolidación na primeira etapa, almacenamento no estranxeiro, despacho de aduanas e entrega na última milla) aplícase directamente ao tipo de reestruturación descrita anteriormente.
Para un vendedor que intenta abandonar o envío disperso de paquetes pequenos e apostar por un modelo consolidado baseado en almacéns, a rede de almacenamento no estranxeiro de Topway Shipping ofrece un lugar para desembarcar inventario a granel e cumprir localmente os pedidos da UE e outros pedidos internacionais, en lugar de xerar un novo evento aduaneiro en cada paquete de consumo. Para os vendedores que aínda necesitan mover maiores volumes por mar, os servizos flexibles de transporte marítimo de carga completa e carga inferior a un contedor de Topway Shipping desde China aos principais portos de todo o mundo ofrecen unha forma de planificar os envíos en torno ás partidas arancelarias e á estratexia de consolidación en lugar de reaccionar a eles envío por envío. E debido a que o despacho de aduanas se atopa dentro da mesma cadea de servizos que o propio transporte, a precisión do código HS e a documentación relacionada co IOSS son xestionadas por persoas que tratan as normas vixentes a diario, en lugar de deixalas a un vendedor que intenta interpretar o texto do Diario Oficial entre as tarefas de cumprimento de pedidos.
Conclusión
Tres meses de datos reais substituíron tres meses de especulación, e a lectura honesta é que o imposto de 3 € remodelou a economía do comercio de paquetes pequenos sen descarrilalo. O volume segue crecendo, as plataformas máis grandes adaptáronse a través da infraestrutura local en lugar de retirarse, e os vendedores que máis sofren son especificamente os que aínda levan a cabo operacións amplas de paquetes pequenos de categoría mixta sen ningunha estratexia de consolidación detrás. Nada diso cambia o que aínda está por vir: unha taxa de xestión que engadirá máis custos a finais deste ano e un requisito de identificador de produto en novembro que eleva o listón do cumprimento independentemente do tamaño dun vendedor. Os vendedores que tratan isto como unha data límite única que xa superaron probablemente serán sorprendidos dúas veces máis antes de que remate o ano. Os que usan estes tres meses para reconstruír a forma en que clasifican, consolidan e cumpren os pedidos, coa axuda de socios que xa operan dentro deste sistema a diario, son os que atoparán a próxima rolda de cambios moito menos perturbadora.
FAQs
P: Os impostos de 3 € cóbranse por paquete ou por artigo?
R: Por partida arancelaria, non por paquete nin por unidade. Un paquete con tres categorías de produtos diferentes paga 9 €; un paquete con cinco artigos idénticos nunha mesma categoría paga só 3 €.
P: O imposto de 3 € substitúe o IVE nas importacións de baixo valor?
R: Non. O IVE segue a aplicarse exactamente igual que antes, normalmente recóllese a través do sistema IOSS. O imposto de 3 € é un cargo adicional ao IVE, non o substitúe.
P: Quen paga realmente o imposto de 3 €: o vendedor ou o cliente?
R: Cóbraselle á empresa responsable da importación, que normalmente é o vendedor ou a plataforma rexistrada en IOSS. Se ese custo se absorbe ou se lle repercute ao comprador é unha decisión de prezos, non un requisito aduaneiro.
P: Xa está en vigor a taxa de xestión da UE?
R: Aínda non no momento de escribir isto. Negociouse unha taxa a nivel da UE duns 2 € por paquete para finais de 2026, ademais do imposto de 3 €, aínda que a data exacta non se fixou.
P: Canto tempo durará a tarifa dos 3 €?
R: Trátase dunha medida provisional que vai do 1 de xullo de 2026 ao 1 de xullo de 2028, tras o cal se substituirá por tipos arancelarios estándar unha vez que o novo centro de datos aduaneiros da UE estea operativo.
P: O almacenamento no estranxeiro axuda realmente a evitar o imposto por paquete?
R: Non evita os dereitos por completo, xa que as importacións a granel aínda están suxeitas a procedementos aduaneiros, pero converte moitos pequenos eventos de paquetes que activan dereitos en importacións comerciais menos importantes, máis predicibles e menos importantes, que é o enfoque estrutural arredor do cal se constrúen servizos como o almacenamento no estranxeiro de Topway Shipping.
