
Por que China acaba de rexistrar o seu mellor mes de carga a pesar dos aranceis récord
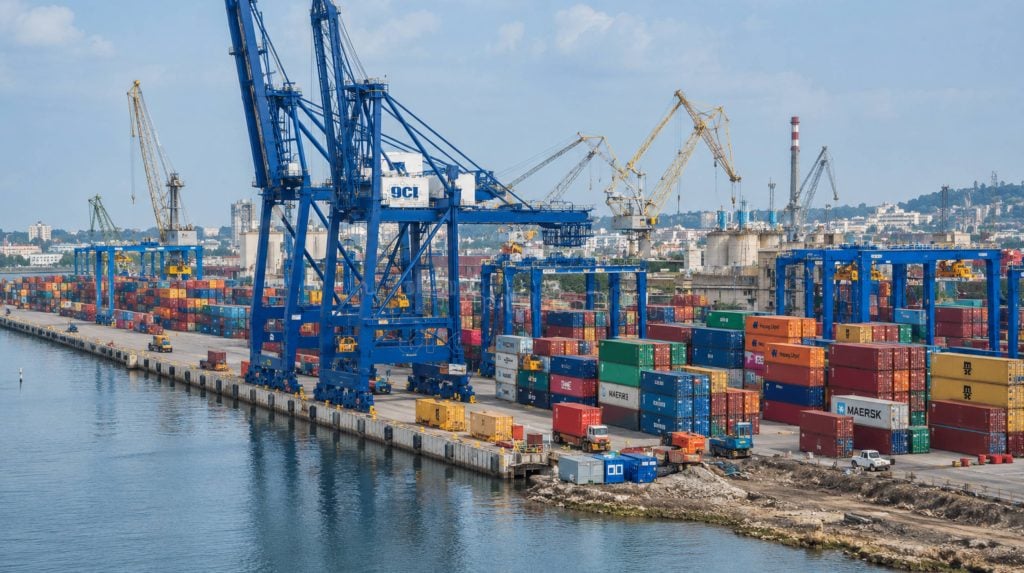
Durante seis anos consecutivos, a hipótese de traballo na industria do transporte de mercadorías foi simple: a medida que aumentan os aranceis sobre as mercadorías de orixe chinesa, a cota de China no mercado de importación dos Estados Unidos debería diminuír. En xullo de 2026, os datos negáronse a cooperar. Os portos marítimos estadounidenses manexaron 2.5 millóns de unidades equivalentes a vinte pés de carga en contedores, o cuarto total máis alto rexistrado en xullo, e dentro desa cifra había unha cifra aínda máis rechamante: 873,129 TEU proviñan só de China, o volume mensual máis alto desa única orixe nun ano completo. Isto ocorreu o mesmo mes en que Washington activou un dos réximes arancelarios máis amplos da historia da Sección 301, que abrangue aproximadamente o 99.4 por cento de todo o valor das importacións dos Estados Unidos.
Para calquera que reserve transporte marítimo, xestione o despacho de aduanas ou planifique o almacenamento no Pacífico, isto non é unha nota ao pé. É un sinal de que todo o ritmo do comercio transpacífico cambiou. A tempada alta xa non segue o calendario minorista; segue o calendario arancelario. Este artigo analiza o que realmente aconteceu en xullo, por que as exportacións en contedores da China seguen desafiando a presión arancelaria, o que significan as cifras para o resto de 2026 e como os transitarios e os importadores poden planificar en torno a unha cadea de subministración que agora se executa con prazos políticos en lugar de tempadas de compras de Nadal.
Un rebote da carga que ninguén esperaba plenamente
A cifra principal, 2.5 millóns de TEU, sitúase comodamente dentro do rango de 2.4 a 2.6 millóns de TEU que os economistas de importación asociaron historicamente coa tempada alta de envíos. En circunstancias normais, iso suxeriría que as cousas seguían o mesmo camiño: os venda polo miúdo enchen os andeis antes das vacacións de outono e inverno. Pero o momento conta unha historia diferente. Descartes Systems Group, cuxo informe mensual de envíos se segue de preto en toda a industria loxística, sinalou que este volume case non tiña nada que ver coa mercadoría de vacacións e case todo que ver cunha data límite arancelaria estrita que cae o 24 de xullo.
O volume de orixe chinesa é a cifra máis reveladora. Con 873,129 TEU, xullo de 2026 situouse aproximadamente un 15 por cento por debaixo do máximo mensual histórico de 1,022,913 TEU rexistrado en xullo de 2024, pero foi comodamente o mes máis forte para a carga de orixe chinesa nos doce meses anteriores e superou todos os meses da primeira metade de 2026 por unha ampla marxe. Reuters resumiu a realidade subxacente sen rodeos na súa cobertura da publicación de Descartes: China segue enviando máis mercadorías en contedores aos Estados Unidos que calquera outro país, a pesar dos aranceis.
| métrico | xullo 2026 | Comparación interanual |
| Importacións totais de contedores dos EUA | 2.5 millóns de TEU | O cuarto de xullo máis alto rexistrado |
| Importacións de orixe chinesa | 873,129 TEU | Baixada de ~15 % en comparación co pico de xullo de 2024; o mes máis alto nun ano |
| Importacións totais no que vai de ano | Aproximadamente plano | 0.9 % por debaixo do mesmo período de 2025 |
| Porcentaxe de China nas importacións de contedores dos Estados Unidos | ~% 35 | Por debaixo dun pico de 2022 de ~41% |
A conclusión para os planificadores de mercadorías é que as cifras de volume en bruto poden ocultar o verdadeiro impulsor que as provoca. Un mes que en aparencia parece unha tempada alta normal foi, de feito, unha présa por cumprir un prazo legal, e esa distinción importa enormemente para como os transitarios deben ler os meses seguintes.
Que cambiou o 24 de xullo: a transición tarifaria detrás do aumento
Para comprender por que xullo se viu como foi, axuda rastrexar a cronoloxía arancelaria que levou a el. A historia comeza cunha sentenza do Tribunal Supremo o 20 de febreiro de 2026, na que o tribunal anulou o uso da Lei de Poderes Económicos de Emerxencia Internacional como base para a autoridade arancelaria. En cuestión de horas, a administración cambiou a unha ferramenta legal diferente e máis antiga.
Sección 122: O recargo de emerxencia que expirou
A Casa Branca invocou o Artigo 122 da Lei de Comercio de 1974, un estatuto que permite un recargo temporal ás importacións para abordar as preocupacións da balanza de pagamentos, pero limita a súa duración a 150 días sen posibilidade de prórroga por proclamación. O recargo global resultante do 10 por cento entrou en vigor o 24 de febreiro e posteriormente elevouse ao 15 por cento, o límite legal. Dado que o reloxo do Artigo 122 foi fixado polo Congreso en lugar de por discreción executiva, a súa data de vencemento do 24 de xullo fixouse e publicouse con moita antelación, o que é precisamente o que lles deu aos importadores unha data límite para planificar.
Sección 301: A cláusula de substitución sen caducidade
Ás 12:01, hora do leste do 24 de xullo, xusto no momento en que caducou a Sección 122, o Representante de Comercio dos Estados Unidos activou un novo réxime ao abeiro da Sección 301, esta vez baseado en preocupacións sobre o traballo forzoso. A estrutura é un sistema de dous niveis: unha taxa do 10 por cento para as economías con proteccións de importación de traballo forzoso polo menos parciais vixentes e o 12.5 por cento para todas as demais, que abrangue aproximadamente 60 economías que xuntas representan arredor do 99.4 por cento do valor total das importacións dos Estados Unidos. O proceso que o sustenta non foi silencioso. O USTR abriu 60 investigacións paralelas en marzo, celebrou audiencias públicas durante o verán nas que declararon máis de 100 testemuñas e revisou máis de 1,600 comentarios escritos antes de finalizar as taxas. A diferenza da súa predecesora, a Sección 301 non ten data de caducidade legal, razón pola cal 25 fiscais xerais e gobernadores estatais presentaron unha demanda no Tribunal de Comercio Internacional dos Estados Unidos o 4 de agosto, argumentando que os aranceis exceden a autoridade da lei. As entradas presentadas baixo o novo réxime non teñen actualmente un mecanismo de reembolso establecido se esa impugnación ten éxito, a diferenza do sistema de reembolso automatizado que a CBP creara para as tarifas anteriores baseadas na IEEPA.
| Data (2026) | evento | Tarifa / Alcance |
| Febreiro 20 | O Tribunal Supremo anula a autoridade arancelaria da IEEPA | - |
| Febreiro 24 | Recargo global da sección 122 activado | 10%, posteriormente aumentado ao 15% |
| 24 de xullo, 12:01 | Caduca a sección 122; actívanse as tarifas de traballo forzoso da sección 301 | 10–12.5 %, ~60 economías, 99.4 % do valor das importacións |
| Agosto 4 | 25 fiscais estatais demandan no Tribunal de Comercio Internacional | Impugnación xudicial pendente |
| Agosto 19 | Entran en vigor os aranceis da Sección 338 sobre os produtos canadenses | Novo punto de presión para as cadeas de subministración vinculadas a Canadá |
Cada unha desas datas funcionou como un sinal de demanda para os importadores dun xeito que a confianza dos consumidores simplemente non o fai. Esa é a explicación mecánica de por que xullo parecía tempada alta, aínda que estivo impulsado por avogados e axentes de aduanas en lugar de compradores.
Por que China aínda domina o comercio de contedores cos Estados Unidos
Seis anos de aumento dos aranceis, catro autoridades legais distintas e unha sentenza do Tribunal Supremo máis tarde, China segue sendo a maior fonte de importacións en contedores aos Estados Unidos desde un só país, e por unha marxe que ningún outro país de orixe se achega a igualar. Un documento de traballo do Banco Mundial que fai un seguimento da guerra comercial de 2018-2022 descubriu que a participación de China nas importacións estadounidenses caeu do 21.6 por cento ao 16.3 por cento durante ese período, un cambio xenuíno pero que aínda así deixou a China firmemente no primeiro lugar.
A tendencia máis recente conta unha historia semellante. A porcentaxe de importacións de contedores dos Estados Unidos por parte da China baixou dun pico de aproximadamente o 41 % a principios de 2022 a aproximadamente o 35 % en xullo de 2026. Unha enquisa de McKinsey a líderes da cadea de subministración realizada en maio de 2025 descubriu que o 77 % dos enquisados cambiaran polo menos parte do abastecemento de China cara a Vietnam, a India, México e outras alternativas, unha estratexia amplamente coñecida no sector como China+1. Esa cifra soa dramática ata que se nota o cualificativo: certo abastecemento. A diversificación converteuse no estándar operativo para a maioría dos grandes importadores, pero non se achegou nin de lonxe a substituír a base manufactureira da China.
A razón é estrutural máis que política. As redes de provedores, a infraestrutura portuaria, as reservas de man de obra cualificada e a capacidade de produción de China en miles de categorías de produtos tardaron décadas en construírse, e ningún mercado alternativo único ofrece actualmente a mesma combinación de escala, velocidade e custo en tantas categorías á vez. A diversificación é real, só que é máis lenta e cara de executar do que adoita implicar a retórica da política comercial.
O manual de recarga anticipada: como os transportistas cronometraron a présa
Os venda polo miúdo non agardaron ata o último minuto para reaccionar á data límite do 24 de xullo. Segundo un informe de Reuters do 10 de agosto, Walmart, Amazon e Home Depot, que xuntas representan aproximadamente a metade de todas as importacións de contedores dos Estados Unidos, estiveron entre as empresas máis agresivas á hora de adiantar as súas ordes de compra para despachar aduanas antes da transición arancelaria. Ese comportamento é unha ilustración de libro de texto do que os investigadores da cadea de subministración chaman o efecto látego, no que un único sinal externo, neste caso unha data límite legal en lugar dun pico de demanda, provoca un comportamento amplificado e sincronizado en toda unha cadea loxística.
Un estudo de xuño de 2025 realizado por Ivanova e Dolguib e publicado no International Journal of Production Research describiu esta dinámica con precisión, caracterizando a disrupción impulsada polos aranceis como unha combinación de efectos inmediatos e diferidos que se estenden por todas as industrias, o que provoca respostas de resiliencia a curto prazo xunto cunha adaptación estrutural a longo prazo. Jonathan Gold, da National Retail Federation, explicouno con maior claridade no comunicado da organización do 7 de agosto sobre o Global Port Tracker, sinalando que o inicio da tempada alta deste ano reflectiu as mercadorías introducidas antes dos cambios arancelarios e agravadas por outras interrupcións, incluído o conflito en curso que afecta o Estreito de Ormuz.
O que fai que este patrón sexa significativo para os transitarios é que xa non se trata dunha resposta puntual a un único shock arancelario. Converteuse no ritmo operativo predeterminado do comercio transpacífico, repetíndose en cada transición política importante desde que comezaron as primeiras subidas arancelarias hai anos.
Tarifas de frete e rutas: a capa de custos detrás das cifras
Adiantar a carga antes dunha data límite raramente é barato. Os importadores que apresuraron os envíos antes do 24 de xullo pagaron as tarifas de frete transpacífico vixentes ademais do propio arancel, e esas tarifas de frete xa estaban moi por riba das liñas de base anteriores a 2025. Varias interrupcións agraváronse ao mesmo tempo que se achegaba a data límite: un maior risco arredor do Estreito de Ormuz, restricións de calado máis estritas no Canle de Panamá e continuos desvíos lonxe do Mar Vermello. Descartes describiu o ambiente no seu informe de agosto de 2026 como un no que estes factores xuntos estaban a configurar activamente os custos do frete, as decisións de enrutamento e as estratexias de abastecemento en toda a industria.
Un estudo de 2025 publicado no Journal of Supply Chain Management polo investigador Miller descubriu que este tipo de subministración anticipada baseada en aranceles non se distribúe uniformemente entre as categorías de produtos. Os vehículos de pasaxeiros e os produtos farmacéuticos mostraron o comportamento de subministración anticipada máis pronunciado, mentres que a roupa e os artigos domésticos en xeral mostraron comparativamente menos. Esa asimetría ten consecuencias reais para os consumidores, xa que as categorías onde os prezos son menos flexibles, os bens de maior valor con menos opcións de substitución, son exactamente onde os custos compostos dos aranceles, as taxas de frete elevadas e as primas de envío impulsadas por prazos están a afectar con máis forza.
Para os transitarios, esta é a parte da historia que raramente aparece nos recontos de TEU, pero que aparece inmediatamente nos orzamentos dos clientes. Un envío que se despacha a tempo pero con tarifas de frete máximas, engadido a unha nova tarifa, non é unha vitoria para o importador mesmo se a carga chegou antes da data límite.
Como será agosto e máis alá: Resaca
O incentivo que impulsou a avalancha de xullo expirou no momento en que caducou a Sección 122, e os datos xa reflicten a baixada. O NRF e Hackett Associates Global Port Tracker, publicado o 7 de agosto, proxecta un descenso constante nos volumes de importación durante o outono, a medida que os elevados inventarios acumulados durante o sprint de recarga reducen a necesidade de reordenacións a curto prazo.
| Mes (2026) | Volume proxectado | Cambio interanual |
| Agosto | 2.22 millóns de TEU | -4.2% |
| Setembro | 2.16 millóns de TEU | +% 2.8 |
| Outubro | 2.13 millóns de TEU | +% 2.7 |
| Novembro | 2.03 millóns de TEU | +% 0.3 |
Proxéctase que o total para todo o ano 2026 sexa de aproximadamente 25.5 millóns de TEU, esencialmente plano fronte aos 25.4 millóns de 2025. Esa estabilidade a nivel anual agocha unha volatilidade real que subxace, un patrón de subministración anticipada agresiva antes de cada transición política seguido dun período de inactividade, no que o inventario se consome en lugar de repoñer, ata que chega a seguinte data límite. A NRF tivo coidado de sinalar que este descenso non equivale a unha escaseza de vacacións; os venda polo miúdo están en xeral posicionados para ter inventario suficiente para a tempada. O que si representa é unha maior compresión do que antes era un pico amplo e predicible de finais do verán nunha xanela máis estreita e impulsada por políticas.
Xa hai outra data límite no calendario. Os aranceis da Sección 338 sobre os produtos canadenses entran en vigor o 19 de agosto, e a historia suxire que esa data por si soa podería desencadear unha versión menor da febre de xullo para o subconxunto de importadores cuxas cadeas de subministración pasan por Canadá.
Que significa isto para os transitarios e os importadores
A implicación práctica para calquera persoa que reserve transporte transpacífico de mercadorías é que a planificación do inventario baseada na antiga tempada alta de setembro-outubro xa non é un modelo fiable. Os ciclos de planificación agora deben construírse arredor do calendario legal e regulamentario tanto en Washington como en Pequín, non arredor do Venres Negro.
Os gastos xerais de cumprimento están a aumentar en paralelo. No lado da China, a Administración Xeral de Aduanas ampliou os acordos de recoñecemento mutuo AEO e continuou a implementar sistemas de reembolso de impostos sen papel, xunto con novas normas nacionais para ordes de entrega electrónicas e manifestos de importación que entraron en vigor o 1 de agosto. No lado do destino, o Sistema de Control de Importacións 2 da UE introduciu unha lista actualizada de palabras prohibidas o 3 de agosto que rexeita as descricións de carga excesivamente xenéricas, como pezas, equipos ou produtos químicos, o que esixe aos expedidores que aliñen as descricións dos produtos de forma consistente en toda a factura comercial, a lista de empaquetado e as instrucións de envío. México advertiu por separado que a información inexacta do manifesto pode desencadear sancións superiores a 100,000 pesos, e a Aduana dos Estados Unidos sinalou que os envíos con documentos de exportación incompatibles cos datos do manifesto poden enfrontarse a detencións.
A todo isto hai que engadir a situación xurídica sen resolver das propias tarifas de traballo forzoso da Sección 301. Dado que non existe un mecanismo de reembolso establecido se prospera a actual impugnación xudicial, os importadores que presentan hoxe as súas declaracións están a absorber, na práctica, un risco xurídico que non existía coa estrutura arancelaria anterior. Para os transitarios, este é o momento de ser a parte da cadea de subministración que faga un seguimento destes prazos de forma proactiva en lugar de reactiva, xa que o custo de incumprir unha data de transición, en canto a tarifas, primas de transporte ou sancións por cumprimento, agora recae directamente sobre quen xestiona a reserva.
Como Topway Shipping che axuda a navegar por unha cadea de subministración baseada en tarifas
Este é precisamente o ambiente onde se fai evidente o valor dun socio loxístico experimentado entre China e Estados Unidos. Desde 2010, Topway Shipping, con sede en Shenzhen, desenvolveu o seu negocio arredor de solucións loxísticas de comercio electrónico transfronteirizo, cun equipo fundador con máis de 15 anos de experiencia en transporte internacional de mercadorías e despacho de aduanas, gran parte dela centrada no corredor China-Estados Unidos, no centro da turbulencia arancelaria deste ano.
En lugar de deixar que os clientes se encarguen polas xanelas de carga anticipada, as datas de transición arancelaria e os requisitos de documentación aduaneira cambiantes pola súa conta, Topway Shipping cobre toda a cadea loxística de principio a fin, desde o transporte da primeira etapa fóra das fábricas chinesas, pasando polo almacenamento no estranxeiro, o despacho de aduanas e a entrega na última milla ata o destino final. Para os transportistas que precisan mover volume rapidamente antes dunha data límite como o 24 de xullo ou o 19 de agosto, ou que precisan reconstruír o inventario de forma eficiente unha vez que a febre da carga anticipada remate, Topway tamén ofrece servizos flexibles de transporte marítimo de carga completa de contedores e carga parcial de contedores desde China ata os principais portos de todo o mundo, o que permite aos importadores aumentar ou reducir a capacidade segundo o dite o calendario arancelario en lugar de comprometerse con volumes de envío ríxidos con meses de antelación.
Nun ambiente de cadea de subministración onde a diferenza entre despachar aduanas antes ou despois dun cambio de tarifa pode medirse en diñeiro real, ter un transitario que xa comprenda tanto a mecánica dos procedementos de exportación chineses como o cambiante panorama do cumprimento por parte dos Estados Unidos xa non é unha comodidade. É un requisito estrutural para manter a competitividade.
Conclusión
Xullo de 2026 deu un resultado xenuinamente contraintuitivo: o mellor mes de carga para China nun ano, chegando o día exacto en que Estados Unidos activou un dos réximes arancelarios máis amplos da súa historia. A explicación non é que os aranceles non funcionasen. É que seis anos de medidas comerciais en aumento remodelar o ritmo do transporte marítimo global en lugar de eliminar o papel de China nel. A tempada alta agora segue o calendario legal de Washington tanto como segue o calendario minorista, a carga anticipada converteuse nunha característica permanente do comercio transpacífico en lugar dunha reacción puntual, e a carga de cumprimento en ambos os dous lados do Pacífico segue expandíndose mesmo cando os volumes flutúan mes a mes. Tanto para os transitarios, os importadores como para os vendedores de comercio electrónico, as empresas que mellor xestionarán este ambiente son as que seguen os prazos arancelarios tan de preto como seguen os horarios de navegación, e as que constrúen asociacións loxísticas o suficientemente flexibles como para absorber a próxima ondada e a próxima resaca, sempre que cheguen.
FAQs
P: Por que China rexistrou o seu mellor mes de carga de 2026 en xullo, xusto cando entraron en vigor os novos aranceis?
R: O aumento foi impulsado pola subministración anticipada. Os importadores apresuráronse a enviar os envíos aos portos dos Estados Unidos antes de que expirase o recargo da Sección 122 e as novas tarifas de traballo forzoso da Sección 301 entrasen en vigor o 24 de xullo, non pola demanda das festividades. O volume de orixe chinesa alcanzou os 873,129 TEU, o máis alto nun ano, mesmo cando as novas tarifas entraron en vigor o mesmo día.
P: Está a medrar ou a diminuír a porcentaxe de importacións de contedores estadounidenses de China?
R: Reducindo gradualmente, non colapsando. A porcentaxe de importacións de contedores dos Estados Unidos por parte da China caeu de aproximadamente o 41 por cento a principios de 2022 a aproximadamente o 35 por cento en xullo de 2026, xa que máis importadores adoptan unha estratexia de abastecemento China+1, pero a China segue sendo a maior fonte de importacións de contedores dos Estados Unidos por unha ampla marxe.
P: Cal é a diferenza entre a antiga tarifa da Sección 122 e a nova tarifa da Sección 301?
R: A Sección 122 era un recargo global temporal do 10 ao 15 por cento cun límite legal de 150 días, razón pola cal expirou automaticamente o 24 de xullo. O seu substituto, unha tarifa de traballo forzoso da Sección 301 do 10 ao 12.5 por cento que abrangue unhas 60 economías, non ten data de caducidade legal, aínda que actualmente enfronta unha impugnación legal por parte de 25 fiscais xerais estatais.
P: Deberían os importadores esperar que os volumes sigan baixando durante o resto de 2026?
R: Si, polo menos durante o outono. NRF e Hackett Associates proxectan que os volumes de importación diminuirán desde o pico de xullo ata novembro, xa que os elevados inventarios acumulados durante a fase de auxe da carga anticipada reducen a necesidade de reordenacións a curto prazo, antes de que o ano completo se estableza en aproximadamente 25.5 millóns de TEU, esencialmente sen cambios con respecto a 2025.
P: Como pode axudar un transitario cos aumentos repentinos de mercadorías nos envíos debidos ás tarifas?
R: Un transitario con experiencia entre China e Estados Unidos fai un seguimento das datas de transición arancelaria e axuda aos expedidores a programar as reservas, xestionar a documentación aduaneira e axustar a capacidade de carga de contedores completos ou de carga inferior a un contedor en torno a eses prazos. Os provedores como Topway Shipping combinan o transporte de primeira etapa, o almacenamento no estranxeiro, o despacho de aduanas e a entrega na última milla para que os importadores non teñan que xestionar cada etapa por separado durante os períodos volátiles.
