
တရုတ်နိုင်ငံ၏ ၂၀၂၆ ခုနှစ် အခွန်အကောက် ချိန်ညှိမှုများ- EU သွင်းကုန်လုပ်ငန်းရှင်များ စောင့်ကြည့်သင့်သည်များ
နိဒါန္း
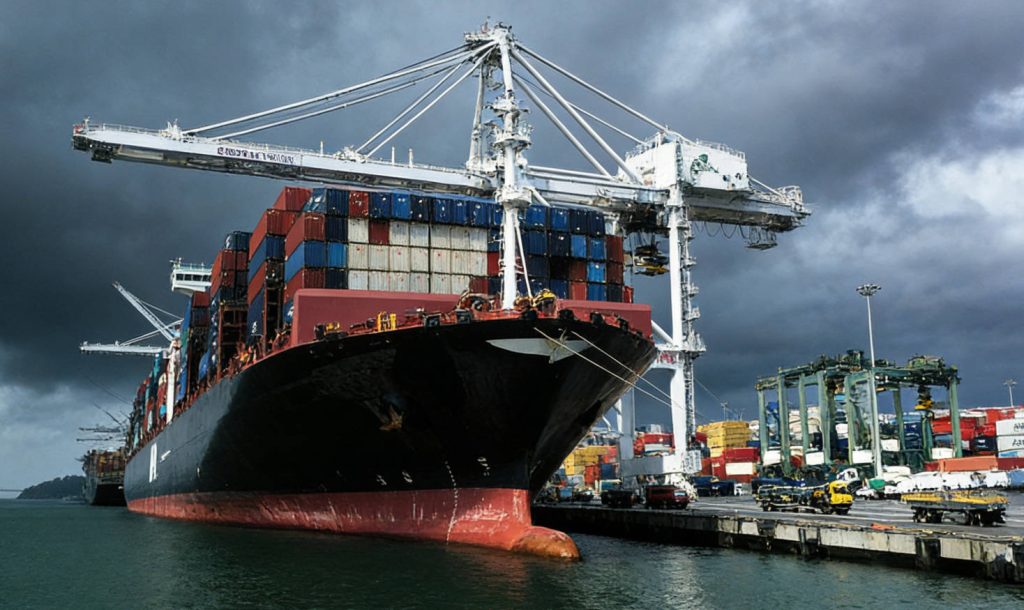
တရုတ်နိုင်ငံ၏ အခွန်ကောက်ခံမှုစနစ်ကို ၂၀၂၆ ခုနှစ်တွင် လုံးဝပြောင်းလဲခဲ့ပြီး ဥရောပသမဂ္ဂရှိ သွင်းကုန်လုပ်ငန်းရှင်များအတွက် ကြီးမားသောအကျိုးသက်ရောက်မှုများရှိသည်။ ၂၀၂၆ ခုနှစ် ဇန်နဝါရီလ ၁ ရက်နေ့တွင် တရုတ်နိုင်ငံ၏ နိုင်ငံတော်ကောင်စီ အခွန်ကောက်ခံမှုကော်မရှင် (SCTC) သည် ၎င်း၏ ၂၀၂၆ အခွန်ကောက်ခံမှု ချိန်ညှိမှုအစီအစဉ်ကို တရားဝင်စတင်ခဲ့သည်။ ဤအစီအစဉ်တွင် ထုတ်ကုန်အမျိုးအစား ၉၃၅ မျိုးအတွက် သွင်းကုန်အခွန်များကို ယာယီလျှော့ချခြင်း၊ အခွန်ကောက်ခံမှုလိုင်းအသစ် ၁၂ ခု ထပ်မံထည့်သွင်းခြင်းနှင့် EU စီးပွားရေးလုပ်ငန်းများ လျစ်လျူရှု၍မရသော ကဏ္ဍအလိုက် မူဝါဒဆိုင်ရာ အချက်ပြမှုအများအပြား ပါဝင်သည်။
အချိန်ကိုက်ခြင်းသည် တိုက်ဆိုင်မှုတစ်ခု မဟုတ်ပါ။ အမေရိကန်-တရုတ် ကုန်သွယ်ရေးအငြင်းပွားမှု ပိုမိုဆိုးရွားလာပြီး အမေရိကန်၏ တရုတ်ကုန်ပစ္စည်းများအပေါ် အခွန်ကောက်ခံမှုများ စံချိန်တင်မြင့်မားလာသည်နှင့်အမျှ တရုတ်ပို့ကုန်လုပ်ငန်းရှင်များသည် ဥရောပဈေးကွက်များသို့ အာရုံစိုက်လာကြသည်။ ကုန်သွယ်ရေးစီးဆင်းမှုတွင် ဤပြောင်းလဲမှုနှင့်အတူ တရုတ်နိုင်ငံ၏ အဆင့်မြင့်နည်းပညာ၊ စိမ်းလန်းသောစွမ်းအင်နှင့် ကျန်းမာရေးစောင့်ရှောက်မှုဆိုင်ရာ မဟာဗျူဟာမြောက် ပြည်တွင်းရည်မှန်းချက်များသည် EU ဝယ်သူများ၊ အရောင်းကိုယ်စားလှယ်များနှင့် ထောက်ပံ့ပို့ဆောင်ရေးပံ့ပိုးပေးသူများအတွက် စီးပွားရေးပတ်ဝန်းကျင်ကို ပြောင်းလဲစေလျက်ရှိသည်။
တရုတ်နိုင်ငံမှ ဝယ်ယူသော သို့မဟုတ် ရောင်းချသော မည်သည့်ဥရောပစီးပွားရေးလုပ်ငန်းမဆို ဘာတွေပြောင်းလဲသွားပြီလဲ၊ ထုတ်ကုန်အမျိုးအစားအမျိုးမျိုးအတွက် ဘာကိုဆိုလိုသလဲ နှင့် ပြောင်းလဲနေသော လိုက်နာမှုပတ်ဝန်းကျင်ကို မည်သို့ကိုင်တွယ်ဖြေရှင်းရမည်ကို သိရှိထားရမည်။ ဤဆောင်းပါးသည် အရေးကြီးဆုံးပြောင်းလဲမှုများ၊ ကဏ္ဍအမျိုးမျိုးအတွက် ဘာကိုဆိုလိုသလဲ နှင့် ၂၀၂၆ ခုနှစ်တွင် EU သွင်းကုန်လုပ်ငန်းရှင်များ လုပ်ဆောင်သင့်သည်များကို ဆွေးနွေးထားပါသည်။
တရုတ်နိုင်ငံ၏ ၂၀၂၆ ခုနှစ် အခွန်အကောက် ချိန်ညှိမှုအစီအစဉ် ခြုံငုံသုံးသပ်ချက်
တရုတ်နိုင်ငံ၏ ၂၀၂၆ ခုနှစ် အခွန်ကောက်ခံမှုဇယားတွင် ယခုအခါ ထုတ်ကုန်အမျိုးအစား ၈,၉၇၂ မျိုးပါဝင်ပြီး ၂၀၂၅ ခုနှစ်ဇယားထက် ၁၂ မျိုးပိုများသည်။ ဤသည်မှာ အစိုးရသည် စက်မှုလုပ်ငန်းအစီအစဉ်များ ပြောင်းလဲသည့်အခါ ၎င်း၏ကုန်သွယ်ရေးစည်းမျဉ်းများကို ပိုမိုပြောင်းလွယ်ပြင်လွယ်ရှိစေလိုကြောင်း ပြသနေသည်။ အဆိုပြုချက်၏ အဓိကအပိုင်းမှာ ထုတ်ကုန်အမျိုးအစား ၉၃၅ မျိုးအတွက် ယာယီသွင်းကုန်အခွန်နှုန်းထားများဖြစ်ပြီး ၎င်းတို့အားလုံးသည် ပုံမှန် Most-Favored-Nation (MFN) နှုန်းထားများထက် နိမ့်ကျသည်။ ၎င်းသည် အလုံးစုံလွတ်လပ်ခွင့်မဟုတ်ပါ။ ၎င်းသည် ပေကျင်း၏ စက်မှုနှင့် ပထဝီနိုင်ငံရေးရည်မှန်းချက်များနှင့် ကိုက်ညီသော ဂရုတစိုက်စီစဉ်ထားသော ဖြေလျှော့မှုတစ်ခုဖြစ်သည်။
ချိန်ညှိမှုအစီအစဉ်အတွက် အဓိကရည်မှန်းချက်သုံးခုရှိသည်- အဆင့်မြင့်ထုတ်လုပ်မှုအတွက် သွင်းအားစုများ၏ကုန်ကျစရိတ်ကို လျှော့ချခြင်းဖြင့် နည်းပညာဆိုင်ရာကိုယ်ပိုင်အားကိုးမှုကို အရှိန်မြှင့်တင်ရန်၊ ဘက်ထရီပစ္စည်းများနှင့် သန့်ရှင်းသောစွမ်းအင်အစိတ်အပိုင်းများအပေါ် အခွန်များလျှော့ချခြင်းဖြင့် တရုတ်နိုင်ငံ၏ စိမ်းလန်းသောအသွင်ကူးပြောင်းမှုကို ကူညီရန်၊ အရေးကြီးသော ဆေးဘက်ဆိုင်ရာပစ္စည်းများကို ပိုမိုတတ်နိုင်စေခြင်းဖြင့် အများပြည်သူ့ကောင်းကျိုးကို တိုးတက်စေရန်။ တရုတ်နိုင်ငံသည် ပြည်တွင်းထောက်ပံ့မှု လုံလောက်စွာတိုးတက်လာသည့် ထုတ်ကုန်လိုင်းအချို့တွင် MFN အခွန်များကိုလည်း ပြန်လည်ထည့်သွင်းခဲ့ပြီး မူဝါဒသည် ပြောင်းလွယ်ပြင်လွယ်ရှိပြီး စီးပွားရေးပြောင်းလဲလာသည်နှင့်အမျှ ပြောင်းလဲနိုင်ကြောင်း ပြသနေသည်။
EU သွင်းကုန်လုပ်ငန်းရှင်များသည် တရုတ်ကုန်ပစ္စည်းများ ဈေးသက်သာလာခြင်း သို့မဟုတ် ဝယ်ယူရန် ပိုမိုစျေးကြီးလာခြင်း ရှိ၊ မရှိကိုသာ ကြည့်ရှုသင့်သည်မဟုတ်ပါ။ ဤအခွန်ပြောင်းလဲမှုများသည် တရုတ်ထုတ်လုပ်မှု၏ ယှဉ်ပြိုင်မှုရှုခင်းကို မည်သို့အကျိုးသက်ရောက်သည်ကို ရှာဖွေခြင်းနှင့်ပတ်သက်ပါသည်။ ဥပမာအားဖြင့်၊ မည်သူသည် ကုန်ကျစရိတ်အကျိုးကျေးဇူးများရရှိသည်၊ မည်သည့်ထုတ်ကုန်အမျိုးအစားများသည် တရုတ်ပို့ကုန်များ ပိုမိုရရှိသည်ကို တွေ့ရှိရသည်၊ နှင့် အမေရိကန်မှ ကုန်သွယ်ရေးလမ်းကြောင်းပြောင်းလဲခြင်းသည် ဥရောပဈေးကွက်များအပေါ် ဖိအားပိုမိုဖြစ်စေရန် မျှော်လင့်ရသည့်နေရာများဖြစ်သည်။
| အမျိုးအစား | ၂၀၂၅ MFN နှုန်း | ၂၀၂၆ ခုနှစ် ယာယီနှုန်းထား | ပွောငျးလဲ |
| ပြန်လည်အသုံးပြုထားသော အနက်ရောင်မှုန့် (Li-ion ဘက်ထရီများ) | 6.5% | 3.0% | −၁.၀ ပီပီ |
| မကင်ရသေးသော ပိုင်ရိုက် (ဘက်ထရီပစ္စည်း) | 1.0% | 0.0% | −၁.၀ ပီပီ |
| ကာဗွန်ဖိုက်ဘာ ကြိုတင်ပြင်ဆင်မှု (အဆင့်မြင့်ပစ္စည်းများ) | ကွဲပြားမှုများ | လျှော့ချ | လျှော့ |
| CNC ဟိုက်ဒရောလစ်လေကူရှင်များ | ကွဲပြားမှုများ | လျှော့ချ | လျှော့ |
| သွေးကြောအတု | ကွဲပြားမှုများ | လျှော့ချ | လျှော့ |
| ရောဂါရှာဖွေရေးကိရိယာ (ကူးစက်ရောဂါများ) | ကွဲပြားမှုများ | လျှော့ချ | လျှော့ |
| မိုက်ခရိုမော်တာများနှင့် ပုံနှိပ်စက်များ | လျှော့ချထားသည် (၂၀၂၅) | MFN ပြန်လည်ရယူပြီး | တိုးမြှင့် |
EU သွင်းကုန်လုပ်ငန်းရှင်များ စောင့်ကြည့်သင့်သော အဓိကကဏ္ဍများ
အဆင့်မြင့်နည်းပညာနှင့် အီလက်ထရွန်းနစ်
၂၀၂၆ ခုနှစ် အခွန်လျှော့ချမှုများသည် တရုတ်နိုင်ငံ၏ “အရည်အသွေးမြင့် ထုတ်လုပ်ရေးအင်အားစုအသစ်များ” နှင့် ဆက်စပ်သော အစိတ်အပိုင်းများအပေါ် များစွာ အာရုံစိုက်ထားပြီး ၎င်းတို့တွင် အဆင့်မြင့် တစ်ပိုင်းလျှပ်ကူးပစ္စည်းများ၊ တိကျစွာ ထုတ်လုပ်သည့် ပစ္စည်းကိရိယာများနှင့် စွမ်းဆောင်ရည်မြင့် ပစ္စည်းများ ပါဝင်သည်။ လေကြောင်း၊ ကာကွယ်ရေးနှင့် ဆက်စပ်သော နှင့် အဆင့်မြင့် အီလက်ထရွန်းနစ်လုပ်ငန်းများရှိ တရုတ်လုပ်ငန်းများသည် CNC ဟိုက်ဒရောလစ်လေကူရှင်များ၊ ကာဗွန်ဖိုက်ဘာ prepreg နှင့် အထူးပေါင်းစပ် အစိတ်အပိုင်းများအပေါ် အခွန်လျှော့ချမှုကြောင့် ထုတ်လုပ်မှုကုန်ကျစရိတ် နည်းပါးလာမည်ဖြစ်သည်။
တရုတ်နိုင်ငံထုတ် အီလက်ထရွန်းနစ်ပစ္စည်းများ၊ တိကျသောကိရိယာများနှင့် စက်မှုလုပ်ငန်းသုံးစက်ပစ္စည်းများကို EU မှ တင်သွင်းသူများအတွက် ဆိုလိုသည်မှာ တရုတ်ကုမ္ပဏီများသည် ၂၀၂၆ ခုနှစ်နှင့် နောက်ပိုင်းတွင် ဈေးနှုန်းတွင် ယှဉ်ပြိုင်နိုင်ဖွယ်ရှိသည် သို့မဟုတ် ပိုမိုကောင်းမွန်လာဖွယ်ရှိသည်။ အမေရိကန်၏ ကန့်သတ်ချက်များကြောင့် တရုတ်ပို့ကုန်လုပ်ငန်းရှင်များသည် ဥရောပဈေးကွက်ကို ဦးစားပေးရန် တွန်းအားပေးသည့် ကုန်သွယ်မှုလမ်းကြောင်း ပိုမိုကျယ်ပြန့်လာသောကြောင့် EU မှ တင်သွင်းသူများသည် ဤအမျိုးအစားများတွင် ဈေးနှုန်းဖိအား ဆက်လက်ရှိနေစေရန် ပြင်ဆင်ထားသင့်သည်။
ဘက်ထရီပစ္စည်းများနှင့် စိမ်းလန်းသောစွမ်းအင်
၂၀၂၆ ခုနှစ် အခွန်အကောက် ချိန်ညှိမှု၏ မဟာဗျူဟာအတွက် အရေးကြီးဆုံးအပိုင်းမှာ စိမ်းလန်းသော စွမ်းအင်တန်ဖိုး ကွင်းဆက်ကို သက်ရောက်မှုရှိသော အပိုင်းဖြစ်သည်။ တရုတ်နိုင်ငံသည် ပြန်လည်အသုံးပြုထားသော အနက်ရောင်မှုန့် (လီသီယမ်-အိုင်းယွန်း ဘက်ထရီများ ပြုလုပ်ရာတွင် အသုံးပြုသည်) အပေါ် အခွန်ကို ၆.၅% မှ ၃% အထိ လျှော့ချခဲ့သည်။ ၎င်းသည် မကင်ရသေးသော pyrite အပေါ် အခွန်ကိုလည်း သုညအထိ လျှော့ချခဲ့သည်။ ဤပစ်မှတ်ထား လျှော့ချမှုများ၏ ရည်ရွယ်ချက်မှာ ဘက်ထရီထုတ်လုပ်မှု ဂေဟစနစ်တစ်လျှောက်ရှိ သွင်းအားစုများ၏ ကုန်ကျစရိတ်ကို လျှော့ချရန်နှင့် ကမ္ဘာ့ဦးဆောင် သန့်ရှင်းသော စွမ်းအင် ပေးသွင်းသူအဖြစ် တရုတ်နိုင်ငံ၏ ရပ်တည်မှုကို ခိုင်မာစေရန်ဖြစ်သည်။
ဘက်ထရီများ၊ EV အစိတ်အပိုင်းများနှင့် စွမ်းအင်သိုလှောင်မှုစနစ်များကို ဝယ်ယူသော ဥရောပကုမ္ပဏီများအပေါ် ကြီးမားသောသက်ရောက်မှုများရှိပါသည်။ တရုတ်ထုတ်လုပ်သူများသည် ဥရောပဈေးကွက်များတွင် ပြီးစီးသွားသော ဘက်ထရီကုန်ပစ္စည်းများနှင့် EV ဆက်စပ်အစိတ်အပိုင်းများအတွက် ၎င်းတို့၏ အထက်ပိုင်းကုန်ကျစရိတ်များ နည်းပါးသောကြောင့် နည်းပါးသောစျေးနှုန်းကို ကောက်ခံနိုင်ပါသည်။ တစ်ချိန်တည်းမှာပင်၊ EU သည် တရုတ် EV များအတွက် အနိမ့်ဆုံးတင်သွင်းမှုစျေးနှုန်းများနှင့်ပတ်သက်၍ ရှုပ်ထွေးသောဆွေးနွေးမှုများ ပြုလုပ်နေပါသည်။ ၎င်းသည် ၂၀၂၄ ခုနှစ်နှောင်းပိုင်းတွင် ချမှတ်ခဲ့သော အထောက်အပံ့ဆန့်ကျင်ရေးအခွန်များကို အစားထိုးရန် ၂၀၂၆ ခုနှစ် ဇန်နဝါရီလအစောပိုင်းတွင် စတင်ခဲ့သော မူဝါဒအသစ်တစ်ခုဖြစ်သည်။ ဤအခွန်များသည် စံ ၁၀% အခွန်တွင် ၇.၈% မှ ၃၅.၃% အထိ ထပ်တိုးပေးခဲ့သည်။ ဤနယ်ပယ်များတွင် လုပ်ကိုင်သော EU ရှိ ကုမ္ပဏီများသည် တရုတ်နိုင်ငံတွင် စီးပွားရေးလုပ်ကိုင်ခြင်း၏ ပြောင်းလဲနေသောကုန်ကျစရိတ်များနှင့် EU ၏ ကုန်သွယ်ရေးကာကွယ်ရေးမူဝါဒများကို တစ်ပြိုင်နက်တည်း စောင့်ကြည့်ရန် လိုအပ်ပါသည်။
ကျန်းမာရေးစောင့်ရှောက်မှုနှင့် ဆေးဘက်ဆိုင်ရာကိရိယာများ
၂၀၂၆ ခုနှစ် တရုတ်နိုင်ငံအတွက် အခွန်ကောက်ခံမှုအစီအစဉ်တွင် ဆေးဘက်ဆိုင်ရာပစ္စည်းကိရိယာများနှင့် ရောဂါရှာဖွေရေးထုတ်ကုန်များစွာကို ကြီးမားသောလျှော့ချမှုများ ပါဝင်သည်။ ဘေဂျင်းသည် အတုသွေးကြောများ၊ ကူးစက်ရောဂါများအတွက် စမ်းသပ်ကိရိယာများနှင့် အခြားအဆင့်မြင့်ဆေးဘက်ဆိုင်ရာပစ္စည်းကိရိယာများကဲ့သို့သော အရာများအပေါ် သွင်းကုန်အခွန်နှုန်းထားများကို လျှော့ချခြင်းဖြင့် ပြည်တွင်း ကျန်းမာရေးစောင့်ရှောက်မှုကို ပိုမိုလက်လှမ်းမီစေရန် ကြိုးစားနေသည်။ ၎င်းသည် တရုတ်နိုင်ငံသို့ ဝင်ရောက်လာသောပစ္စည်းများကို အဓိကအားဖြင့် သက်ရောက်မှုရှိသော်လည်း တရုတ်ဈေးကွက်သို့ ရောင်းချလိုသော ဥရောပဆေးဘက်ဆိုင်ရာပစ္စည်းတင်ပို့သူများအပေါ်တွင်လည်း သက်ရောက်မှုရှိသည်။
EU ဆေးဘက်ဆိုင်ရာပစ္စည်းထုတ်လုပ်သူများ၊ အထူးသဖြင့် ဂျာမနီ၊ နယ်သာလန်နှင့် ဆွစ်ဇာလန်နိုင်ငံတို့မှ တိကျသောရောဂါရှာဖွေရေးနှင့် ခွဲစိတ်ကုသမှုကိရိယာများ ထုတ်လုပ်သူများအတွက် တရုတ်၏အခွန်လျှော့ချမှုသည် ဈေးကွက်သို့ဝင်ရောက်ရန် အခွင့်အရေးတစ်ခုဖြစ်သည်။ အရေးကြီးဆုံးအချက်မှာ ထုတ်ကုန်များသည် တရုတ်နိုင်ငံ၏စည်းမျဉ်းများနှင့် ကိုက်ညီကြောင်းနှင့် HS ကုဒ်ခွဲခြားမှုသည် အကောက်ခွန်လိုင်းအသစ်များနှင့် မှန်ကန်ကြောင်း သေချာစေရန်ဖြစ်သည်။
ပြန်လည်သတ်မှတ်ထားသော အခွန်ကောက်ခံမှုများ- တရုတ်က နောက်ဆုတ်သွားသည့်နေရာ
သတင်းအားလုံးသည် အတားအဆီးများ လျော့နည်းသွားစေရန် ဦးတည်ခြင်းမဟုတ်ပါ။ ၂၀၂၆ ခုနှစ် အချိန်ဇယားတွင် ယခင်က ယာယီလျှော့ချမှုများကို ပြန်လည်ရုပ်သိမ်းခဲ့သည့် မိုက်ခရိုမော်တာများနှင့် ပုံနှိပ်စက်များကဲ့သို့သော ထုတ်ကုန်အမျိုးအစားများစွာအတွက် MFN အခွန်နှုန်းထားများကို ပြန်လည်ယူဆောင်လာခြင်းလည်း ပါဝင်သည်။ ဤသည်မှာ ဘေဂျင်းသည် ပြည်တွင်းထောက်ပံ့မှုသည် သွင်းကုန်များအတွက် အခွန်ထောက်ပံ့မှု မလိုအပ်တော့သည့် ရင့်ကျက်မှုအဆင့်သို့ ရောက်ရှိနေပြီဟု ထင်မြင်ကြောင်း ပြသနေသည်။ ဤကုန်ပစ္စည်းအမျိုးအစားများကို တရုတ်နိုင်ငံသို့ တင်ပို့ခြင်း၏ ကုန်ကျစရိတ်သည် EU ပို့ကုန်လုပ်ငန်းရှင်များအတွက် မြင့်တက်လာသောကြောင့် ၎င်းတို့၏ ဈေးနှုန်းအစီအစဉ်များကို ပြောင်းလဲရန် လိုအပ်နိုင်သည်။
ပိုမိုကြီးမားသော ရှုထောင့်- အမေရိကန်၏ အခွန်ကောက်ခံမှု စစ်ပွဲများက ဥရောပသို့ ကုန်သွယ်မှုစီးဆင်းမှုများကို ပြန်လည်ညွှန်ပြခြင်း
၂၀၂၆ ခုနှစ်တွင် တရုတ်နိုင်ငံ၏ အခွန်ကောက်ခံမှုပြောင်းလဲမှုများကို ကြည့်လျှင် အမေရိကန်နှင့် တရုတ်အကြား တင်းမာမှုများကြောင့် ဖြစ်ပေါ်လာသော ကုန်သွယ်ရေးတွင် ကြီးမားသောပြောင်းလဲမှုများကို ချန်လှပ်ထား၍မရပါ။ အမေရိကန်သည် ၂၀၂၅ ခုနှစ်တစ်လျှောက်လုံးနှင့် ၂၀၂၆ ခုနှစ်အတွင်း ကုန်ပစ္စည်းအမျိုးမျိုးအပေါ် အခွန်ကောက်ခံမှုများ မြှင့်တင်ခဲ့သည်။ ယင်းကြောင့် အမေရိကန်စားသုံးသူများထံ တရုတ်တင်ပို့မှုများ သိသိသာသာကျဆင်းသွားခဲ့သည်။ ယင်းကို တုံ့ပြန်သည့်အနေဖြင့် တရုတ်ပို့ကုန်လုပ်ငန်းရှင်များသည် ရိုးရှင်းသော စားသုံးသူကုန်ပစ္စည်းများမှသည် အဆင့်မြင့်နည်းပညာစက်မှုကုန်ပစ္စည်းများအထိ တရုတ်ကုန်စည်များအတွက် အဓိကဈေးကွက်အသစ်ဖြစ်လာသည့် ဥရောပသို့ ၎င်းတို့၏အာရုံကို လျင်မြန်စွာလှည့်ခဲ့ကြသည်။
ဤပြောင်းလဲမှုကို ဥရောပဗဟိုဘဏ်နှင့် ဂျော့ခ်ျဝါရှင်တန်တက္ကသိုလ်ကဲ့သို့သော နေရာများမှ စီးပွားရေးပညာရှင်များက ပြည့်စုံစွာ မှတ်တမ်းတင်ထားပြီးဖြစ်သည်။ ၂၀၂၅ ခုနှစ်တွင် တရုတ်နိုင်ငံ၏ ကုန်သွယ်မှုပိုလျှံမှုသည် ဒေါ်လာတစ်ထရီလီယံကျော်အထိ မြင့်တက်လာခဲ့ပြီး ထိုပိုလျှံမှု၏ အများစုမှာ ယခုအခါ EU ဈေးကွက်များသို့ ရောက်ရှိနေပြီဖြစ်သည်။ တရုတ်ယွမ်ငွေသည် ပြီးခဲ့သည့် သုံးနှစ်အတွင်း ယူရိုနှင့် နှိုင်းယှဉ်ပါက တန်ဖိုးကျဆင်းခဲ့ပြီး တရုတ်နိုင်ငံတွင် ထုတ်လုပ်မှုကုန်ပစ္စည်းများတွင် ငွေကြေးဖောင်းပွမှု နည်းပါးခြင်း သို့မဟုတ် အနုတ်လက္ခဏာဆောင်ခြင်းပင် ဆက်လက်ရှိနေသည်။ ဆိုလိုသည်မှာ တရုတ်ကုန်ပစ္စည်းများသည် ဥရောပကုန်ပစ္စည်းများထက် ဖွဲ့စည်းပုံအရ စျေးသက်သာသည်။
EU က အရေးယူဆောင်ရွက်ဖို့ စတင်လိုက်ပါပြီ။ တင်သွင်းလာတဲ့ ပါဆယ်ထုပ်ငယ်တွေအတွက် အခကြေးငွေအသစ်တစ်ခု ၂၀၂၆ ခုနှစ် ဇူလိုင်လမှာ စတင်ကောက်ခံတော့မှာပါ။ ဒါက အရင်က တန်ဖိုးနည်း တင်ပို့မှုတွေကို အခွန်မပေးဘဲ ဝင်ခွင့်ပြုခဲ့တဲ့ de minimis လွတ်ပေါက်ကို ပိတ်ပစ်မှာပါ။ တင်သွင်းလာတဲ့ သံမဏိတွေအတွက် အခွန်နှုန်းထားတွေ နှစ်ဆတိုးလာပြီး ကောက်ခံတဲ့ ပမာဏကိုလည်း လျှော့ချလိုက်ပါပြီ။ ဒါဟာ စီးပွားရေးကို ကာကွယ်ဖို့ နောက်ထပ်ခြေလှမ်းတွေ ဖြစ်ပါတယ်။ ဒါပေမယ့် အဓိက ကုန်သွယ်ရေးလမ်းကြောင်း ပြောင်းလဲမှုတွေ ဖြစ်ပေါ်နေပြီး EU တင်သွင်းသူတွေအနေနဲ့ စားသုံးသူ အီလက်ထရွန်းနစ်ပစ္စည်းတွေကနေ စက်မှုလုပ်ငန်းသုံး အစိတ်အပိုင်းတွေအထိ ကျယ်ပြန့်တဲ့ စက်မှုလုပ်ငန်းတွေမှာ ယှဉ်ပြိုင်မှု ရှုခင်းဟာ ဝါရှင်တန်နဲ့ ပေကျင်း နှစ်ခုလုံးမှာ ဖြစ်ပျက်နေတဲ့ အရာတွေကြောင့် ပြောင်းလဲနေတယ်ဆိုတာ သိထားဖို့ လိုပါတယ်။
| factor | EU တင်သွင်းသူများအပေါ် သက်ရောက်မှု |
| အမေရိကန်၏ အခွန်ကောက်ခံမှုများသည် တရုတ်၏ ပို့ကုန်များကို EU သို့ လမ်းကြောင်းပြောင်းပေးသည် | EU ပြည်တွင်းဈေးကွက်များတွင် တရုတ်၏ ယှဉ်ပြိုင်မှု ပိုမိုများပြားလာခြင်း |
| ယွမ်တန်ဖိုးကျဆင်းမှုနှင့် ယူရို (၃ နှစ်တာ လမ်းကြောင်း) | တရုတ်ကုန်ပစ္စည်းများသည် EU ဝယ်ယူသူများအတွက် ဖွဲ့စည်းပုံအရ စျေးသက်သာသည် |
| ၂၀၂၆ ခုနှစ် ဇူလိုင်လမှစ၍ EU de minimis အခကြေးငွေ | သေးငယ်သော ပါဆယ်တင်သွင်းမှုများအတွက် မြင့်မားသော ကုန်းလမ်းကုန်ကျစရိတ်များ |
| EU EV အနိမ့်ဆုံးဈေးနှုန်းယန္တရား (၂၀၂၆ ခုနှစ် ဇန်နဝါရီလ) | ထောက်ပံ့ကြေးဆန့်ကျင်ရေးအခွန်များကို အစားထိုးပြီး EV တင်သွင်းမှုကို ထိခိုက်စေသည် |
| တရုတ်နိုင်ငံ၏ EU ဝက်သားအပေါ် ကုန်ပစ္စည်းရောင်းချမှု ဆန့်ကျင်ရေး (၆၂.၄%) | တရုတ်နိုင်ငံသို့ EU စိုက်ပျိုးရေးတင်ပို့မှုများကို ထိခိုက်စေသည့် လက်စားချေသည့် အစီအမံများ |
| တရုတ်သံမဏိတင်ပို့မှု → EU က အခွန်နှစ်ဆတိုးကောက် | သံမဏိရေလျှံမှုအပေါ် အကာအကွယ်တုံ့ပြန်မှု |
EU-တရုတ် ကုန်သွယ်ရေးတင်းမာမှုများ- ပြောင်းလဲနေသော စည်းမျဉ်းစည်းကမ်းဆိုင်ရာ ရှုခင်း
၂၀၂၆ ခုနှစ်တွင် EU နှင့် တရုတ်နိုင်ငံတို့သည် ထိန်းချုပ်မှုရှိသော တင်းမာမှုဆက်ဆံရေးရှိသည်။ ၎င်းတို့သည် လုံးဝခွဲထွက်နေခြင်း သို့မဟုတ် အတူတကွလုပ်ဆောင်နေခြင်းမဟုတ်သော်လည်း နှစ်ဖက်စလုံးအတွက် ကြီးမားသော စီးပွားရေးအကျိုးဆက်များရှိသော ယှဉ်ပြိုင်မှုအကျိုးစီးပွားများ၏ ရှုပ်ထွေးသောကွန်ရက်ကို ကိုင်တွယ်ဖြေရှင်းရန် နည်းလမ်းရှာဖွေရန် နှစ်ဘက်စလုံးက ကြိုးစားနေကြသည်။ တရုတ်လျှပ်စစ်ကားများအတွက် အနည်းဆုံးတင်သွင်းမှုဈေးနှုန်း (MIP) သတ်မှတ်ရန် ၂၀၂၆ ခုနှစ် ဇန်နဝါရီလတွင် EU ၏ ဆုံးဖြတ်ချက်ဖြင့် ဤပြောင်းလဲမှုကို ပြသထားသည်။ ထောက်ပံ့ကြေးများကို ၃၅.၃% အထိ လုံးဝဆန့်ကျင်ဘက်ဖြစ်သော အခွန်များကို ထိန်းသိမ်းထားမည့်အစား၊ ဘရပ်ဆဲလ်သည် တရုတ် OEM များသည် ၎င်းတို့၏ကားများကို ဥရောပဈေးကွက်များတွင် သတ်မှတ်ထားသောဈေးနှုန်းထက်နည်းသောစျေးနှုန်းဖြင့် မရောင်းချရန် ကတိပြုပါက အကောက်ခွန်ပေးဆောင်ခြင်းကို လုံးဝရှောင်ရှားနိုင်သည့် စနစ်တစ်ခုကို တည်ထောင်ခဲ့သည်။
၂၀၂၆ ခုနှစ်၊ ဇန်နဝါရီလ ၁၂ ရက်နေ့တွင် ထုတ်ပြန်ခဲ့သော ဥရောပကော်မရှင်၏ လမ်းညွှန်စာရွက်စာတမ်းတွင် ဈေးနှုန်းအာမခံစနစ် မည်သို့အလုပ်လုပ်မည်ကို ရှင်းပြထားသည်။ ၎င်းတွင် EU တွင် အနည်းဆုံးတင်သွင်းမှုဈေးနှုန်းများ၊ ရောင်းချမှုလမ်းကြောင်းများ၊ လျော်ကြေးပေးဆောင်မှုစည်းမျဉ်းများနှင့် ရင်းနှီးမြှုပ်နှံမှုကတိကဝတ်များအကြောင်း အချက်အလက်များ ပါဝင်သည်။ အချို့သော လေ့လာသုံးသပ်သူများက ၎င်းသည် ကောင်းမွန်သောအကြံဥာဏ်တစ်ခုဟု ထင်မြင်ကြသော်လည်း အချို့ကမူ ထိုသို့မဟုတ်ပါ။ Bruegel နှင့် CEPR တို့သည် ဈေးနှုန်းအခြေခံစနစ်သည် ဥရောပစားသုံးသူများထံမှ တရုတ်ထုတ်လုပ်သူများထံ ငွေများကို ထိရောက်စွာ ရွှေ့ပြောင်းပေးမည်၊ EU အား အခွန်ဝင်ငွေ တစ်နှစ်လျှင် ယူရို ၂ ဘီလီယံခန့် ကုန်ကျစေမည်နှင့် EV နည်းပညာသည် အလွန်လျင်မြန်စွာ ပြောင်းလဲနေသောကြောင့် အကောင်အထည်ဖော်ရန် ပိုမိုခက်ခဲစေမည်ဟူသော စိုးရိမ်မှုများကို ထုတ်ဖော်ပြောဆိုခဲ့ကြသော အတွေးအခေါ်အဖွဲ့နှစ်ခုဖြစ်သည်။
ထိုအတောအတွင်း တရုတ်နိုင်ငံသည် တိတ်ဆိတ်မနေခဲ့ပေ။ ဘေဂျင်းသည် EU ဝက်သားတင်သွင်းမှုအပေါ် ၆၂.၄% အထိ anti-dumping အခကြေးငွေများကဲ့သို့သော ၎င်း၏ပြစ်ဒဏ်ပေးသည့်လုပ်ဆောင်ချက်များကို ဆက်လက်လုပ်ဆောင်ခဲ့သည်။ ဥရောပနို့ထွက်ပစ္စည်းကုန်စည်များအတွက် ထောက်ပံ့ကြေးများနှင့်ပတ်သက်၍ စုံစမ်းစစ်ဆေးမှုကို ၂၀၂၆ ခုနှစ်အစောပိုင်းတွင် ဆက်လက်လုပ်ဆောင်နေဆဲဖြစ်သည်။ ဤလုပ်ဆောင်ချက်များသည် EU အဖွဲ့ဝင်နိုင်ငံအချို့၊ အထူးသဖြင့် ပြင်သစ်၊ အိုင်ယာလန်နှင့် စပိန်နိုင်ငံများအပေါ် ဖိအားပေးရန် ရည်ရွယ်ပြီး ၎င်းတို့သည် ခိုင်မာသော စိုက်ပျိုးရေးလော်ဘီများရှိပြီး တစ်ခါတစ်ရံတွင် တရုတ်ကုန်သွယ်ရေးအလွဲသုံးစားမှုများအပေါ် EU ၏ ပိုမိုပျော့ပျောင်းသောရပ်တည်ချက်အတွက် လော်ဘီလုပ်ခဲ့ကြသည်။ တရုတ်နိုင်ငံမှ EU သို့ တင်သွင်းသူများသည် နှစ်နိုင်ငံအကြား ညှိနှိုင်းမှုရလဒ်များနှင့် ပိုမိုကျယ်ပြန့်သောကမ္ဘာကြီးရှိ ဖြစ်ရပ်များပေါ် မူတည်၍ ၂၀၂၆ ခုနှစ်တွင် စည်းမျဉ်းများသည် အချိန်တိုင်းပြောင်းလဲနေမည်ကို သိရှိရန် လိုအပ်ပါသည်။
EU တင်သွင်းသူများအတွက် လိုက်နာမှုနှင့် အကောက်ခွန်ဆိုင်ရာ ထည့်သွင်းစဉ်းစားရမည့်အချက်များ
၂၀၂၆ ခုနှစ်တွင် တရုတ်နိုင်ငံမှ ကုန်ပစ္စည်းများဝယ်ယူသော ဥရောပတင်သွင်းသူများအတွက် အခွန်အကောက်များ ချိန်ညှိမှုများသည် ကြိုတင်ကိုင်တွယ်ဖြေရှင်းရန် လိုအပ်သော လိုက်နာမှုအပေါ် လက်တွေ့ကမ္ဘာ၏ အကျိုးသက်ရောက်မှုများ ရှိလိမ့်မည်။ အရေးကြီးဆုံးအချက်မှာ HS ကုဒ် မှန်ကန်ခြင်းဖြစ်သည်။ တရုတ်နိုင်ငံ၏ ၂၀၂၆ ခုနှစ် အချိန်ဇယားတွင် ယခုအခါ ဉာဏ်ရည်ထက်မြက်သော ဇီဝဗေဒဆိုင်ရာ စက်ရုပ်များနှင့် ဇီဝလေကြောင်းဆိုင်ရာ ရေနံဆီတို့အတွက် အခွန်အကောက်လိုင်း ၁၂ ခု ထပ်မံရှိသည်။ ဆိုလိုသည်မှာ ၂၀၂၅ ခုနှစ်တွင် မှန်ကန်ခဲ့သော အမျိုးအစားခွဲခြားမှုများသည် ယခုအခါ မှန်ကန်တော့မည်မဟုတ်ပါ။ EU ရှိ တင်သွင်းသူများသည် ၎င်းတို့၏ ထုတ်ကုန်အမျိုးအစားများသည် တရုတ်အခွန်အကောက်ဇယားအသစ်နှင့် EU ၏ ပေါင်းစပ်အမည်ပေးစနစ် (CN) ကုဒ်များနှင့် ကိုက်ညီမှုရှိမရှိ စစ်ဆေးရန် လေ့ကျင့်ထားသော အကောက်ခွန်ပွဲစားများနှင့် ပူးပေါင်းဆောင်ရွက်သင့်သည်။
တရုတ်ထုတ်ကုန်လိုင်းများစွာအပေါ် MFN အခွန်များ ပြန်လည်ကောက်ခံခြင်းသည် တတိယနိုင်ငံများမှတစ်ဆင့် ဖြတ်သန်းသွားသော ကုန်ပစ္စည်းများကိုလည်း သက်ရောက်မှုရှိသည်။ EU အကောက်ခွန်အရာရှိများသည် ယခုအခါ အရှေ့တောင်အာရှနိုင်ငံများမှတစ်ဆင့် ကြားခံအဖြစ် စီးဆင်းသော တရုတ်ကုန်ပစ္စည်းများအတွက် မူရင်းအစီရင်ခံစာများကို ပိုမိုအာရုံစိုက်လာကြသည်။ ထုတ်လုပ်သူများသည် အမေရိကန်နှင့် EU နှစ်ခုလုံးမှ အခွန်များကို ရှောင်ရှားရန် ကြိုးစားခဲ့ကြသောကြောင့် ဤအလေ့အကျင့်သည် ၂၀၂၅ ခုနှစ်တွင် များစွာတိုးတက်လာခဲ့သည်။ EU အကောက်ခွန်တရားစီရင်ပိုင်ခွင့်အတွင်းသို့ ရောက်ရှိလာသော တရုတ်နိုင်ငံမှ မည်သည့်ကုန်စည်အတွက်မဆို ခိုင်မာသော ထောက်ပံ့ရေးကွင်းဆက်စာရွက်စာတမ်းများသည် ပိုမိုအရေးကြီးလာပါသည်။ ၎င်းတွင် မူရင်းလက်မှတ်များ၊ ပေးသွင်းသူကြေငြာချက်များနှင့် ထုတ်လုပ်မှုအထောက်အထားများ ပါဝင်သည်။
ဥရောပတင်သွင်းသူများသည် ၂၀၂၆ ခုနှစ် ဇူလိုင်လတွင် စတင်မည့် EU ၏ အသေးစားအထုပ်သွင်းကုန်အခွန်အသစ်အကြောင်းကိုလည်း စဉ်းစားရန်လိုအပ်သည်။ ဤပြောင်းလဲမှုသည် de minimis အတားအဆီးအောက်တွင် တရုတ်အီလက်ထရွန်းနစ်ကူးသန်းရောင်းဝယ်ရေးပေးသွင်းသူများထံမှ ကုန်ပစ္စည်းများကို စားသုံးသူများ သို့မဟုတ် ဂိုဒေါင်များထံ တိုက်ရိုက်ပို့ဆောင်နေသော လုပ်ငန်းများအတွက် အထူးအရေးကြီးပါသည်။ ဤကဲ့သို့သော ထောက်ပံ့ရေးကွင်းဆက်များအတွက် ကုန်ကျစရိတ်ပုံစံများကို အကောက်ခွန်ဆိုင်ရာ ဆက်ဆံမှုအသစ်ကို ထင်ဟပ်စေရန် ပြောင်းလဲရန် လိုအပ်မည်ဖြစ်သည်။ ဆိုလိုသည်မှာ ထောက်ပံ့ပို့ဆောင်ရေးအစီအစဉ်များကိုလည်း ပြောင်းလဲရန် လိုအပ်နိုင်သည်။ ဥပမာအားဖြင့်၊ ပုံသေလိုက်နာမှုကုန်ကျစရိတ်များကို ကြီးမားသောကုန်စည်ပမာဏများပေါ်တွင် ဖြန့်ဝေရန် တင်ပို့မှုများကို ပေါင်းစပ်ရန် လိုအပ်နိုင်သည်။
| လိုက်နာမှုဧရိယာ | လိုအပ်သောလှုပ်ရှားမှု | ဦးစားပေး |
| HS ကုဒ်အမျိုးအစားခွဲခြားခြင်း။ | ၂၀၂၆ ခုနှစ် တရုတ်အခွန်အခဇယား + EU CN နှင့် ကိုက်ညီသော စာရင်းစစ်ကုဒ်များ | မြင့်သော |
| မူရင်းလက်မှတ် | တရုတ်နိုင်ငံမှ မူရင်းကုန်ပစ္စည်းများအတွက် ခိုင်မာသော ထုတ်လုပ်မှုအထောက်အထားများကို သေချာစေပါ။ | မြင့်သော |
| အသေးစား/အထုပ်ငယ်များ | ၂၀၂၆ ခုနှစ် ဇူလိုင်လမှစ၍ EU သွင်းကုန်အခကြေးငွေအသစ်အတွက် ကုန်ကျစရိတ်ပုံစံများကို အပ်ဒိတ်လုပ်ပါ | မြင့်သော |
| EV / ဘက်ထရီ တင်သွင်းမှုများ | MIP ညှိနှိုင်းမှုများကို စောင့်ကြည့်ပါ၊ ဈေးနှုန်းစီမံကိန်း အရည်အချင်းပြည့်မီမှုကို အတည်ပြုပါ | အလယ်အလတ် |
| တရုတ်နိုင်ငံသို့ စိုက်ပျိုးရေးတင်ပို့မှု | ဝက်သား၊ နို့ထွက်ပစ္စည်းနှင့် အခြားပစ္စည်းများအပေါ် လက်စားချေမှုတာဝန်အခြေအနေကို ခြေရာခံပါ | အလယ်အလတ် |
| MFN အမျိုးအစားများကို ပြန်လည်ပြင်ဆင်ထားသည် | တရုတ်နိုင်ငံမှ ရရှိသော မိုက်ခရိုမော်တာများ၊ ပုံနှိပ်စက်များ စသည်တို့ကို ဈေးနှုန်းပြန်လည်သတ်မှတ်ပါ။ | အလယ်အလတ် |
Topway Shipping သည် EU သွင်းကုန်လုပ်ငန်းရှင်များအား ၂၀၂၆ ခုနှစ် ရှုပ်ထွေးမှုများကို မည်သို့ကျော်လွှားရန် ကူညီပေးသည်
သင့်လျော်သော ထောက်ပံ့ပို့ဆောင်ရေးလုပ်ဖော်ကိုင်ဖက်ကို ရွေးချယ်ခြင်းသည် ယခင်ကထက် ပိုမိုအရေးကြီးပါသည်၊ အဘယ်ကြောင့်ဆိုသော် အကောက်ခွန်ခွဲခြားမှုများ၊ မူရင်းစာရွက်စာတမ်းများနှင့် ဘက်စုံလမ်းကြောင်းဆိုင်ရာ ဆုံးဖြတ်ချက်များသည် တင်ပို့မှုတစ်ခု၏ ကုန်ကျစရိတ်သက်သာမှုကို သက်ရောက်မှုရှိနိုင်သောကြောင့်ဖြစ်သည်။ ၂၀၁၀ ခုနှစ်မှစ၍ တရုတ်နိုင်ငံ၊ ရှန်ကျန်းအခြေစိုက် Topway Shipping သည် နိုင်ငံတကာထောက်ပံ့ပို့ဆောင်ရေးနှင့် နယ်စပ်ဖြတ်ကျော် အီလက်ထရွန်းနစ်ကူးသန်းရောင်းဝယ်ရေးဖြေရှင်းချက်များကို ပရော်ဖက်ရှင်နယ်ပံ့ပိုးပေးသူဖြစ်သည်။ ကုမ္ပဏီကို စတင်တည်ထောင်သူများသည် နိုင်ငံတကာထောက်ပံ့ပို့ဆောင်ရေးနှင့် အကောက်ခွန်ရှင်းလင်းရေးတွင် ၁၅ နှစ်ကျော် အတွေ့အကြုံရှိပြီး တရုတ်နှင့် ဥရောပအကြား သင်္ဘောလမ်းကြောင်းများအကြောင်း များစွာသိရှိကြသည်။
ထောက်ပံ့ပို့ဆောင်ရေးကွင်းဆက်တစ်ခုလုံးသည် Topway ၏ ဝန်ဆောင်မှုပုံစံ၏ အခြေခံဖြစ်သည်။ ကုမ္ပဏီသည် နှောင့်နှေးမှုများ၊ မှားယွင်းစွာကြေငြာမှုများနှင့် အပိုကုန်ကျစရိတ်များကို ဖြစ်စေနိုင်သော ညှိနှိုင်းဆောင်ရွက်မှုကွာဟချက်များကို ဖြည့်ဆည်းပေးသည့် ပေါင်းစပ်ဖြေရှင်းချက်များကို ပေးဆောင်သည်။ ဤဖြေရှင်းချက်များသည် တရုတ်နိုင်ငံအတွင်း ပထမအဆင့်သယ်ယူပို့ဆောင်ရေးမှသည် နိုင်ငံတကာပင်လယ်ကုန်စည်ပို့ဆောင်ရေး၊ ပြည်ပ ဂိုဒေါင် ၊ အကောက်ခွန်ရှင်းလင်းရေးနှင့် ဦးတည်ရာနိုင်ငံတွင် နောက်ဆုံးမိုင်ပို့ဆောင်ခြင်းအထိ အရာအားလုံးကို လွှမ်းခြုံထားသည်။ Topway သည် EU တင်သွင်းသူများအား တရုတ်နိုင်ငံ၏ ၂၀၂၆ ခုနှစ် အခွန်အကောက်ချိန်ညှိမှုများ၏ အကျိုးသက်ရောက်မှုများကို ကိုင်တွယ်ဖြေရှင်းရန် ကူညီပေးနိုင်ပါသည်။ ဥပမာ HS ကုဒ်အမျိုးအစားခွဲခြားမှုအသစ်များ၊ မူရင်းစာရွက်စာတမ်းလိုအပ်ချက်အသစ်များနှင့် A မှ B သို့ ကုန်ပစ္စည်းများရောက်ရှိရန် အကောင်းဆုံးနည်းလမ်းပြောင်းလဲမှုများ။
Topway သည် တရုတ်နိုင်ငံမှ ရော့တာဒမ်၊ ဟမ်းဘတ်၊ အန်တွပ်နှင့် ဖီးလစ်စတိုကဲ့သို့သော အဓိကဥရောပဆိပ်ကမ်းများသို့ ကွန်တိန်နာအပြည့်တင်ဆောင်မှု (FCL) နှင့် ကွန်တိန်နာထက်နည်းတင်ဆောင်မှု (LCL) ပင်လယ်ကုန်စည်ပို့ဆောင်ရေးဝန်ဆောင်မှုနှစ်မျိုးလုံးကို ပေးဆောင်ပါသည်။ ၎င်းသည် ရာသီအလိုက် သို့မဟုတ် ထုတ်ကုန်အမျိုးအစားများအလိုက် ကုန်စည်ပမာဏပြောင်းလဲသော စီးပွားရေးလုပ်ငန်းများအတွက် အလွန်ကောင်းမွန်ပါသည်။ ဤပြောင်းလွယ်ပြင်လွယ်ရှိမှုသည် တင်သွင်းသူများအား မှာယူမှုပမာဏမည်မျှပင်ကြီးမားပါစေ အကောင်းဆုံးယူနစ်ထောက်ပံ့ပို့ဆောင်ရေးဈေးနှုန်းများကို ရရှိစေပါသည်။ ၎င်းသည် ဝယ်လိုအားနည်းပါးသောအချိန်များတွင် FCL စွမ်းရည်ကို အလွန်အကျွံသုံးစွဲခြင်း သို့မဟုတ် ပမာဏပိုများသောပမာဏများအတွက် LCL ကိုအသုံးပြုသည့်အခါ ယူနစ်တစ်ခုလျှင် အလွန်အကျွံပေးဆောင်ခြင်းမှလည်း ကာကွယ်ပေးပါသည်။ EU သည် ၂၀၂၆ ခုနှစ် ဇူလိုင်လမှစတင်၍ သေးငယ်သောအထုပ်များအတွက် မည်မျှကောက်ခံသည်နှင့်ပတ်သက်သည့် ၎င်း၏စည်းမျဉ်းများကို ပြောင်းလဲမည်ဖြစ်သည်။ Topway ၏ ပေါင်းစည်းခြင်းနှင့် ဂိုဒေါင်ဝန်ဆောင်မှုများသည် ၎င်းတို့၏ဝင်လာသောထောက်ပံ့ရေးကွင်းဆက်၏ဖွဲ့စည်းပုံကို ပြောင်းလဲရန်လိုအပ်သော ကုမ္ပဏီများအတွက် ကောင်းမွန်သောရွေးချယ်မှုတစ်ခုဖြစ်သည်။
ငွေပေးငွေယူများကို ကိုင်တွယ်ခြင်းအပြင် Topway ၏အဖွဲ့သည် တရုတ်ပို့ကုန်အကောက်ခွန်နှင့် EU သွင်းကုန်အကောက်ခွန်တို့တွင် ပြောင်းလဲမှုများကို စောင့်ကြည့်နေပါသည်။ ၎င်းသည် စာရွက်စာတမ်းလိုအပ်ချက်များ၊ အခွန်အမျိုးအစားခွဲခြားမှုပြင်ဆင်မှုများနှင့် လမ်းကြောင်းအကောင်းဆုံးဖြစ်အောင်လုပ်ဆောင်ခြင်းကဲ့သို့သော အရာများနှင့်ပတ်သက်သည့် အရာများကို အချိန်နှင့်တပြေးညီ အကြံဉာဏ်ပေးနိုင်စေပါသည်။ ၂၀၂၆ ခုနှစ်တွင် Topway Shipping သည် တရုတ်နိုင်ငံတွင် ယုံကြည်စိတ်ချရသော၊ အတွေ့အကြုံရှိပြီး တုံ့ပြန်မှုကောင်းသော ထောက်ပံ့ပို့ဆောင်ရေးလုပ်ဖော်ကိုင်ဖက်တစ်ဦးကို ရှာဖွေနေသော ဥရောပတင်သွင်းသူတိုင်းအတွက် စမတ်ကျသောရွေးချယ်မှုတစ်ခုဖြစ်သည်။ ကုမ္ပဏီသည် လုပ်ငန်းတွင် ဆယ်နှစ်ကျော်ကြာ လုပ်ကိုင်လာခဲ့သည်။
ကောက်ချက်
၂၀၂၆ ခုနှစ်တွင် တရုတ်နိုင်ငံ၏ အခွန်အကောက်များအပေါ် ပြောင်းလဲမှုများသည် ပုံမှန်နှစ်စဉ် အခွန်အချိန်ဇယားများကို အပ်ဒိတ်လုပ်ခြင်းထက် များစွာပိုပါသည်။ ၎င်းတို့သည် ဘေဂျင်းအား ၎င်း၏စက်မှုလုပ်ငန်းများကို ခေတ်မီအောင်ပြုလုပ်ရန်၊ ၎င်း၏ သဘာဝပတ်ဝန်းကျင်နှင့် သဟဇာတဖြစ်သော အသွင်ကူးပြောင်းမှုကို ပံ့ပိုးပေးရန်၊ ၎င်း၏ပြည်သူများအတွက် ကျန်းမာရေးစောင့်ရှောက်မှုကုန်ကျစရိတ်များကို လျှော့ချရန်နှင့် ပိုမိုကွဲပြားလာနေသော ကမ္ဘာလုံးဆိုင်ရာ ကုန်သွယ်ရေးပတ်ဝန်းကျင်တွင် တရုတ်ပို့ကုန်လုပ်ငန်းရှင်များကို ယှဉ်ပြိုင်နိုင်စေရန် ကူညီပေးသည့် မဟာဗျူဟာကျသောကိရိယာတစ်ခုဖြစ်သည်။
EU တင်သွင်းသူများ မှတ်သားထားသင့်သော အဓိကအချက်သုံးချက်ရှိပါသည်။ ပထမအချက်အနေဖြင့် ဤအခွန်အကောက် ချိန်ညှိမှုများသည် တရုတ်ထုတ်လုပ်သူများအတွက် အဆင့်မြင့်နည်းပညာ၊ ဘက်ထရီနှင့် စိမ်းလန်းသောစွမ်းအင်ကဏ္ဍများတွင် ဈေးနှုန်းယှဉ်ပြိုင်ရန် ပိုမိုလွယ်ကူစေသည်။ ဤအမျိုးအစားများရှိ ဈေးနှုန်းများသည် နိမ့်နေဖွယ်ရှိသည်။ ဒုတိယအချက်အနေဖြင့် အမေရိကန်-တရုတ် ကုန်သွယ်ရေးတင်းမာမှုများ၏ ပိုမိုကြီးမားသောပုံရိပ်သည် တရုတ်ကုန်ပစ္စည်းများကို ဥရောပဈေးကွက်များသို့ မကြုံစဖူးပမာဏဖြင့် ပို့ဆောင်ပေးနေသည်။ ၎င်းသည် ယှဉ်ပြိုင်မှုကို ပိုမိုပြင်းထန်စေပြီး ဘရပ်ဆဲလ်အတွက် ၎င်း၏ကုန်သွယ်မှုကို မည်သို့ကာကွယ်ရမည်ကို စဉ်းစားရန် ပိုမိုခက်ခဲစေသည်။ တတိယအချက်အနေဖြင့် လိုက်နာမှုပုံရိပ်သည် အရေးကြီးသောနည်းလမ်းများဖြင့် ပြောင်းလဲနေပါသည်။ ဥပမာအားဖြင့်၊ HS ကုဒ်အမျိုးအစားအသစ်များရှိပြီး၊ MFN အခွန်များကို အချို့လိုင်းများတွင် ပြန်လည်မိတ်ဆက်ခဲ့ပြီး နှစ်လယ်တွင်ရောက်ရှိလာသော ထုပ်ပိုးမှုငယ်များအတွက် EU တင်သွင်းမှုကုန်ကျစရိတ်အသစ်ရှိလိမ့်မည်။
တိကျသော အကောက်ခွန် အမျိုးအစားခွဲခြားခြင်းတွင် ရင်းနှီးမြှုပ်နှံသော၊ ကောင်းမွန်သော ထောက်ပံ့ရေးကွင်းဆက် မှတ်တမ်းများကို ထိန်းသိမ်းထားသော နှင့် တရုတ်ပို့ကုန်စည်းမျဉ်းများနှင့် ဥရောပသွင်းကုန်စည်းမျဉ်း နှစ်မျိုးလုံးကို သိရှိသော ထောက်ပံ့ပို့ဆောင်ရေး မိတ်ဖက်များနှင့် ပူးပေါင်းဆောင်ရွက်သော ကုမ္ပဏီများသည် ဤပြောင်းလဲမှုများကို အကောင်းဆုံး ကိုင်တွယ်ဖြေရှင်းနိုင်မည်ဖြစ်သည်။ ၂၀၂၆ ခုနှစ်သည် တရုတ်နှင့် EU အကြား ကူးသန်းရောင်းဝယ်ရေးအတွက် အလွန်အရေးကြီးသော နှစ်တစ်နှစ် ဖြစ်လာတော့မည်ဖြစ်သည်။ တုံ့ပြန်ရန် တစ်ခုတည်းသော နည်းလမ်းမှာ သတင်းအချက်အလက်များ သိရှိပြီး ရည်ရွယ်ချက်ရှိရှိ လုပ်ဆောင်ရန်သာ ဖြစ်သည်။
အမေးအဖြေများ
မေး- တရုတ်နိုင်ငံရဲ့ ၂၀၂၆ ခုနှစ် အခွန်အကောက် ချိန်ညှိမှုအစီအစဉ်က ဘာလဲ။
A: ၂၀၂၆ ခုနှစ် ဇန်နဝါရီလ ၁ ရက်နေ့တွင် အသက်ဝင်မည့် တရုတ်နိုင်ငံ၏ သွင်းကုန်နှင့် ပို့ကုန်အခွန်ဇယားအတွက် နှစ်စဉ်ပြောင်းလဲမှုတစ်ခုဖြစ်သည်။ ယခုနှစ်တွင် အဓိကအချက်မှာ အစိုးရသည် ထုတ်ကုန်အမျိုးအစား ၉၃၅ မျိုးအပေါ် သွင်းကုန်အခွန်များကို ယာယီလျှော့ချပေးနေပြီး ၎င်းတို့ကို ပုံမှန် MFN နှုန်းထားများအောက်သို့ လျှော့ချပေးခြင်းဖြစ်သည်။ ဤအမျိုးအစားများတွင် အဆင့်မြင့်နည်းပညာအစိတ်အပိုင်းများ၊ ဘက်ထရီပစ္စည်းများနှင့် ကျန်းမာရေးစောင့်ရှောက်မှုထုတ်ကုန်များ ပါဝင်သည်။
မေး- တရုတ်ရဲ့ အခွန်လျှော့ချမှုကနေ EU ပို့ကုန်လုပ်ငန်းရှင်တွေထဲမှာ ဘယ်ကုမ္ပဏီတွေက အများဆုံး အကျိုးအမြတ်ရနိုင်မလဲ။
A: တိကျသော ဆေးဘက်ဆိုင်ရာ ကိရိယာများ၊ ရောဂါရှာဖွေရေး ကိရိယာများ၊ အထူးပြုပစ္စည်းများနှင့် တစ်ပိုင်းလျှပ်ကူးပစ္စည်း ဆက်စပ်ထုတ်ကုန်များကို ပံ့ပိုးပေးသော EU ကုမ္ပဏီများသည် အကျိုးကျေးဇူး အများဆုံးရရှိနိုင်ပါသည်။ အကြောင်းမှာ တရုတ်နိုင်ငံသည် ၎င်း၏ကိုယ်ပိုင် စက်မှုနှင့် ကျန်းမာရေးစောင့်ရှောက်မှု ရည်မှန်းချက်များကို အထောက်အကူပြုသည့် သွင်းကုန်များကို အားပေးရန်အတွက် ဤနယ်ပယ်များတွင် အခွန်ကောက်ခံမှုများကို လျှော့ချခဲ့သောကြောင့်ဖြစ်သည်။
မေး- EV များအတွက် EU ၏ အနိမ့်ဆုံးတင်သွင်းမှုဈေးနှုန်းယန္တရားက မည်သို့အလုပ်လုပ်သနည်း။
A: ၂၀၂၆ ခုနှစ် ဇန်နဝါရီလတွင် အသက်ဝင်ခဲ့သော ဤစနစ်သည် တရုတ် EV ထုတ်လုပ်သူများအား ၎င်းတို့၏ကားများကို EU တွင် မော်ဒယ်တစ်ခုလျှင် သတ်မှတ်ထားသော အနိမ့်ဆုံးဈေးနှုန်းထက် ပိုမိုရောင်းချရန် ကတိပြုပါက အထောက်အပံ့ဆန့်ကျင်ရေးအခွန်များကို ရှောင်ရှားနိုင်စေပါသည်။ ဥရောပကော်မရှင်သည် ဘက်ထရီအရွယ်အစား၊ အကွာအဝေးနှင့် အခြားအင်္ဂါရပ်များကဲ့သို့သော အရာများကို ထည့်သွင်းစဉ်းစား၍ မော်ဒယ်တစ်ခုစီကို သီးခြားစီကြည့်ရှုသည်။
မေး- EU ရဲ့ သေးငယ်တဲ့ ပက်ကေ့ဂျ် တင်သွင်းမှု အခကြေးငွေအသစ်က ဘာကြောင့် များပြားတာလဲ။
A: ၂၀၂၆ ခုနှစ် ဇူလိုင်လမှစတင်၍ EU သည် ယခင်က de minimis စံနှုန်းမှ ကင်းလွတ်ခွင့်ရခဲ့သော သေးငယ်သောထုပ်ပိုးမှုများအပေါ် တင်သွင်းခ ကောက်ခံမည်ဖြစ်သည်။ အမေရိကန်-တရုတ်ကုန်သွယ်ရေးစစ်ပွဲကြောင့် ပျမ်းမျှအခွန်အဆင့်များ အများအပြားမြင့်တက်သွားသောကြောင့် ဤကင်းလွတ်ခွင့်သည် အခြေခံအားဖြင့် ကွက်လပ်တစ်ခုဖြစ်လာခဲ့သည်။ နောက်ဆုံးအခွန်တိုးမြှင့်မှုများသည် တရုတ်နိုင်ငံမှ သေးငယ်သောပုံစံတင်ပို့မှုများ၏ ကုန်ကျစရိတ်ကို မြင့်တက်စေပြီး စီးပွားရေးလုပ်ငန်းများအနေဖြင့် ၎င်းတို့၏ထောက်ပံ့ရေးပစ္စည်းများကို မည်သို့ရယူသည်ကို ပြန်လည်စဉ်းစားရန် ဖိအားပေးခဲ့သည်။
မေး- Topway Shipping က ၂၀၂၆ ခုနှစ် အခွန်အခပြောင်းလဲမှုတွေမှာ ဘယ်လိုကူညီပေးနိုင်မလဲ။
A: Topway Shipping သည် အကောက်ခွန်ရှင်းလင်းရေး၊ HS ကုဒ်အကြံဉာဏ်၊ FCL နှင့် LCL ပင်လယ်ကုန်စည်ပို့ဆောင်ရေးနှင့် ဂိုဒေါင်အပါအဝင် တရုတ်မှ ဥရောပသို့ သင်္ဘောတင်ပို့မှုဆိုင်ရာ ရှုထောင့်အားလုံးကို ကိုင်တွယ်ပါသည်။ Topway သည် တရုတ်-နိုင်ငံတကာ ထောက်ပံ့ပို့ဆောင်ရေးလုပ်ငန်းတွင် ၁၅ နှစ်ကျော် လုပ်ကိုင်ခဲ့သည်။ ၎င်းတို့သည် EU တင်သွင်းသူများအား ဥပဒေပြောင်းလဲမှုများကို လိုက်လျောညီထွေဖြစ်အောင် ကူညီပေးပြီး ၎င်းတို့၏ ထောက်ပံ့ရေးကွင်းဆက်ကုန်ကျစရိတ်များနှင့် လိုက်နာမှုကို တစ်ချိန်တည်းတွင် လျှော့ချပေးသည်။