
CBP မလုပ်ဆောင်မီ လွှဲပြောင်းပို့ဆောင်မှုအန္တရာယ်အတွက် သင့်ထောက်ပံ့ရေးကွင်းဆက်ကို မည်သို့စစ်ဆေးရမည်နည်း
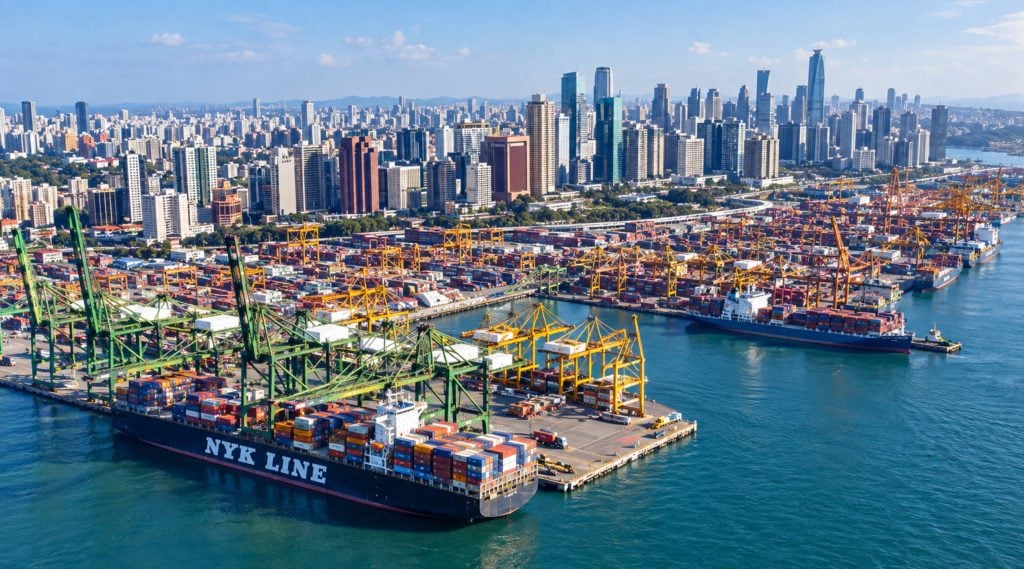
အမေရိကန် အကောက်ခွန်နှင့် နယ်စပ်ကာကွယ်ရေးဌာနသည် ကုန်စည်လွှဲပြောင်းခြင်းကို အထူးပြုလိုက်နာမှု အောက်ခြေမှတ်ချက်တစ်ခုအဖြစ် မသတ်မှတ်တော့ပါ။ ၂၀၂၆ ခုနှစ် ဩဂုတ်လတွင် အိမ်ဖြူတော် ကုန်သွယ်ရေးနှင့် ထုတ်လုပ်ရေးမူဝါဒရုံးသည် “The Great Transshipment Scam” ဟု တရားဝင်မဟုတ်သော အမည်ပေးထားသော စာမျက်နှာ ၂၅ မျက်နှာပါ အစီရင်ခံစာတစ်စောင်ကို ထုတ်ပြန်ခဲ့ပြီး၊ ယင်းအစီရင်ခံစာတွင် တရုတ်နိုင်ငံမှ ကုန်ပစ္စည်းများအတွက် အန္တရာယ်များသော လမ်းကြောင်းပြောင်းလဲသည့် အချက်အချာနေရာများအဖြစ် နိုင်ငံပေါင်း ၄၀ ကျော်ကို ဖော်ပြထားပြီး အမေရိကန်၏ အခွန်ကောက်ခံမှုများကို ရှောင်ရှားရန် နှစ်စဉ် အမေရိကန်ဒေါ်လာ ၆၀ ဘီလီယံမှ ၇၅ ဘီလီယံကြားရှိ ကုန်ပစ္စည်းများကို တတိယနိုင်ငံများမှတစ်ဆင့် ပို့ဆောင်နေကြောင်း ခန့်မှန်းထားသည်။ အစီရင်ခံစာကို ထောက်ခံခြင်းသည် အကောင်အထည်ဖော်ရေးဆိုင်ရာ အစွမ်းသတ္တိအစစ်အမှန်ဖြစ်သည်- ၂၀၂၆ ခုနှစ် ဇွန်လ ၃ ရက်နေ့တွင် လက်မှတ်ရေးထိုးခဲ့သော Executive Order 14411 သည် တင်သွင်းသူမှတ်တမ်းလိုအပ်ချက်များ၊ ချည်နှောင်ထားသော တာဝန်ဝတ္တရားများနှင့် ပိုင်ဆိုင်မှုထုတ်ဖော်မှုစည်းမျဉ်းများကို ပိုမိုတင်းကျပ်ခဲ့ပြီး CBP ၏ “Detective Border” ခွဲခြမ်းစိတ်ဖြာမှုပလက်ဖောင်းအသစ်သည် ယခုအခါ ကြေငြာထားသော မူလအစများ၊ လမ်းကြောင်းပြောင်းမှတ်တမ်းများနှင့် အစိတ်အပိုင်းပါဝင်ပစ္စည်းများကို အကောက်ခွန်ပွဲစားများ ကိုယ်တိုင်ကိုယ်ကျ မကိုက်ညီနိုင်သော စကေးဖြင့် အပြန်အလှန်ရည်ညွှန်းချက်များ ပြုလုပ်ပေးပါသည်။
ကုန်စည်ပို့ဆောင်ရေးလုပ်ငန်းရှင်များ၊ တင်သွင်းသူများနှင့် ၎င်းတို့နောက်ကွယ်ရှိ စက်ရုံများအတွက် လက်တွေ့ကျသောမေးခွန်းမှာ CBP သည် လွှဲပြောင်းပို့ဆောင်မှုကို ပိုမိုကြိုးစားရှာဖွေနေခြင်းရှိမရှိမဟုတ်ဘဲ မနက်ဖြန်တွင် စစ်ဆေးပါက သင့်ကိုယ်ပိုင်ထောက်ပံ့ရေးကွင်းဆက်သည် ထိုစစ်ဆေးမှုကို ကျော်လွှားနိုင်မည်လားဆိုသည့်အချက်ဖြစ်သည်။ သတင်းအချက်အလက်အတွက် CBP Form 28 တောင်းဆိုမှုကို စောင့်ဆိုင်းခြင်း သို့မဟုတ် ပိုဆိုးသည်မှာ Trade Fraud Task Force မှ စီးနင်းမှုလွှဲပြောင်းပေးမှုကို စောင့်ဆိုင်းခြင်းသည် ရှာဖွေရန် အကုန်အကျများသောနည်းလမ်းဖြစ်သည်။ သင့်ကိုယ်ပိုင်စာရင်းစစ်ခြင်းကို ဦးစွာလုပ်ဆောင်ခြင်းသည် အကုန်အကျများသောနည်းလမ်းဖြစ်သည်။ ဤဆောင်းပါးသည် အမေရိကန်ဥပဒေအရ လွှဲပြောင်းပို့ဆောင်ခြင်းဆိုသည်မှာ အဘယ်အရာကိုဆိုလိုသည်၊ အဘယ်ကြောင့်ဆိုသော် ဖော်ထုတ်မှုသည် ဖုံးကွယ်နေလေ့ရှိပြီး အကောင်အထည်ဖော်ရေးစာတစ်စောင်က ပြဿနာကို အတင်းအကျပ်မလုပ်ဆောင်မီ သင့်ကိုယ်ပိုင်ကွန်ရက်ကို စာရင်းစစ်ရန်အတွက် လက်တွေ့ကျသော မူဘောင်တစ်ခုကို ရှင်းပြထားသည်။
အဘယ်ကြောင့် လွှဲပြောင်းပို့ဆောင်မှုသည် CBP ၏ ထိပ်တန်း ဦးစားပေး ဖြစ်လာရသနည်း
ပြဋ္ဌာန်းချက်တည်ဆောက်မှု၏ အတိုင်းအတာကို ချဲ့ကားပြောရန် ခက်ခဲပါသည်။ ကွန်ဂရက်လွှတ်တော်သည် ဝန်ထမ်းအသစ် ၈၅၀၀ ထပ်မံခန့်အပ်ရန်အတွက် CBP အတွက် ဒေါ်လာ ၄ ဘီလီယံခန့် သုံးစွဲခဲ့ပြီး တရားရေးဌာနသည် အခွန်ရှောင်တိမ်းမှုကို မြင့်မားသော အကျိုးသက်ရောက်မှုရှိသော ပြဋ္ဌာန်းချက်တစ်ခုအဖြစ် သတ်မှတ်ခဲ့ပြီး ၂၀၂၅ ခုနှစ် ဩဂုတ်လတွင် ပြည်တွင်းလုံခြုံရေးဌာနနှင့်အတူ အေဂျင်စီပေါင်းစုံ ကုန်သွယ်ရေးလိမ်လည်မှု အထူးအဖွဲ့တစ်ခုကို ဖွဲ့စည်းခဲ့သည်။ သတင်းပေးလှုပ်ရှားမှုသည် ငွေကြေးနောက်သို့ လိုက်ပါခဲ့သည်- ၂၀၂၅ ခုနှစ် မတ်လမှ မေလအတွင်းတွင်ပင် တာဝန်ရှောင်တိမ်းမှုဆိုင်ရာ တိုင်ကြားမှုများသည် တစ်နှစ်ထက်တစ်နှစ် ၁၆၀ ရာခိုင်နှုန်း မြင့်တက်လာခဲ့ပြီး မှားယွင်းသော တောင်းဆိုမှုများ အက်ဥပဒေသည် ယခုအခါ ရိုးရာပုဒ်မ ၁၅၉၂ ပြစ်ဒဏ်ဘောင်နှင့်အတူ ရှိနေသောကြောင့် မကျေနပ်သော ဝန်ထမ်း သို့မဟုတ် ဈေးနှုန်းလျှော့ပေးသော ပြိုင်ဘက်တစ်ဦးသည် ဖက်ဒရယ်စုံစမ်းစစ်ဆေးမှုကို စတင်နိုင်ပြီး မည်သည့်ပြန်လည်ရရှိမှု၏ ဝေစုကိုမဆို ရယူနိုင်သည်ဟု ဆိုလိုသည်။
ကိန်းဂဏန်းများက စကားကို ထောက်ခံပါသည်။ ၂၀၂၅ ဘဏ္ဍာရေးနှစ် ပထမနှစ်ဝက်တွင် CBP သည် ကုန်သွယ်ရေးဆိုင်ရာ ပြစ်ဒဏ် ၁,၄၀၀ ခန့် ထုတ်ပြန်ခဲ့ပြီး အေဂျင်စီအား ယခင်နှစ်တိုင်း၏ စုစုပေါင်းထက် ကျော်လွန်ရန် အရှိန်အဟုန်ဖြင့် တွန်းအားပေးခဲ့ပြီး ဇွန်လ ၃၀ ရက်နေ့တွင် ဒေါ်လာ ၁၉၂.၇၇ သန်း ပြန်လည်ရရှိခဲ့ပြီး ၂၀၂၄ ဘဏ္ဍာရေးနှစ်တစ်ခုလုံး၏ ဒေါ်လာ ၁၁၇.၇ သန်း ပြန်လည်ရရှိမှုထက် ကျော်လွန်နေပြီဖြစ်သည်။ လက်ရှိအစိုးရ ရာထူးမယူမီနှင့် တာဝန်ထမ်းဆောင်ပြီးနောက် ပြဋ္ဌာန်းချက်ဆိုင်ရာ လုပ်ဆောင်ချက်များကို နှိုင်းယှဉ်ကြည့်လျှင် CBP ၏ အစီရင်ခံစာအရ ထုတ်ပြန်ပြီးနောက် ကွဲလွဲမှုများအတွက် အမှတ်အသားပြုထားသော တင်ပို့မှုများသည် ၂၄၅ ရာခိုင်နှုန်း မြင့်တက်လာပြီး ဆက်စပ်ဝင်ငွေအကဲဖြတ်မှုများသည် ဒေါ်လာ ၉.၆ ဘီလီယံမှ ဒေါ်လာ ၂၅.၈ ဘီလီယံအထိ မြင့်တက်လာခဲ့သည်။ ၎င်းသည် ယာယီလှုပ်ရှားမှုမဟုတ်ပါ။ ၎င်းသည် အကောက်ခွန်ဆိုင်ရာ ပြဋ္ဌာန်းချက်များကို ဝန်ထမ်းခန့်အပ်ခြင်း၊ အရင်းအမြစ်များ ပံ့ပိုးပေးခြင်းနှင့် တရားစွဲဆိုခြင်းတွင် ဖွဲ့စည်းပုံဆိုင်ရာ ပြောင်းလဲမှုတစ်ခုဖြစ်ပြီး လွှဲပြောင်းပို့ဆောင်ရေးလမ်းကြောင်းကို တိုက်ရိုက်ရည်ရွယ်ပါသည်။
အမေရိကန် အကောက်ခွန်ဥပဒေအရ တရားမဝင် လွှဲပြောင်းပို့ဆောင်မှုအဖြစ် ရေတွက်သည်များ
CBP နှင့် တရားရုံးများသည် ထုတ်ကုန်တစ်ခု၏ မူရင်းနိုင်ငံအစစ်အမှန်ကို ဆုံးဖြတ်ရန် “သိသာထင်ရှားသော ပြောင်းလဲမှု” စမ်းသပ်မှုကို ယေဘုယျအားဖြင့် အသုံးပြုလေ့ရှိသည်- ကုန်ပစ္စည်းများသည် ၎င်းတို့ကို ပြောင်းလဲခဲ့သော နိုင်ငံ၏ မူလအစကိုသာ ထူးခြားသော အမည်၊ စရိုက်လက္ခဏာ သို့မဟုတ် အသုံးပြုမှုဖြင့် အသစ်နှင့် ကွဲပြားသော ပစ္စည်းတစ်ခုအဖြစ် ရရှိသည်။ အပြီးသတ်ထုတ်ကုန်ကို တတိယနိုင်ငံမှတစ်ဆင့် ပို့ဆောင်ခြင်း၊ ပြန်လည်ထုပ်ပိုးခြင်း၊ အညွှန်းလဲလှယ်ခြင်း သို့မဟုတ် ထုတ်ကုန်ကို အဓိပ္ပာယ်မရှိသော ပေါ့ပါးသော တပ်ဆင်မှုကို လုပ်ဆောင်ခြင်းသည် အခွန်ကောက်ခံမှု ရည်ရွယ်ချက်အတွက် ၎င်း၏ မူလအစကို မပြောင်းလဲပါ - စာရွက်စာတမ်းများတွင် အခြားနည်းဖြင့် ဖော်ပြထားသော်လည်းပင်။
အိမ်ဖြူတော်၏ ၂၀၂၆ ခုနှစ် ဩဂုတ်လ အစီရင်ခံစာတွင် တရားမဝင် တင်ပို့မှုကို ကျယ်ကျယ်ပြန့်ပြန့်ဖော်ပြထားပြီး ပြန်လည်တံဆိပ်ကပ်ခြင်း၊ ပြန်လည်ထုပ်ပိုးခြင်း၊ ပြန်လည်ငွေတောင်းခံလွှာပို့ခြင်း၊ အသေးစားလုပ်ဆောင်မှုနှင့် မူရင်းနိုင်ငံကြေငြာချက်များ မှားယွင်းခြင်းတို့ကို လွှမ်းခြုံထားပြီး ကုန်ပစ္စည်း၏ တကယ့်စီးပွားရေးဇာစ်မြစ်ကို ထုတ်ဖော်ပါက အကျုံးမဝင်သော အကောက်ခွန်ဆိုင်ရာ ဆက်ဆံမှုကို ရရှိရန် အသုံးပြုနိုင်သည်။ မှတ်သားစရာကောင်းသည်မှာ CBP သည် အခြားခွဲခြားမှု သို့မဟုတ် တန်ဖိုးဖြတ်မှုအမှားများအတွက် သမိုင်းကြောင်းအရ ပေးအပ်ခဲ့သည့် တင်ပို့မှုပြစ်ဒဏ်များအတွက် လျှော့ချရေးနှင့် လျှော့ပေါ့ရေး သက်သာခွင့်ကို တိုးချဲ့မည်မဟုတ်ကြောင်း ညွှန်ပြခဲ့ပြီး၊ ၎င်းသည် စာရင်းစစ်နေစဉ် အမှားတစ်ခုပေါ်လာသည့်အခါ တင်သွင်းသူများ အားကိုးခဲ့သော စံသတ်မှတ်ထားသော ပြင်ပလမ်းကြောင်းများမှ တစ်ခုကို ဖယ်ရှားပေးပါသည်။
“လွှဲပြောင်းပို့ဆောင်ခြင်း” သည် လှည့်စားရန် ရည်ရွယ်ချက်ရှိရှိ ဖွဲ့စည်းထားသော တင်ပို့မှုများအတွက်သာ ကန့်သတ်မထားပါ။ ပေးသွင်းသူ၏ အစိတ်အပိုင်းရင်းမြစ်ရှာဖွေမှု ပြောင်းလဲသွားခြင်း သို့မဟုတ် တတိယနိုင်ငံရှိ စက်ရုံတစ်ခုသည် အလှကုန်ပြုပြင်မှုသာ လုပ်ဆောင်ကြောင်း အမှန်တကယ်မသိသော တင်သွင်းသူတစ်ဦးသည် ပြစ်ဒဏ်များ၊ တင်သွင်းမှုပြန်လည်ရှင်းလင်းခြင်းနှင့် ဂုဏ်သတင်းထိခိုက်ခြင်းတို့ကို ခံရနိုင်သည်။ ရည်ရွယ်ချက်သည် ပြစ်ဒဏ်၏ပြင်းထန်မှုကို သက်ရောက်မှုရှိပြီး ချိုးဖောက်မှုဖြစ်ပွားခဲ့ခြင်း ရှိ၊ မရှိကို မဟုတ်ဘဲ၊ ထို့ကြောင့် ကြိုတင်စစ်ဆေးမှုသည် အချိန်ယူရကျိုးနပ်ပါသည်။
ထောက်ပံ့ရေးကွင်းဆက်တွင် လွှဲပြောင်းပို့ဆောင်မှုအန္တရာယ် အမှန်တကယ်ပုန်းအောင်းနေသည့်နေရာ
လွှဲပြောင်းတင်ပို့မှု စုံစမ်းစစ်ဆေးမှုတွင် ဖမ်းမိသော တင်သွင်းသူအများစုသည် မည်သည့်အရာကိုမျှ ရှောင်တိမ်းရန် ရည်ရွယ်ခြင်းမရှိပါ။ ထိတွေ့မှုသည် များသောအားဖြင့် မည်သူမဆို အမှန်တကယ်ရှာဖွေနေသည့် အောက်တွင် အလွှာတစ်ခု သို့မဟုတ် နှစ်လွှာအောက်တွင် ရှိနေလေ့ရှိသည် - တရုတ်နိုင်ငံမှ တိုက်ရိုက်ထွက်ကုန်များအပေါ် အခွန်များ မြင့်တက်လာသည်နှင့်အမျှ ၎င်းတို့၏ကိုယ်ပိုင်ရင်းမြစ်သည် တရုတ်နိုင်ငံသို့ တိတ်တဆိတ်ပြောင်းရွှေ့သွားပြီး ၎င်းတို့၏ဖောက်သည်များနှင့် ရင်ဆိုင်ရသည့် စာရွက်စာတမ်းများသည် ထိုပြောင်းလဲမှုနှင့်အညီ လိုက်လျောညီထွေမဖြစ်ခဲ့သည့် ဒုတိယနှင့် တတိယ အစိတ်အပိုင်းပေးသွင်းသူများတွင် ဖြစ်သည်။
အိမ်ဖြူတော်၏ ၄၀ ကျော်စာရင်းတွင် ဖော်ပြထားသော နိုင်ငံများတွင် ချည်နှောင်ထားသောနှင့် လွတ်လပ်စွာကုန်သွယ်ရေးဇုန် ဂိုဒေါင်များသည် နောက်ထပ်အဖြစ်များသော မျက်ကွယ်ပြုထားသည့်နေရာတစ်ခုဖြစ်သည်။ ဤဇုန်များသည် တရားဝင်အားသာချက်များဖြစ်သည့် အလုပ်သမားကုန်ကျစရိတ်နည်းပါးခြင်း၊ အကောက်ခွန်ရွှေ့ဆိုင်းခြင်း၊ ဆိပ်ကမ်းသို့ ပိုမိုမြန်ဆန်စွာဝင်ရောက်နိုင်ခြင်းတို့ကို ပေးစွမ်းသော်လည်း ၎င်းတို့သည် ကုန်ပစ္စည်းတစ်ခုကို ရပ်တန့်ရန်၊ တံဆိပ်ပြန်လည်တပ်ရန်နှင့် စက်ရုံအတွင်း ဖြစ်ပျက်ခဲ့သည်များကို ကွင်းဆက်တစ်လျှောက်ရှိ မည်သူမျှ အတိအကျမှတ်တမ်းတင်ခြင်းမရှိဘဲ လွယ်ကူစွာ ရွှေ့ပြောင်းနိုင်စေပါသည်။ ကုန်ကျစရိတ် သို့မဟုတ် သယ်ယူပို့ဆောင်ချိန်အကြောင်းပြချက်များအတွက်သာ ဤဗဟိုချက်များမှတစ်ဆင့် ကုန်ပစ္စည်းများကို ပို့ဆောင်ပေးသော ကုန်စည်ပို့ဆောင်ရေးသမားများသည် ထိုနေရာတွင် အမှန်တကယ်ဖြစ်ပျက်သည့် လုပ်ငန်းစဉ်ကို မမြင်နိုင်ဘဲ ၎င်းတို့၏ကိုယ်ပိုင်ဖောက်သည်များ မတောင်းဆိုသည့် သယ်ယူပို့ဆောင်ရေးကွင်းဆက်၏ အစိတ်အပိုင်းတစ်ခု ဖြစ်လာနိုင်သည်။
ငွေတောင်းခံလွှာဖွဲ့စည်းပုံများသည် အန္တရာယ်၏တတိယအလွှာကို ဖန်တီးပေးသည်။ ကုန်သွယ်ရေးကုမ္ပဏီ သို့မဟုတ် ကြားခံတစ်ခုသည် တတိယနိုင်ငံမှ ကုန်သွယ်ရေးငွေတောင်းခံလွှာကို ထုတ်ပေးသောအခါ၊ ကုန်ပစ္စည်းများကိုယ်တိုင်က မေးခွန်းထုတ်စရာနေရာများတွင် ရုပ်ပိုင်းဆိုင်ရာရပ်တန့်ခြင်းမရှိသည့်တိုင် စာရွက်စာတမ်းလမ်းကြောင်းသည် မူရင်းစက်ရုံကို လုံးဝဖုံးကွယ်ထားနိုင်သည်။ ထောက်ပံ့ပို့ဆောင်ရေးလုပ်ဖော်ကိုင်ဖက်များကိုယ်တိုင်သည်လည်း အန္တရာယ်အချက်တစ်ခုဖြစ်သည်- သင်္ဘောစာရင်းများ၊ ဘေလ်တင်ကွင်းဆက်များနှင့် ဂိုဒေါင်ဝင်/ထွက်မှတ်တမ်းများကို မထုတ်လုပ်နိုင်သော forwarder တစ်ဦးသည် ကုန်ပစ္စည်း၏ ရုပ်ပိုင်းဆိုင်ရာလှုပ်ရှားမှုကို ၎င်း၏ကြေငြာထားသော မူရင်းနေရာသို့ ချိတ်ဆက်ပေးသည့် ဂိုဒေါင်ဝင်/ထွက်မှတ်တမ်းများကို မထုတ်လုပ်နိုင်သောကြောင့် CBP ၏ ခွဲခြမ်းစိတ်ဖြာမှုများက ထောက်လှမ်းရန် အထူးတည်ဆောက်ထားသော မှတ်တမ်းကိုင်စာရွက်စာတမ်းကွာဟချက်များကို တင်သွင်းသူအား ဖြစ်ပေါ်စေပါသည်။
လက်တွေ့ကျသော ကိုယ်တိုင်စစ်ဆေးမှု မူဘောင်- CBP မစတင်မီ စစ်ဆေးရမည့် အချက်ခြောက်ချက်
အသုံးဝင်သော စာရင်းစစ်တစ်ခုသည် ရာဇဝတ်မှုဆိုင်ရာ စုံစမ်းစစ်ဆေးမှု ဖြစ်ရန် မလိုအပ်ပါ။ ၎င်းသည် လက်ရှိပေးသွင်းသူတိုင်းနှင့် လမ်းကြောင်းတိုင်းအတွက် စာရွက်စာတမ်းလမ်းကြောင်းသည် ကုန်ပစ္စည်းများ၏ ရုပ်ပိုင်းဆိုင်ရာ ရွေ့လျားမှုနှင့် အမှန်တကယ် ကိုက်ညီမှုရှိမရှိကို ဖြေဆိုရန် လိုအပ်ပါသည်။ အောက်ဖော်ပြပါဇယားတွင် အန္တရာယ်များသော လမ်းကြောင်းများအတွက် သုံးလတစ်ကြိမ်နှင့် အခြားအရာအားလုံးအတွက် အနည်းဆုံး တစ်နှစ်တစ်ကြိမ် ပုံမှန်လုပ်ဆောင်သင့်သော စစ်ဆေးမှုခြောက်ခုကို ဖော်ပြထားသည်။
| စစ်ဆေးခြင်း | ဘာတွေကို Verify လုပ်ရမလဲ | CBP အတွက် အဘယ်ကြောင့် အရေးကြီးသနည်း။ |
| မူရင်းစာတမ်း | မူရင်းလက်မှတ်များ၊ စက်ရုံလက်မှတ်များနှင့် ပစ္စည်းဘီလ်များသည် ကုန်သွယ်ရေးကုမ္ပဏီတစ်ခုမှ မဟုတ်ဘဲ အမည်ပေးထားသော စက်ရုံတစ်ခုမှ ပြန်လည်ခြေရာခံပါသည်။ | CBP သည် သိသာထင်ရှားသော အသွင်ပြောင်းစမ်းသပ်မှုကို ငွေတောင်းခံလွှာထုတ်ပေးသည့်အဖွဲ့အစည်းတွင် မဟုတ်ဘဲ တကယ့်ထုတ်လုပ်မှုစက်ရုံတွင် အသုံးချသည်။ |
| ပေးသွင်းသူရင်းမြစ်ပြောင်းလဲမှုများ | လွန်ခဲ့သော ၁၂ မှ ၁၈ လအတွင်း ကုန်ကြမ်း သို့မဟုတ် အစိတ်အပိုင်းရင်းမြစ်ရှာဖွေမှုသည် တရုတ်နိုင်ငံသို့ ပြောင်းလဲသွားခဲ့ခြင်း ရှိ၊ မရှိ ပေးသွင်းသူများကို တိုက်ရိုက်မေးမြန်းပါ။ | ပြန်လည်လမ်းကြောင်းပြောင်းထားသော အစိတ်အပိုင်းအကြောင်းအရာသည် လက်ရှိနိုင်ငံ ၄၀ ၏ ပြဋ္ဌာန်းချက်စာရင်း၏ အဓိကမောင်းနှင်အားတစ်ခုဖြစ်သည်။ |
| လမ်းကြောင်းနှင့် သယ်ယူပို့ဆောင်ရေးမှတ်တမ်း | သင်္ဘောစာရင်းများနှင့် လွှဲပြောင်းတင်ပို့သည့်ဆိပ်ကမ်းများသည် ဝင်ခွင့်အကျဉ်းချုပ်တွင် ကြေညာထားသည်နှင့် ကိုက်ညီပါသည်။ | Detective Border စနစ်သည် ကြေငြာထားသော မူလအစနှင့် ကွဲပြားသော routing မှတ်တမ်းများကို flag လုပ်သည်။ |
| ဂိုဒေါင်ထားရှိချိန် | ကုန်ပစ္စည်းများကို တတိယနိုင်ငံ bonded warehouse များတွင် မည်မျှကြာအောင် ထားရှိသည်နှင့် မည်သည့်လုပ်ငန်းစဉ်များ ပြုလုပ်သည်ကို စစ်ဆေးပါ။ | အသေးစားလုပ်ဆောင်မှုများနှင့်အတူ ကြာရှည်စွာနေထိုင်ချိန်သည် အသိအမှတ်ပြုထားသော လွှဲပြောင်းပို့ဆောင်မှုပုံစံတစ်ခုဖြစ်သည်။ |
| တန်ဖိုးနှင့် အမျိုးအစားခွဲခြားမှု ညီညွတ်မှု | HTS ကုဒ်များနှင့် ကြေငြာထားသော တန်ဖိုးများသည် တူညီသော ပေးသွင်းသူထံမှ တူညီသော ထုတ်ကုန် တင်ပို့မှုများတွင် တသမတ်တည်း ဖြစ်သည်။ | အမျိုးအစားခွဲခြားခြင်း သို့မဟုတ် တန်ဖိုး ရုတ်တရက်ပြောင်းလဲခြင်းသည် စံသတ်မှတ်ထားသော AI ပုံမှန်မဟုတ်မှုထောက်လှမ်းခြင်း လှုံ့ဆော်မှုတစ်ခုဖြစ်သည်။ |
| Forwarder နှင့် broker မှတ်တမ်းများ | သင့်ရဲ့ ထောက်ပံ့ပို့ဆောင်ရေး မိတ်ဖက်တွေက တောင်းဆိုထားတဲ့အတိုင်း ပြီးပြည့်စုံပြီး ကိုက်ညီတဲ့ စာရွက်စာတမ်းတွေကို ရက်သတ္တပတ်အနည်းငယ်အတွင်း မဟုတ်ဘဲ ရက်အနည်းငယ်အတွင်း ထုတ်လုပ်ပေးနိုင်ပါတယ်။ | CBP ပုံစံ ၂၈ ကို နှေးကွေးစွာ သို့မဟုတ် မပြည့်စုံစွာ တုံ့ပြန်ခြင်းကိုပင် အန္တရာယ်အချက်ပြမှုတစ်ခုအဖြစ် သတ်မှတ်ပါသည်။ |
ပထမစစ်ဆေးမှုနှစ်ခုကို တင်သွင်းသူများ အများဆုံးရှောင်ကွင်းလေ့ရှိပြီး အဓိကအားဖြင့် အတွင်းပိုင်းစာရွက်စာတမ်းများကို ပြန်လည်သုံးသပ်မည့်အစား ပေးသွင်းသူများကို မသက်မသာဖြစ်စေသောမေးခွန်းများ မေးမြန်းရန် လိုအပ်သောကြောင့်ဖြစ်သည်။ သို့သော် လက်ရှိအရေးယူဆောင်ရွက်မှုလှိုင်းသည် တရုတ်အစိတ်အပိုင်းပါဝင်မှုကို ပြန်လည်လမ်းကြောင်းပြောင်းရန် ရှင်းလင်းစွာပစ်မှတ်ထားသောကြောင့် ပေးသွင်းသူ၏ရင်းမြစ်ပြောင်းလဲမှုသည် တင်သွင်းသူ၏ကိုယ်ပိုင်စာရွက်စာတမ်းများကို ကောင်းမွန်သောယုံကြည်ချက်ဖြင့် တင်သွင်းထားသည့်တိုင် လွှဲပြောင်းပို့ဆောင်မှုတွေ့ရှိချက်၏ တကယ့်အရင်းခံအကြောင်းရင်းဖြစ်လေ့ရှိသည်။
CBP ရဲ့ AI အကောင်အထည်ဖော်ရေးကိရိယာတွေကို တကယ်တမ်း ဘယ်လိုအလံပြဖို့ လေ့ကျင့်ပေးထားလဲ။
CBP က ၎င်း၏ ပြဋ္ဌာန်းချက်ကို ရုပ်ပိုင်းဆိုင်ရာ စစ်ဆေးခြင်းကဲ့သို့ပင် ဒေတာ ခွဲခြမ်းစိတ်ဖြာမှုများဖြင့် မောင်းနှင်ကြောင်း ရိုးသားစွာ ပြောကြားခဲ့သည်။ Detective Border ပလပ်ဖောင်းသည် ကမ္ဘာလုံးဆိုင်ရာ ကုန်သွယ်မှုဒေတာများကို အဆက်မပြတ် စုပ်ယူပြီး ကြေငြာထားသော မူလအစများ၊ လမ်းကြောင်းမှတ်တမ်းများနှင့် အစိတ်အပိုင်းပါဝင်ပစ္စည်းများကို ပေးထားသော ထုတ်ကုန်အမျိုးအစားနှင့် ကုန်သွယ်မှုလမ်းကြောင်းအတွက် မျှော်မှန်းထားသော ပုံစံများနှင့် နှိုင်းယှဉ်ပါသည်။ အလံတစ်ခုကို လှုံ့ဆော်ပေးသည့်အရာကို အကြမ်းဖျင်း နားလည်ခြင်းသည် စာရင်းစစ်၏ မည်သည့်အစိတ်အပိုင်းများကို ဦးစွာ အာရုံစိုက်သင့်သည်ကို ဦးစားပေးရန် ကူညီပေးသည်။
| အချက်ပြမှု အမျိုးအစား | အလံပြထားသော နမူနာပုံစံ |
| လမ်းကြောင်းပုံမမှန်ခြင်း | ကုန်စည်သည် စာရင်းဝင်နိုင်ငံရှိ နှောင်ကြိုးမဲ့ဂိုဒေါင်တစ်ခုကို ရပ်တန့်ရခြင်းအတွက် ရှင်းလင်းသော စီးပွားရေးအကြောင်းပြချက်မရှိဘဲ ဖြတ်သန်းသွားသည်။ |
| အမျိုးအစားခွဲခြားမှု ကွဲလွဲမှု | ယခင်ကုဒ်အတွက် အခွန်နှုန်းထားများ မြင့်တက်လာသည်နှင့် တူညီသောထုတ်ကုန်သည် ရုတ်တရက် မတူညီသော HTS ကုဒ်တစ်ခုအောက်တွင် ဝင်ရောက်လာသည်။ |
| တန်ဖိုး မညီညွတ်မှု | ကိုက်ညီသော ကုန်ကျစရိတ်ရှင်းလင်းချက်မရှိဘဲ ကြားခံအသစ်ထံမှ တင်ပို့မှုအတွက် ကြေညာထားသော ယူနစ်တန်ဖိုးသည် သိသိသာသာ ကျဆင်းသွားသည်။ |
| စာရွက်စာတမ်း မကိုက်ညီပါ။ | မူရင်းလက်မှတ်တွင် တင်ပို့သောပမာဏကို ယုတ္တိတန်စွာ မထောက်ပံ့နိုင်သော ထုတ်လုပ်မှုစွမ်းရည်ရှိသည့် စက်ရုံတစ်ခုကို ဖော်ပြထားသည်။ |
| ကွန်ရက် စုစည်းခြင်း | ဆက်စပ်မှုမရှိသော တင်သွင်းသူများစွာသည် တူညီသော တတိယနိုင်ငံကြားခံ၊ ကုန်စည်ပို့ဆောင်ရေးဝန်ဆောင်မှု သို့မဟုတ် အာမခံထားသော အထောက်အကူပြုဝန်ဆောင်မှုကို မျှဝေကြသည်။ |
ဤအချက်ပြမှုများတစ်ခုတည်းသည် မှားယွင်းမှုကို သက်သေမပြနိုင်ဘဲ၊ CBP က အလံတင်ထားသော နိုင်ငံပေါင်း ၄၀ ကျော်အနက် တစ်ခုခုတွင် ရှိနေခြင်းသည် အပြစ်ရှိသည်ဟု မဆိုလိုကြောင်း ရှင်းရှင်းလင်းလင်း ပြောကြားခဲ့ပြီး ၎င်းမှာ ထိုတရားစီရင်ပိုင်ခွင့်မှ မူရင်းတောင်းဆိုမှုများကို ပိုမိုနီးကပ်စွာ စစ်ဆေးမည်ဟုသာ ဆိုလိုသည်။ သို့သော် တင်ပို့မှုများသည် ဤအချက်ပြမှုများထဲမှ အများအပြားကို တစ်ပြိုင်နက်တည်း အကြိမ်ကြိမ် မှားယွင်းသော တင်သွင်းသူမှာ စာရင်းအင်းအရ Form 28 တောင်းဆိုမှု၊ လုပ်ငန်းခွင်သို့ သွားရောက်ခြင်း သို့မဟုတ် Trade Fraud Task Force သို့ ရည်ညွှန်းချက် ရရှိရန် အလားအလာ ပိုများပါသည်။
CBP မှ ပြဿနာကို ဦးစွာတွေ့ရှိပါက ပြစ်ဒဏ်ချမှတ်ခြင်း
ကိုယ်တိုင်စာရင်းစစ်ခြင်း၏ ကုန်ကျစရိတ်ကို ဝန်ထမ်းနာရီများဖြင့် တိုင်းတာသည်။ CBP သည် ၎င်း၏ကိုယ်ပိုင်ကွာဟချက်ကို ရှာဖွေတွေ့ရှိခြင်း၏ ကုန်ကျစရိတ်ကို အလွန်ကွဲပြားစွာ တိုင်းတာသည်။
| ချိုးဖောက်မှုအမျိုးအစား | မူလဥပဒေအခြေခံ | ပုံမှန်အကျိုးဆက် |
| မူရင်းဒေသကို ပေါ့လျော့စွာ မှားယွင်းစွာကြေငြာခြင်း | ၁၉ USC § ၁၅၉၂ (ပေါ့လျော့မှု) | ဝင်ငွေဆုံးရှုံးမှုအထိ ပြစ်ဒဏ်အပြင် အခွန်နှင့် အတိုးကို ပြန်လည်ပေးဆောင်ရမည်။ |
| ပြင်းပြင်းထန်ထန် ပေါ့ဆမှု | ၁၉ USC § ၁၅၉၂ (ကြီးမားသောပေါ့လျော့မှု) | ဝင်ငွေဆုံးရှုံးမှု၏ လေးဆအထိ ဒဏ်ကြေးပေးဆောင်ရမည်။ |
| လိမ်လည်မှု/ လွှဲပြောင်းပို့ဆောင်မှုကို သိရှိခြင်း | 19 USC § 1592 (လိမ်လည်မှု); ရာဇ၀တ်မှုဆိုင်ရာ လွှဲပြောင်းမှုဖြစ်နိုင်သည်။ | ကုန်ပစ္စည်း၏ ပြည်တွင်းတန်ဖိုးအပြည့်အထိ ပြစ်ဒဏ်၊ ရာဇဝတ်မှုကျူးလွန်နိုင်ခြေ။ |
| သတင်းပေးသူမှ လှုံ့ဆော်ပေးသော တောင်းဆိုချက် | မမှန်သောတောင်းဆိုချက်များအက်ဥပဒေ | သုံးဆလျော်ကြေးအပြင် ချိုးဖောက်မှုတစ်ခုလျှင် တရားမမှုပြစ်ဒဏ်များ၊ သတင်းပေးသူသည် ရရှိငွေ၏ အစိတ်အပိုင်းတစ်ခုကို ပြန်လည်ရယူနိုင်သည်။ |
| လွှဲပြောင်းတင်ပို့မှု အခွန်ရှောင်တိမ်းမှုကို အတည်ပြုပြီး | ၂၀၂၆ ခုနှစ် အမိန့်ဆိုင်ရာ မူဘောင် | CBP က ဤပြစ်ဒဏ်များတွင် လျော့ပေါ့ပေးခြင်း သို့မဟုတ် လျှော့ပေါ့ပေးခြင်း ရရှိနိုင်မည်မဟုတ်ဟု ဖော်ပြထားပါသည်။ |
ဤအချက်ပြမှုများသည် သီးခြားစီလုပ်ဆောင်မည့်အစား ပေါင်းစပ်လုပ်ဆောင်ကြောင်းလည်း သတိပြုသင့်သည်။ အခွန်အကောက်ချိန်ညှိမှုတစ်ခုပြီးနောက် အမျိုးအစားခွဲခြားမှုတစ်ခုတည်းပြောင်းလဲမှုသည် အဖြစ်များပြီး များသောအားဖြင့် ရှင်းပြနိုင်သည်။ တတိယနိုင်ငံကြားခံအသစ်နှင့် ယခင်လမ်းကြောင်းရှာဖွေမှု၏ အစိတ်အပိုင်းမဟုတ်သော ဂိုဒေါင်ရပ်တန့်မှုတို့နှင့်အတူ တွဲဖက်ပြောင်းလဲမှုသည် ပုံမှန်ပြန်လည်သုံးသပ်ခြင်းမှ တက်ကြွသောစုံစမ်းစစ်ဆေးမှုသို့ တင်ပို့မှုတစ်ခုကို ရွှေ့ပေးသည့် အစုအဝေးမျိုးဖြစ်သည်။ ဤပေါင်းစပ်အကျိုးသက်ရောက်မှုကို နားလည်သော တင်သွင်းသူများသည် တစ်ဦးချင်းဒေတာအချက်တိုင်းကို သီးခြားလိုက်လံရှာဖွေမည့်အစား အချက်ပြမှုများပေါင်းစပ်မှုကို ပြင်ဆင်ခြင်းကို ဦးစားပေးနိုင်သည်။
အဲဒီနောက်ဆုံးစာကြောင်းကို အထူးအာရုံစိုက်သင့်ပါတယ်။ စံပုဒ်မ ၁၅၉၂ မူဘောင်အရ၊ အမှားတစ်ခုကို ကိုယ်တိုင်ဖော်ထုတ်တဲ့ ဒါမှမဟုတ် ကောင်းမွန်တဲ့ယုံကြည်ချက်နဲ့ ညှိနှိုင်းတဲ့ တင်သွင်းသူတွေဟာ သမိုင်းကြောင်းအရ ပြစ်ဒဏ်လျှော့ပေါ့ခွင့် ရရှိခဲ့ပါတယ်။ လက်ရှိအစိုးရရဲ့ လွှဲပြောင်းတင်ပို့မှုဆိုင်ရာ ပြဋ္ဌာန်းချက်ဟာ အတည်ပြုထားတဲ့ လွှဲပြောင်းတင်ပို့မှုကိစ္စရပ်တွေအတွက် အဲဒီတံခါးကို ပိတ်ဖို့ ဒီဇိုင်းထုတ်ထားပုံရပြီး၊ ဒါကြောင့်ပဲ ပြဿနာကို ကိုယ်တိုင်စစ်ဆေးမှုအတွင်းမှာ (အတည်ပြုထားတဲ့ CBP တွေ့ရှိချက်မဖြစ်ခင်) တိတ်တိတ်ဆိတ်ဆိတ် ဖြေရှင်းဖို့ အခွင့်အရေးအရှိဆုံး ဒီလုပ်ငန်းစဉ်ရဲ့ ဗားရှင်းအဖြစ် ဆက်လက်တည်ရှိနေပါတယ်။
အမှန်တကယ် ခံနိုင်ရည်ရှိသော စာရွက်စာတမ်းဖိုင်တစ်ခု တည်ဆောက်ခြင်း
စာရင်းစစ်ခြင်းသည် ၎င်းထုတ်ပေးသော စာရွက်စာတမ်းမှတ်တမ်းလောက်သာ ကောင်းမွန်ပါသည်။ CBP က မေးခွန်းများမေးမြန်းသည့်အခါ မေးခွန်းများအမြန်ဖြေရှင်းပေးသော တင်သွင်းသူများသည် ဖိုင်အပြည့်အစုံကို အစမှပြန်တည်ဆောက်ရန် အလျင်စလိုလုပ်မည့်အစား ရက်အနည်းငယ်အတွင်း လွှဲပြောင်းပေးနိုင်သူများဖြစ်သည်။
အနည်းဆုံးတော့ အဲဒီဖိုင်မှာ တကယ့်ထုတ်လုပ်တဲ့စက်ရုံက လက်မှတ်ရေးထိုးထားတဲ့ မူရင်းလက်မှတ်၊ အဓိကအစိတ်အပိုင်းတွေကို ဘယ်ကရခဲ့တယ်ဆိုတာပြသတဲ့ ပစ္စည်းစာရင်း၊ သိသာထင်ရှားတဲ့ အသွင်ပြောင်းမှုတောင်းဆိုချက်ကို ထောက်ခံတဲ့ ထုတ်လုပ်မှုမှတ်တမ်းတွေ ဒါမှမဟုတ် စက်ရုံစာရင်းစစ်အစီရင်ခံစာတွေနဲ့ စက်ရုံတံခါးကနေ အမေရိကန်ဝင်ပေါက်အထိ သယ်ယူပို့ဆောင်ရေးကွင်းဆက်အပြည့်အစုံ (လမ်းတစ်လျှောက်မှာရှိတဲ့ ချည်နှောင်ထားတဲ့ဂိုဒေါင် ဒါမှမဟုတ် သယ်ယူပို့ဆောင်ရေးရပ်နားစခန်းတိုင်းအပါအဝင်) တို့ကို ပူးတွဲထားသင့်ပါတယ်။ တတိယနိုင်ငံစက်ရုံတစ်ခုက လုပ်ငန်းစဉ်တစ်ခုခုကို လုပ်ဆောင်တဲ့အခါ “အသေးစားလုပ်ငန်းစဉ်” ဟာ CBP ရဲ့ ကိုယ်ပိုင်လွှဲပြောင်းပို့ဆောင်ရေးလမ်းညွှန်ချက်မှာ ဖော်ပြထားတဲ့ သီးခြားနည်းဗျူဟာတွေထဲက တစ်ခုဖြစ်တဲ့အတွက် အဲဒီလုပ်ငန်းစဉ်မှာ ဘာတွေပါဝင်လဲဆိုတာကို တိတိကျကျ မှတ်တမ်းတင်ထားသင့်ပါတယ်။
ဤဖိုင်ကို လက်ရှိအခြေအနေအတိုင်းထားရှိခြင်းသည် အစကတည်းကတည်ဆောက်ခြင်းကဲ့သို့ပင် အရေးကြီးပါသည်။ ပေးသွင်းသူရင်းမြစ်ရှာဖွေခြင်းသည် အချိန်နှင့်အမျှ တိတ်ဆိတ်စွာပြောင်းလဲနေပြီး ၁၈ လအကြာတွင်ထုတ်ပေးခဲ့သော မူရင်းလက်မှတ်သည် ယနေ့ခေတ်တွင် အစိတ်အပိုင်းတစ်ခုကို မည်သည့်နေရာတွင် ထုတ်လုပ်သည်ကို ထင်ဟပ်တော့မည်မဟုတ်ပါ။ ပေးသွင်းသူစာချုပ်များထဲသို့ ပြန်လည်ဆန်းသစ်သည့်စက်ဝန်းတစ်ခုတည်ဆောက်ခြင်း — ရိုးရှင်းသော နှစ်စဉ်အတည်ပြုချက်ပင် — သည် CBP ၏ စုံစမ်းစစ်ဆေးသူများကြုံတွေ့ရသည့် အဖြစ်များသောကွာဟချက်များထဲမှတစ်ခုကို ပိတ်ပစ်သည်။
Topway Shipping သည် Transshipment အန္တရာယ်စစ်ဆေးမှုတွင် မည်သို့ကိုက်ညီသနည်း။
ကုန်ပစ္စည်းလွှဲပြောင်းပို့ဆောင်မှုထိတွေ့မှုအများစုသည် စက်ရုံကြမ်းပြင်ထက် ထောက်ပံ့ပို့ဆောင်ရေးအလွှာတွင် စတင်ဖြစ်ပေါ်လာပြီး သင်နှင့်အတူအလုပ်လုပ်သော ကုန်စည်ပို့ဆောင်ရေးလုပ်ငန်းရှင်သည် ဤစာရင်းစစ်အတွက် အရေးပါသည့်အကြောင်းရင်းဖြစ်သည်။ ၂၀၁၀ ခုနှစ်မှစ၍ ရှန်ကျန်းတွင် ရုံးချုပ်ရှိသော Topway Shipping သည် ၎င်း၏လုပ်ငန်းကို တရုတ်-အမေရိကန် ထောက်ပံ့ပို့ဆောင်ရေးအဆုံးမှအဆုံးအထိ အခြေခံ၍ တည်ဆောက်ခဲ့သည်- မူရင်းစက်ရုံမှ ပထမအဆင့်သယ်ယူပို့ဆောင်ရေး၊ ပြည်ပဂိုဒေါင်၊ အကောက်ခွန်ရှင်းလင်းရေးနှင့် နိုင်ငံတကာထောက်ပံ့ပို့ဆောင်ရေးနှင့် အကောက်ခွန်လုပ်ငန်းတွင် ၁၅ နှစ်ကျော်အတွေ့အကြုံရှိသော တည်ထောင်သူအဖွဲ့၏ ကျောထောက်နောက်ခံပြုမှုဖြင့် တည်ဆောက်ထားသည်။
အထက်တွင်ဖော်ပြထားသော စာရွက်စာတမ်းကွာဟချက်အမျိုးအစားအတွက် ထိုအဆုံးမှအဆုံးဖွဲ့စည်းပုံသည် အသုံးဝင်ပါသည်။ Topway သည် စက်ရုံမှ ပို့ဆောင်မှုအထိ အဆက်အသွယ်ပြတ်တောက်နေသော ကြားခံများအကြား လွှဲပြောင်းပေးမည့်အစား စီမံခန့်ခွဲသောကြောင့် ဖောက်သည်များသည် စဉ်ဆက်မပြတ် ထိန်းသိမ်းစောင့်ရှောက်ရေးကွင်းဆက်တစ်ခု ရရှိကြသည် - သင်္ဘောနှင့် ဂိုဒေါင်မှတ်တမ်းများကို မသက်ဆိုင်သော ပါတီသုံးလေးခုမှ အချက်အလက်ပြီးနောက် စုစည်းခြင်းထက် ကြေငြာထားသော မူရင်းနှင့် အမှန်တကယ် တိုက်ဆိုင်စစ်ဆေးနိုင်သည်။ Topway သည် တရုတ်မှ ကမ္ဘာတစ်ဝှမ်းရှိ အဓိကဆိပ်ကမ်းများသို့ ပြောင်းလွယ်ပြင်လွယ်ရှိသော ကွန်တိန်နာအပြည့်တင်ဆောင်မှုနှင့် ကွန်တိန်နာအောက်တင်ဆောင်မှုရှိသော ပင်လယ်ကုန်စည်ပို့ဆောင်မှုများကိုလည်း ပေးဆောင်ပြီး တိုက်ရိုက်လမ်းကြောင်းတစ်ခု ရရှိနိုင်ပြီး ပို့ဆောင်မှုအတွက် ပိုမိုသင့်လျော်သည့်အခါ တင်သွင်းသူများအား တတိယနိုင်ငံဗဟိုချက်များမှတစ်ဆင့် မလိုအပ်သော သယ်ယူပို့ဆောင်ရေးကို ရှောင်ရှားရန် ရိုးရှင်းသောနည်းလမ်းကို ပေးစွမ်းသည်။
အထက်တွင်ဖော်ပြထားသော စစ်ဆေးမှုခြောက်ကြိမ်ပါ စာရင်းစစ်ခြင်းကို လုပ်ဆောင်နေသော တင်သွင်းသူများအတွက်၊ အချိန်တိုအတွင်း ပြီးပြည့်စုံသော လမ်းကြောင်းရှာဖွေခြင်းနှင့် ဂိုဒေါင်တွင်နေထိုင်သည့် စာရွက်စာတမ်းများကို ထုတ်လုပ်နိုင်သော forwarder သည် အခက်ခဲဆုံးစစ်ဆေးမှုနှစ်ခုဖြစ်သည့် လမ်းကြောင်းရှာဖွေမှုမှတ်တမ်းနှင့် forwarder မှတ်တမ်းပြည့်စုံမှုတို့ကို ပွင့်လင်းသောစုံစမ်းစစ်ဆေးမှုထက် အမြန်ဖုန်းခေါ်ဆိုမှုအဖြစ်သို့ ပြောင်းလဲပေးပါသည်။
ဤစာရင်းစစ်ခြင်းကို လုပ်ဆောင်သည့်အခါ သွင်းကုန်လုပ်ငန်းရှင်များကိုယ်တိုင် ပြုလုပ်လေ့ရှိသော အမှားများ
အဖြစ်အများဆုံးအမှားကတော့ စာရင်းစစ်ခြင်းကို ပေးသွင်းသူများနှင့် ထောက်ပံ့ပို့ဆောင်ရေးလုပ်ဖော်ကိုင်ဖက်များနှင့် စဉ်ဆက်မပြတ်ဆွေးနွေးနေမည့်အစား တစ်ကြိမ်တည်းသော စာရွက်စာတမ်းပြန်လည်သုံးသပ်မှုတစ်ခုအဖြစ် သဘောထားခြင်းဖြစ်သည်။ onboarding အတွင်း ရရှိသော မူရင်းလက်မှတ်သည် အာမခံချက်မဟုတ်ဘဲ လျှပ်တစ်ပြက်ပုံရိပ်တစ်ခုသာဖြစ်ပြီး ၎င်းတို့၏ကိုယ်ပိုင်ထည့်သွင်းပစ္စည်းများအပေါ် အခွန်ကောက်ခံမှုများကြောင့် အမြတ်အစွန်းဖိအားများအောက်ရှိ စက်ရုံများသည် နောက်ငွေတောင်းခံလွှာတွင် ပေါ်လာသည်ဖြစ်စေ မပေါ်လာသည်ဖြစ်စေ ၎င်းတို့ရှာတွေ့နိုင်သည့်နေရာမှ စျေးပေါသောအစိတ်အပိုင်းများကို တိတ်တဆိတ်ရယူရန် လှုံ့ဆော်မှုအပြည့်အဝရှိသည်။
ဒုတိယအမှားတစ်ခုမှာ ကုန်စည်ပို့ဆောင်ရေးလုပ်ငန်းရှင်၏ မှတ်တမ်းများကို အတိုင်းအတာပြင်ပတွင် ထားရှိပြီး တင်သွင်းသူ၏ကိုယ်ပိုင်စာရွက်စာတမ်းများကို စစ်ဆေးခြင်းဖြစ်သည်။ CBP သည် မှတ်တမ်းတင်သွင်းသူထံတွင် ၎င်း၏စုံစမ်းမှုကို မရပ်တန့်ပါ။ ကုန်ပစ္စည်းများ၏ လှုပ်ရှားမှုအပြည့်အစုံကို ခြေရာခံပြီး ကုန်ပစ္စည်း၏ ဆိပ်ကမ်းမှတ်တမ်းနှင့် ဂိုဒေါင်နေထိုင်ချိန်ကို ပြန်လည်တည်ဆောက်၍မရသော ပို့ဆောင်ရေးလုပ်ငန်းရှင်သည် အခြားသန့်ရှင်းသောဖိုင်တွင် အားနည်းချက်ဖြစ်လာသည်။ “ကျွန်တော့်ရဲ့ငွေတောင်းခံလွှာ မှန်ကန်ပါသလား” ဟုသာ မေးမြန်းပြီး “ကျွန်တော့်ရဲ့ ပို့ဆောင်ရေးလုပ်ငန်းရှင်က ဒါတကယ်ဘယ်ရောက်သွားလဲဆိုတာ သက်သေပြနိုင်ပါသလား” ဟု ဘယ်သောအခါမှ မမေးမြန်းသော တင်သွင်းသူများသည် လပေါင်းများစွာကြာပြီးနောက် Form 28 တောင်းဆိုမှုကြောင့် အံ့အားသင့်သွားတတ်ကြသည်။
တတိယမြောက်၊ ပိုတိတ်ဆိတ်သော အမှားတစ်ခုမှာ တန်ဖိုးနည်း သို့မဟုတ် အခွန်နည်းသော ထုတ်ကုန်လိုင်းများကို ကျော်သွားရန် ဘေးကင်းသည်ဟု ယူဆခြင်းဖြစ်သည်။ ပြဋ္ဌာန်းချက်ဆိုင်ရာ အရင်းအမြစ်များသည် အကန့်အသတ်ရှိသော်လည်း AI မောင်းနှင်သော စစ်ဆေးရေးကိရိယာများသည် ဒေါ်လာမြင့်ထုတ်ကုန်များတွင်သာမက ဝင်ရောက်မှုတိုင်းတွင် လည်ပတ်နေပြီး ပို့ဆောင်မှုငယ်များစွာကို လွှမ်းခြုံထားသော ပုံစံသည် တစ်ခုတည်းသော ကြီးမားသော တင်ပို့မှုကဲ့သို့ ကွန်ရက်စုစည်းမှုအလံကို လှုံ့ဆော်ပေးနိုင်သည်။ အသုံးဝင်သော စာရင်းစစ်တစ်ခုသည် ဒေါ်လာတန်ဖိုးတစ်ခုတည်းဖြင့် မဟုတ်ဘဲ အန္တရာယ်ဖြင့် အလေးချိန်ထားသော အစုစုတစ်ခုလုံးကို လွှမ်းခြုံထားသည်။
ကောက်ချက်
လက်ရှိ CBP ၏ ပြဋ္ဌာန်းချက်လှိုင်းသည် ရိုးရှင်းသော သတင်းခေါင်းစဉ်တစ်ခုမဟုတ်ပါ။ ဒေါ်လာဘီလီယံပေါင်းများစွာတန်သော ဝန်ထမ်းအသစ်များ၊ အေဂျင်စီပေါင်းစုံ အထူးအဖွဲ့တစ်ခု၊ လမ်းကြောင်းနှင့် မူရင်းဒေသ မညီညွတ်မှုများကို ဖမ်းယူရန် အထူးတည်ဆောက်ထားသော AI ခွဲခြမ်းစိတ်ဖြာမှုပလက်ဖောင်းတစ်ခုနှင့် သွင်းကုန်လုပ်ငန်းရှင်များ အတိတ်က မှီခိုအားထားခဲ့ရသော လျှော့ချရေးရွေးချယ်မှုများကို ပိတ်ရန် ဒီဇိုင်းထုတ်ထားပုံရသော ဥပဒေဘောင်တစ်ခုတို့က ၎င်းကို ကျောထောက်နောက်ခံပြုထားသည်။ ထိုနောက်ခံတွင်၊ ရွေးချယ်မှုမှာ သင်၏ထောက်ပံ့ရေးကွင်းဆက်ကို စစ်ဆေးခြင်း သို့မဟုတ် မစစ်ဆေးခြင်းကြားတွင် မဟုတ်ဘဲ စာရွက်စာတမ်းကွာဟချက်ကို သင်ကိုယ်တိုင်၊ သင့်ကိုယ်ပိုင်အချိန်ဇယားတွင် ရှာဖွေခြင်း သို့မဟုတ် CBP မှ သင့်အတွက်၊ ၎င်းတို့၏အချိန်ဇယားတွင် ရှာဖွေစေခြင်းကြားတွင် ဖြစ်သည်။ ဤနေရာတွင် ဖော်ပြထားသော စစ်ဆေးမှုခြောက်ခုကို လုပ်ဆောင်ခြင်း၊ ပေးသွင်းသူ အထောက်အထားများကို လက်ရှိအခြေအနေအတိုင်း ထိန်းသိမ်းခြင်းနှင့် ပြီးပြည့်စုံပြီး ခုခံကာကွယ်နိုင်သော ထိန်းသိမ်းစောင့်ရှောက်ရေးကွင်းဆက်ကို ထုတ်လုပ်နိုင်သော ထောက်ပံ့ပို့ဆောင်ရေးမိတ်ဖက်များနှင့် လက်တွဲလုပ်ဆောင်ခြင်းသည် Form 28 တောင်းဆိုမှုကို ဖြတ်သန်းသော သွင်းကုန်လုပ်ငန်းရှင်များနှင့် Trade Fraud Task Force သို့ ၎င်းတို့ကိုယ်တိုင် ရှင်းပြသူများအကြား ခွဲခြားပေးသည့် လက်တွေ့ကျသော အဆင့်များဖြစ်သည်။
အမေးအဖြေများ
မေး- အလံတင်ထားသော နိုင်ငံပေါင်း ၄၀ ကျော်အနက် တစ်ခုခုတွင် ရှိနေခြင်းသည် ကုန်ပစ္စည်းတင်ပို့မှုကို အလိုအလျောက် ပြစ်ဒဏ်ချမှတ်မည်ဟု ဆိုလိုပါသလား။
A: မဟုတ်ပါ။ စာရင်းတွင်ပါဝင်ခြင်းသည် အပြစ်ရှိသည်ဟု မဆိုလိုကြောင်း CBP က ဖော်ပြခဲ့သည်။ ဆိုလိုသည်မှာ ထိုတရားစီရင်ပိုင်ခွင့်မှ မူလတောင်းဆိုမှုများသည် အထူးသဖြင့် အခြားအန္တရာယ်လက္ခဏာများပါရှိနေသည့်အခါ ပိုမိုနီးကပ်စွာ စစ်ဆေးခံရမည်ဖြစ်သည်။
မေး- တင်သွင်းသူတစ်ဦးသည် ဤကဲ့သို့သော စာရင်းစစ်ဆေးမှုကို မည်မျှမကြာခဏ ပြန်လည်လုပ်ဆောင်သင့်သနည်း။
A: အခွန်ကောက်ခံမှုမှတ်တမ်းရှိသော အစိတ်အပိုင်းများပါဝင်သည့် အန္တရာယ်မြင့်မားသောလမ်းကြောင်းများအတွက် သုံးလတစ်ကြိမ်နှင့် ထောက်ပံ့ရေးကွင်းဆက်၏ ကျန်အပိုင်းများအတွက် အနည်းဆုံး နှစ်စဉ်၊ ပေးသွင်းသူရင်းမြစ်ရှာဖွေခြင်းသည် စာရွက်စာတမ်းများမမီမီ ကောင်းစွာပြောင်းလဲသွားနိုင်သောကြောင့်။
မေး- လွှဲပြောင်းတင်ပို့မှုပြဿနာကိုယ်တိုင်ထုတ်ဖော်ခြင်းသည် ပြစ်ဒဏ်များကို လျှော့ချပေးနိုင်ပါသေးသလား။
A: စံပုဒ်မ ၁၅၉၂ မူဘောင်အရ ကိုယ်တိုင်ထုတ်ဖော်ခြင်းသည် သမိုင်းကြောင်းအရ အထောက်အကူဖြစ်စေခဲ့သော်လည်း CBP သည် လက်ရှိပြဋ္ဌာန်းချက်အောက်တွင် အတည်ပြုထားသော လွှဲပြောင်းတင်ပို့မှုပြစ်ဒဏ်များအထိ လျော့ပါးသက်သာစေခြင်းနှင့် ကင်းလွတ်ခွင့်ပေးခြင်းတို့ကို တိုးချဲ့မည်မဟုတ်ကြောင်း အချက်ပြခဲ့ပြီး၊ ၎င်းသည် အတည်ပြုချက်မရရှိမီ ပြဿနာကို ဖမ်းမိခြင်းသည် အထူးတန်ဖိုးရှိပါသည်။
မေး- စာရင်းစစ်နေစဉ်အတွင်း ဖော်ထုတ်တွေ့ရှိခဲ့တဲ့ စာရွက်စာတမ်းကွာဟချက်ကို အမြန်ဆုံးပိတ်ဖို့ နည်းလမ်းက ဘာလဲ။
A: ပေးသွင်းသူနှင့် ထောက်ပံ့ပို့ဆောင်ရေးကွင်းဆက်မှ တစ်ပြိုင်နက်တည်း စတင်ပါ- ပေးသွင်းသူထံမှ အပ်ဒိတ်လုပ်ထားသော မူရင်းလက်မှတ်နှင့် ရင်းမြစ်ရှာဖွေခြင်းဆိုင်ရာ အတည်ပြုချက်ကို တောင်းဆိုပါ၊ ထို့နောက် သင့်ကုန်စည်ပို့ဆောင်ရေးလုပ်ငန်းရှင်အား သက်ဆိုင်ရာလမ်းကြောင်းအတွက် လမ်းကြောင်းအပြည့်အစုံနှင့် ဂိုဒေါင်နေထိုင်မှုမှတ်တမ်းကို ထုတ်လုပ်ရန် တောင်းဆိုပါ။
မေး- ကုန်ပစ္စည်းများကို ချည်နှောင်ထားသောဂိုဒေါင်မှတစ်ဆင့် ပို့ဆောင်ခြင်းသည် ကုန်ပစ္စည်းလွှဲပြောင်းခြင်းအန္တရာယ်ကို အမြဲတမ်းဖြစ်စေပါသလား။
A: ၎င်းတစ်ခုတည်းမဟုတ်ပါ။ ချည်နှောင်ထားသော နှင့် လွတ်လပ်သောကုန်သွယ်ရေးဇုန်ဂိုဒေါင်သည် ထောက်ပံ့ရေးကွင်းဆက်များစွာ၏ တရားဝင်အစိတ်အပိုင်းတစ်ခုဖြစ်သည်။ ထိုစက်ရုံတွင် နေထိုင်ချိန်၊ ပြန်လည်တံဆိပ်ကပ်ခြင်း သို့မဟုတ် အသေးစားလုပ်ဆောင်မှုများကို မှတ်တမ်းတင်ထားခြင်းမရှိဘဲ ပို့ဆောင်မှု၏ကြေငြာထားသော မူလနေရာနှင့် ပြန်လည်ချိတ်ဆက်၍မရသည့်အခါ အန္တရာယ်ပေါ်ပေါက်လာသည်။
မေး- ပေးသွင်းသူတစ်ဦးက တင်သွင်းသူမသိဘဲ မူရင်းဒေသကို မှားယွင်းစွာတင်ပြပါက နောက်ဆုံးတွင် ပြစ်ဒဏ်အန္တရာယ်ကို မည်သူခံရမည်နည်း။
A: အများစုတွင် မှတ်တမ်းတင်ထားသော တင်သွင်းသူသည် မှတ်တမ်း၏ တိကျမှုအတွက် တရားဝင်တာဝန်ရှိသည်၊ ထို့ကြောင့် တင်သွင်းသူသည် ကောင်းမွန်သောယုံကြည်ချက်ဖြင့် လုံးဝလုပ်ဆောင်သည့်တိုင် ပေးသွင်းသူ အသိအမှတ်ပြုလက်မှတ်များနှင့် လွတ်လပ်သော အတည်ပြုခြင်းသည် အရေးပါပါသည်။