
သင့်ရဲ့ကွန်တိန်နာမှာ ကပ်နေပါသလား။ တရုတ်မှ တူရကီသို့ သင့်ရဲ့ တင်ပို့မှုပို့ဆောင်မှုတွေကို ထိခိုက်စေတဲ့ အကောက်ခွန်အမှား ၇ ခု
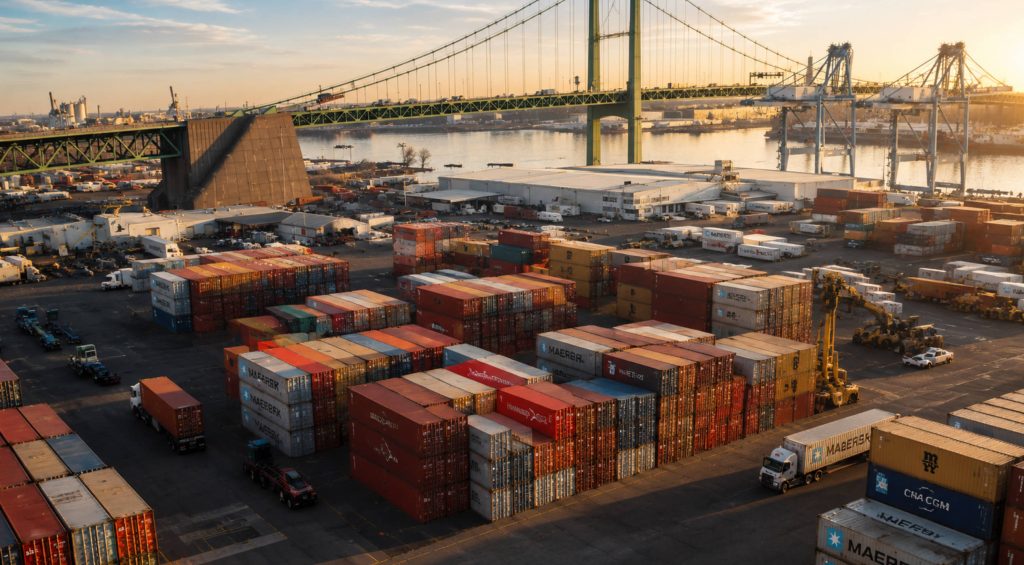
နှစ်စဉ်နှစ်တိုင်း ဒေါ်လာဘီလီယံပေါင်းများစွာတန်ဖိုးရှိသော ကုန်ပစ္စည်းများသည် တရုတ်စက်ရုံများမှ တူရကီဂိုဒေါင်များ၊ ဆိုင်များနှင့် ဖြန့်ဖြူးရေးစင်တာများသို့ စီးဆင်းလျက်ရှိသည်။ တရုတ်နိုင်ငံသည် တူရကီ၏ ထိပ်တန်းအာရှကုန်သွယ်ရေးမိတ်ဖက်အဖြစ် ဆက်လက်တည်ရှိနေပြီး ၂၀၂၄ ခုနှစ်တွင် တရုတ်နိုင်ငံမှ တင်သွင်းမှုမှာ အမေရိကန်ဒေါ်လာ ၄၄.၉၃ ဘီလီယံခန့်ရှိသည်။ သို့သော် ဤကြီးမားပြီး ခေတ်မီသော ကုန်သွယ်ရေးလမ်းကြောင်းတစ်လျှောက်တွင်ပင် အစ္စတန်ဘူလ်ရှိ Ambarlı ဆိပ်ကမ်း၊ Mersin သို့မဟုတ် Izmir တွင် ရှောင်ရှားနိုင်သော အကောက်ခွန်အမှားများကြောင့် တစ်ခါတစ်ရံတွင် ရက်သတ္တပတ်များစွာ ကွန်တိန်နာများစွာ နှောင့်နှေးနေရဆဲဖြစ်သည်။
If you import, are a goods manager or sell e-commerce goods on the တရုတ်-တူရကီ channel, this piece is your reality check. We’re not going to tell you broad stuff like ‘get your documentation right’. We’re going to take you through the seven precise mistakes that do the most damage, why they happen and exactly how to repair them. Some of these challenges have become much more acute during the past 12 months as Turkey has pushed out sweeping policy changes impacting customs thresholds, ထုတ်ကုန်လုံခြုံမှု regulations and tariff classifications – moves that have taken many experienced shippers by surprise.
HS Code မှားယွင်းစွာခွဲခြားခြင်း- သင်ပြုလုပ်နိုင်သော ကုန်ကျစရိတ်အများဆုံးအမှား
တူရကီနိုင်ငံသည် ဂဏန်း ၁၀ လုံးပါ Harmonised System (HS) ကုဒ်ခွဲခြားမှုကို အသုံးပြုပြီး အမျိုးအစားမှားယွင်းစွာခွဲခြားခြင်းသည် တရုတ်-တူရကီလမ်းကြောင်းတွင် အကောက်ခွန်နှောင့်နှေးမှု၊ ပြစ်ဒဏ်များနှင့် တင်ပို့မှုဆိုင်းငံ့ထားမှုတို့၏ အကြီးမားဆုံးရင်းမြစ်တစ်ခုအဖြစ် ဆက်လက်တည်ရှိနေပါသည်။ ၎င်းသည် ဗျူရိုကရေစီဆိုင်ရာ သိမ်မွေ့သော သိမ်မွေ့မှုတစ်ခု မဟုတ်ပါ။ သင့်ကုန်ပစ္စည်းများအတွက် သင်သတ်မှတ်ထားသော HS ကုဒ်သည် သင့်အခွန်နှုန်းထား၊ သင့် VAT ဆက်ဆံမှု၊ နောက်ထပ်အကောက်ခွန် (ACD) များသည် တရုတ်မူလထုတ်ကုန်များအတွက်သာ သက်ဆိုင်ခြင်းရှိမရှိနှင့် သင့်တင်ပို့မှုသည် တူရကီ၏ TAREKS စနစ်မှတစ်ဆင့် မဖြစ်မနေထုတ်ကုန်ဘေးကင်းရေးစစ်ဆေးမှုကို စတင်ခြင်းရှိမရှိတို့ကို သက်ရောက်မှုရှိပါသည်။
တူရကီအကောက်ခွန်ဌာနသည် ဈေးနှုန်းမှတ်တမ်းများကို သေချာစွာသိမ်းဆည်းထားပြီး မကြာခဏ မှားယွင်းစွာခွဲခြားသည့် ဗျူဟာများကို ကောင်းစွာသိရှိထားသောကြောင့် အခြေအနေကို ပိုမိုဆိုးရွားစေသည်။ အီလက်ထရွန်းနစ်ပစ္စည်းများ၊ အထည်အလိပ်များနှင့် စက်ပစ္စည်းများတွင် စစ်ဆေးမှုနှုန်း ၃၀% ကျော်ရှိပြီး အစ္စတန်ဘူလ်နှင့် မာဆင်ရှိ အကောက်ခွန်အရာရှိများသည် အခွန်နိမ့်သော အမျိုးအစားများတွင် ထားရှိပုံရသော ကုန်ပစ္စည်းများကို ရှာဖွေရန် လေ့ကျင့်သင်ကြားပေးထားသည်။ အဝတ်အထည်အခွန် မြင့်မားမှုကို ရှောင်ရှားရန် "စက်မှုလုပ်ငန်းသုံး အထည်အလိပ်" အဖြစ် လက္ခဏာရပ်ပြသော အထည်အလိပ်ကုန်ပစ္စည်း သို့မဟုတ် "အစိတ်အပိုင်းများ" အဖြစ် မှုန်ဝါးစွာဖော်ပြထားသော စားသုံးသူအီလက်ထရွန်းနစ်ပစ္စည်းများကို ခွဲခြားသတ်မှတ်နိုင်ဖွယ်ရှိသည်။
တူရကီနိုင်ငံတွင် အခွန်အကောက်ပြင်ဆင်မှုလုပ်ဆောင်ချက်များ၏ များပြားလှသောပမာဏသည် အရေးတကြီးဖြစ်စေသည်- ၂၀၂၅ ခုနှစ်တစ်နှစ်တည်းတွင်ပင် ပစ္စည်းပေါင်း ၃၀၀၀ ကျော်သည် အခွန်အကောက်ပြင်ဆင်မှုများ ပြုလုပ်ခံခဲ့ရသည်။ ပြီးခဲ့သည့်နှစ်က သင့်ပို့ဆောင်မှုအတွက် မှန်ကန်သောကုဒ်အတွက် အခွန်နှုန်းထားသည် ယနေ့ခေတ်တွင် ကွဲပြားနိုင်သည်။ ပထမဆုံးပို့ဆောင်မှုအတွက် သင့် HS ကုဒ်ကို စစ်ဆေးရုံသာမက ပို့ဆောင်မှုတစ်ခုစီအတွက် လက်ရှိတူရကီအကောက်ခွန်အချိန်ဇယားနှင့် အမြဲတမ်းကိုက်ညီစွာ စစ်ဆေးပါ။
၂၀၂၅-၂၀၂၆ ခုနှစ်အထိ အဖြစ်များသော ထုတ်ကုန်အမျိုးအစားများနှင့် ၎င်းတို့၏ ခန့်မှန်းခြေတာဝန်အပိုင်းအခြားများ-
| ကုန်ပစ္စည်းအမျိုးအစား | HS ကုဒ် အပိုင်းအခြား (ဥပမာ) | Duty Rate | VAT (KDV) | မှတ်စုများ |
| စားသုံးသူအီလက်ထရောနစ် | 8471 / 8517 | 0-10% | 20% | စစ်ဆေးမှုနှုန်းမြင့်မားခြင်း၊ CE အမှတ်အသား မကြာခဏ လိုအပ်သည် |
| အထည်အလိပ်နှင့်အ၀တ်အထည် | 5208 / 6203 | 10-12% | 18% | မြှပ်နှံမှု တိုက်ဖျက်ရေး scrutiny; origin verification critical |
| စက်ပစ္စည်းကိရိယာများ | 8428 / 8479 | 0-8% | 18% | အခွန်နည်းပါးခြင်း၊ နည်းပညာဆိုင်ရာ စာရွက်စာတမ်းများ လိုအပ်သည် |
| ကစားစရာ | 9503 | ပွောငျးလဲတတျသော | 18% | ၂၀၂၄ ခုနှစ် အောက်တိုဘာလမှစ၍ ရိုးရှင်းသော ရှင်းလင်းရေးလုပ်ငန်းစဉ်မှ ပိတ်ပင်ထားသည် |
| ဖိနပ် / ဖိနပ် | 6402 / 6404 | ပွောငျးလဲတတျသော | 18% | ပို့ဆောင်ရေး/စာတိုက် ရိုးရှင်းရှင်းလင်းရေးမှ ပိတ်ပင်ထားသည် |
| မော်တော်ယာဉ်အစိတ်အပိုင်းများ | 8708 | 3-10% | 18% | OEM နှင့် aftermarket အမျိုးအစားခွဲခြားခြင်းဆိုင်ရာ ကိစ္စရပ်များ |
| သားရေထုတ်ကုန်များ | 4205 | ပွောငျးလဲတတျသော | 18% | အန္တရာယ်များသော ထုတ်ကုန်၊ မဖြစ်မနေ ဘေးကင်းရေးစစ်ဆေးမှုများ |
ကုန်သွယ်လုပ်ငန်းခွန်တွင် ကုန်ပစ္စည်းများကို လျှော့တွက်ခြင်း
နိုင်ငံတကာကုန်သွယ်ရေးတွင် ရှေးအကျဆုံးနည်းဗျူဟာများထဲမှတစ်ခုမှာ ကုန်သွယ်ရေးပြေစာပေါ်ရှိ ထုတ်ကုန်များကို လျှော့တွက်ခြင်းဖြစ်ပြီး တူရကီအကောက်ခွန်ဌာနသည် နည်းလမ်းပေါင်းစုံဖြင့် ပညာရှိရာရောက်ပါသည်။ “တူရကီအကောက်ခွန်အာဏာပိုင်များတွင် ကြေငြာထားသောဈေးနှုန်းများကို ကမ္ဘာ့ဈေးကွက်စံနှုန်းများနှင့် နှိုင်းယှဉ်သည့် အသေးစိတ်ဈေးနှုန်းဒေတာဘေ့စ်များရှိသည်။ ဈေးကွက်ဈေးနှုန်းမှာ ဒေါ်လာ ၈၅ ဖြစ်သော်လည်း သင့်ပြေစာပေါ်ရှိ စမတ်ဖုန်းတင်ပို့မှုမှာ ယူနစ်တစ်ခုလျှင် ဒေါ်လာ ၈ ဖြစ်ပါက စနစ်သည် ချက်ချင်းခွဲခြားသိရှိနိုင်မည်ဖြစ်သည်။
တန်ဖိုးဖြတ်မှုတွင် ကွာခြားချက်ရှိပါက သင့်ကွန်တိန်နာကို အသေးစိတ်စစ်ဆေးရန်အတွက် တန်းစီစောင့်ဆိုင်းစေပါသည်။ အကောက်ခွန်အာဏာပိုင်သည် ကုန်ပစ္စည်းများကို မှန်ကန်သော ဈေးကွက်တန်ဖိုးဟု ယုံကြည်သည့်အတိုင်း အကဲဖြတ်မည်ဖြစ်ပြီး၊ အခွန်နှင့် VAT ကို သင့်လျော်စွာ ပြန်လည်တွက်ချက်ကာ ပြစ်ဒဏ်အပိုကောက်ခံလေ့ရှိသည်။ ရှားရှားပါးပါးဖြစ်ရပ်များတွင် ကုန်ပစ္စည်းများကို သိမ်းဆည်းရန် တာဝန်ရှိနိုင်သည်။ ပေးဆောင်ရမည့် ပြစ်ဒဏ်သည် အခွန်ရာခိုင်နှုန်းအနည်းငယ်ကို ချွေတာရန် ကြိုးစားခြင်း၏ ကုန်ကျစရိတ်ထက် များစွာပိုများပြီး မကြာခဏဆိုသလို သုံးဆ သို့မဟုတ် လေးဆပိုများလေ့ရှိသည်။
ယခင်ကထက် ပိုမိုအန္တရာယ်များစေသည့် ဖွဲ့စည်းပုံဆိုင်ရာ ပြောင်းလဲမှုတစ်ခုလည်း ရှိပါသည်။ တူရကီသည် ၂၀၂၄ ခုနှစ် ဩဂုတ်လတွင် အီလက်ထရွန်းနစ်ကူးသန်းရောင်းဝယ်ရေး သွင်းကုန်များအတွက် အခွန်ကင်းလွတ်ခွင့် အတားအဆီးကို ယူရို ၁၅၀ မှ ယူရို ၃၀ အထိ လျှော့ချခဲ့ပြီး ၂၀၂၄ ခုနှစ် ဒီဇင်ဘာလတွင် ထုတ်ပြန်ခဲ့သော စည်းမျဉ်းတစ်ခုသည် အခွန်ပေးဆောင်ရမည့် CIF တန်ဖိုးတွင် ပို့ဆောင်ခများကို ထည့်သွင်းခဲ့ပြီး ထိရောက်သော ကန့်သတ်ချက်ကို ယူရို ၂၇ ခန့်အထိ လျှော့ချခဲ့သည်။ သီးခြားစီအနေဖြင့် တူရကီသည် ၂၀၂၆ ခုနှစ် ဖေဖော်ဝါရီလမှစ၍ ပြည်ပ အီလက်ထရွန်းနစ်ကူးသန်းရောင်းဝယ်ရေး ပလပ်ဖောင်းများမှတစ်ဆင့် ဝယ်ယူသော တန်ဖိုးနည်းပစ္စည်းများအတွက် ချောမွေ့သော အကောက်ခွန်ရှင်းလင်းရေးကို လုံးဝဖျက်သိမ်းခဲ့သည်။ တင်ပို့မှုများကို ခွဲဝေခြင်း သို့မဟုတ် ဤစံနှုန်းများအောက်တွင် ရှိနေစေရန် မှားယွင်းစွာ တန်ဖိုးနည်းပါးကြောင်း ကြေငြာခြင်းပါဝင်သည့် မည်သည့်နည်းလမ်းမဆို ယခုအခါ အရေးယူဆောင်ရွက်မှု၏ အန္တရာယ် ပိုမိုများပြားလာပါသည်။
မပြည့်စုံသော သို့မဟုတ် မမှန်သောစာရွက်စာတမ်း
ကုန်ပစ္စည်းသိုလှောင်မှုအတွက် ဒုတိယအဖြစ်အများဆုံးအကြောင်းရင်းမှာ စာရွက်စာတမ်းမှားယွင်းခြင်း သို့မဟုတ် ပျောက်ဆုံးခြင်းဖြစ်သည်။ တူရကီအကောက်ခွန်ဌာနတွင် လိုအပ်သောစာရွက်စာတမ်းများစာရင်းကို သတ်မှတ်ထားသည်။ သင်္ဘောတင်သူများစွာအတွက် စာရွက်စာတမ်းများသည် ကုန်ပစ္စည်းများ ရေပေါ်ရောက်ပြီးမှသာ စုစည်းရန် နောက်မှစဉ်းစားရသည့်အရာဖြစ်သည်။ ဤသည်မှာ မှားယွင်းသောနည်းလမ်းဖြစ်သည်။ သိုလှောင်ခ၊ ဆိပ်ကမ်းအခကြေးငွေများနှင့် သင်္ဘောလိုင်းမှ ခေတ္တရပ်ဆိုင်းခြင်းတို့ကို အချိန်နီးကပ်လာသောကြောင့် ဆိပ်ကမ်းတွင်တွေ့ရှိရသော စာရွက်စာတမ်းများတွင် ချို့ယွင်းချက်များထက် ပြင်ဆင်ရန် သိသိသာသာပို၍စျေးကြီးသည်။
The normal documentation for a commercial cargo from တရုတ်မှ တူရကီ consists of the commercial invoice, complete packing list, bill of lading/airway bill, and certificate of origin. That baseline set is insufficient for many product categories. Electronics that pass through Turkish customs generally need a CE marking certificate. Toys, shoes and leather products now need laboratory safety test reports certifying compliance with European chemical guidelines on limitations of phthalates, lead, cadmium and polycyclic aromatic hydrocarbons. In late 2024, Turkish inspectors randomly evaluated 182 articles of Chinese origin in these categories and discovered that 148 of them, roughly 81%, did not exceed safety criteria. This has radically altered the regulatory landscape for product compliance.
ယဉ်ကျေးမှုနှင့် ဆက်သွယ်ရေးဆိုင်ရာ အခက်အခဲများလည်း ရှိပါသည်။ တရုတ်ပို့ကုန်လုပ်ငန်းရှင်များသည် တူရကီအကောက်ခွန်အေးဂျင့်များသည် တရုတ်ပို့ကုန်လုပ်ငန်းရှင်များ အသုံးပြုနေကျ စံနှုန်းနှင့် ကွဲပြားစွာ စာရွက်စာတမ်းများကို အဓိပ္ပာယ်ဖွင့်ဆိုလေ့ရှိကြောင်း တွေ့ရှိနေကြသည်။ ဂျာမန်ဆိပ်ကမ်းတစ်ခုတွင် ဝေဖန်မှုမရှိဘဲ အောင်မြင်သော ထုပ်ပိုးစာရင်းပုံစံသည် Ambarlı တွင် မေးခွန်းထုတ်စရာများ ပေါ်ပေါက်စေနိုင်သည်။ ဤလမ်းကြောင်းတွင် ဤအသေးစိတ်အချက်အလက်များကို နားလည်သော ဒေသခံတူရကီအကောက်ခွန်ပွဲစားတစ်ဦးနှင့် လက်တွဲလုပ်ဆောင်ရန်မှာ လက်တွေ့ကျသော လိုအပ်ချက်တစ်ခုဖြစ်သည်။
တရုတ်မှ တူရကီသို့ စီးပွားဖြစ် တင်ပို့မှုများအတွက် စံစာရွက်စာတမ်း စစ်ဆေးရမည့်စာရင်း-
| စာရွက်စာတမ်း | အတွက် လိုအပ်သည်။ | အဖြစ်များသောအမှား | အမှားအယွင်း၏ သက်ရောက်မှု |
| လုပ်ငန်းသုံးငွေတောင်းခံလွှာ | တင်ပို့မှုအားလုံး | တန်ဖိုးလျှော့တွက်ခြင်း / မရေမရာသော ဖော်ပြချက် | ဆိုင်းငံ့ထားခြင်း + ပြစ်ဒဏ် + ပြန်လည်အကဲဖြတ်ခြင်း |
| ထုပ်ပိုးစာရင်း | တင်ပို့မှုအားလုံး | တကယ့်ကုန်တင်နှင့် မကိုက်ညီမှု | ရုပ်ပိုင်းဆိုင်ရာစစ်ဆေးမှုစတင်ပါပြီ |
| Bill of Lading / AWB | တင်ပို့မှုအားလုံး | တင်ပို့သူအသေးစိတ်အချက်အလက်များ မှားယွင်းနေပါသည်။ | ထုတ်လွှင့်မှု နှောင့်နှေးမှုများ |
| မူရင်းသက်သေခံလက်မှတ် (CO) | အခွန်နှုန်းထားသတ်မှတ်ခြင်း | ဖော်မတ် ပျောက်ဆုံးနေ သို့မဟုတ် မှားယွင်းနေ | ACD ကို မှားယွင်းစွာ အသုံးပြုထားခြင်း |
| CE အမှတ်အသားလက်မှတ် | အီလက်ထရွန်းနစ်၊ စက်ပစ္စည်း | တင်မထားပါ။ | TAREKS မှ ကုန်ပစ္စည်းများကို ပိတ်ဆို့ထားသည် |
| ဘေးကင်းရေး / ဓာတ်ခွဲခန်းစမ်းသပ်မှုအစီရင်ခံစာ | ကစားစရာများ၊ ဖိနပ်များ၊ သားရေ | မရှိခြင်း သို့မဟုတ် သက်တမ်းကုန်ဆုံးခြင်း | သိမ်းဆည်းခြင်း/ပြန်လည်ပေးအပ်ခြင်း/ဖျက်ဆီးခြင်း |
| သွင်းကုန်လိုင်စင် (ရှိလျှင်) | ကန့်သတ်ကုန်စည် | ပို့ဆောင်မှုမတိုင်မီ မရရှိခဲ့ပါ | ကုန်တင်ကားများ ဝင်ရောက်ခွင့် ငြင်းပယ်ခံရ |
တူရကီ၏ TAREKS ထုတ်ကုန်ဘေးကင်းရေးစနစ်ကို လျစ်လျူရှုခြင်း
တူရကီ၏ အန္တရာယ်အခြေခံ အီလက်ထရွန်းနစ် သွင်းကုန်ထိန်းချုပ်မှုစနစ် TAREKS ကို အတွေ့အကြုံရှိ တူရကီလမ်းကြောင်းမှ တင်ပို့သူများ၏ အသိုင်းအဝိုင်းပြင်ပတွင် ကောင်းစွာနားမလည်ကြပေ။ ထိုမသိနားမလည်မှုသည် ကုန်ကျစရိတ်တစ်ခုနှင့် ဆက်စပ်နေသည်။ TAREKS သည် ရုပ်ပိုင်းဆိုင်ရာ ထုတ်ကုန်များ စစ်ဆေးရေးအဆင့်သို့ မရောက်မီတွင်ပင် အကောင်အထည်ဖော်သည့် အလိုအလျောက် အန္တရာယ်စစ်ထုတ်ကိရိယာတစ်ခုဖြစ်သည်။ TAREKS လျှောက်လွှာသည် သင့်ထုတ်ကုန်အမျိုးအစားအတွက် လိုအပ်ချက်တစ်ခုဖြစ်ပြီး သင်လျှောက်ထားခြင်းမပြုပါက သင့်၏ အခြားစာရွက်စာတမ်းများ မည်မျှပင် သန့်ရှင်းသပ်ရပ်ပါစေ သင့်တင်ပို့မှုကို ဝင်ခွင့်ဆိပ်ကမ်းတွင် ပိတ်ဆို့ထားမည်ဖြစ်သည်။
သွင်းကုန်လုပ်ငန်းရှင်များသည် အီလက်ထရွန်းနစ်ပစ္စည်းများ၊ အရုပ်များ၊ အထည်အလိပ်အချို့၊ ဖိနပ်နှင့် ဆောက်လုပ်ရေးပစ္စည်းများကဲ့သို့သော အန္တရာယ်များသော ထုတ်ကုန်အမျိုးအစားများအတွက် ပစ္စည်းများကို မထုတ်ပြန်မီ TAREKS ကြေငြာချက်ကို ကြိုတင်တင်သွင်းရမည်ဖြစ်ပြီး ခွင့်ပြုချက် သို့မဟုတ် အန္တရာယ်အခြေပြု စစ်ဆေးခြင်းတာဝန်ကို ရယူရမည်။ ၂၀၂၄ ခုနှစ်နှောင်းပိုင်းနှင့် ၂၀၂၅-၂၀၂၆ ခုနှစ်အတွက် သွင်းကုန်စည်းမျဉ်းများ တင်းကျပ်လာသည်နှင့်အမျှ TAREKS သည် ၎င်း၏အတိုင်းအတာကို တိုးချဲ့ခဲ့ပြီး မဖြစ်မနေ အစီရင်ခံရမည့် အမျိုးအစားအရေအတွက်လည်း တိုးပွားလာခဲ့သည်။ သင့်တင်ပို့သူသည် ပြီးခဲ့သည့် ၁၂ လအတွင်း ၎င်း၏ TAREKS တာဝန်များကို အကဲဖြတ်ခြင်း မပြုလုပ်ပါက၊ ၎င်း၏ လိုက်နာမှုတာဝန်ဝတ္တရားများအကြောင်း ခေတ်မမီတော့သော အသိပညာအောက်တွင် လုပ်ဆောင်နေပေမည်။
လက်တွေ့တွင် ဆိုလိုသည်မှာ သင့်ကွန်တိန်နာ ရောက်ရှိပြီးနောက်မဟုတ်ဘဲ သင့် TAREKS လျှောက်လွှာကို သင့်အကောက်ခွန်ကြေငြာချက်နှင့်အတူ သို့မဟုတ် အချို့ကိစ္စများတွင် တင်သွင်းရန် လိုအပ်ပါသည်။ ဤအတားအဆီးကို ရှောင်ရှားရန် တစ်ခုတည်းသောနည်းလမ်းမှာ ဤအဆင့်ကို သင့်ပို့ဆောင်မှုမတိုင်မီ စစ်ဆေးရမည့်စာရင်းတွင် ထည့်သွင်းပြီး သင့်တူရကီအကောက်ခွန်ပွဲစားအား တင်သွင်းမှုကို ဂရုစိုက်စေခြင်းဖြစ်သည်။
DDP နှင့် DDU ဆိုင်ရာ စည်းမျဉ်းများကို နားလည်မှုလွဲမှားခြင်းနှင့် မည်သူတာဝန်ယူရမည်နည်း
အံ့သြစရာကောင်းတာက တရုတ်-တူရကီ တင်ပို့မှုအများစုဟာ ဝယ်သူနဲ့ ရောင်းသူကြားမှာ Incoterms နဲ့ပတ်သက်ပြီး ရှင်းလင်းတဲ့ သဘောတူညီချက်မရှိတာနဲ့ တူရကီဘက်က အကောက်ခွန်၊ VAT၊ ရှင်းလင်းရေးအခကြေးငွေတွေအတွက် ဘယ်သူက တာဝန်ရှိလဲဆိုတာကို အထင်အမြင်လွဲမှားတာကြောင့် အငြင်းပွားမှုတွေနဲ့ ရှင်းလင်းရေးပျက်ကွက်မှုတွေ ကြုံတွေ့ရပါတယ်။ တူရကီရဲ့ သွင်းကုန်အခွန်စနစ်ဟာ ရှုပ်ထွေးပြီး ၀-၂၀% (HS ကုဒ်ပေါ် မူတည်ပြီး)၊ CIF တန်ဖိုးနဲ့ အကောက်ခွန်အပြင် ပုံမှန် VAT (KDV) နှုန်း ၁၈-၂၀% နဲ့ အချို့အမျိုးအစားတွေအတွက် အထူးစားသုံးမှုအခွန် (SCT) ကောက်ခံတာကြောင့် ဒါဟာ အရေးကြီးပါတယ်။
DDP (Delivered Duty Paid) အစီအစဉ်များအရ၊ ဤအခကြေးငွေအားလုံးအပြင် အကောက်ခွန်ရှင်းလင်းရေးလုပ်ငန်းစဉ်ကို ရောင်းချသူ သို့မဟုတ် ကုန်ပစ္စည်းပို့ဆောင်သူမှ ကျခံပါသည်။ ၎င်းသည် ကောင်းမွန်ပုံရသော်လည်း၊ DDP ဝန်ဆောင်မှုပေးသူတွင် လက်ရှိတူရကီအကောက်ခွန်ဇယားများနှင့် အလွန်ကျွမ်းကျင်ပြီး သင့်ကိုယ်စား အခွန်ပေးဆောင်ရန် ငွေကြေးနည်းလမ်းများရှိသော အရည်အချင်းပြည့်မီသော တူရကီအကောက်ခွန်ပွဲစားတစ်ဦးရှိရန် လိုအပ်ပါသည်။ ပို့ဆောင်သူတွင် ဤစွမ်းရည်များမရှိပါက၊ DDP ကမ်းလှမ်းချက်သည် အဆင်ပြေမှုထက် တာဝန်ဝတ္တရားတစ်ခု ဖြစ်လာပါသည်။ ပို့ဆောင်သူသည် ရှင်းလင်းရေးလုပ်ငန်းစဉ်၏ တစ်ဝက်တစ်ပျက်တွင် အကောက်ခွန်နှင့် VAT သည် ၎င်းတို့ထင်ထားသည်ထက် ပိုမိုမြင့်မားကြောင်းနှင့် သဘောတူညီချက်စီးပွားရေး ပြိုကွဲသွားကြောင်း သိရှိသောအခါ ကွန်တိန်နာများ ရပ်တန့်သွားပါသည်။
DDU သို့မဟုတ် DAP အစီအစဉ်များအရ အကောက်ခွန်ရှင်းလင်းရေးသည် ဝယ်ယူသူ၏ တာဝန်ဖြစ်သည်။ တူရကီဝယ်သူသည် လိုင်စင်ရပွဲစား၊ တူရကီအခွန်နံပါတ် သို့မဟုတ် သွင်းကုန်လုပ်ငန်းစဉ်နှင့်ပတ်သက်သည့် အသိပညာမရှိပါက၊ ထိုအစီအစဉ်များပြုလုပ်နေစဉ်အတွင်း ပါဆယ်သည် ဆိပ်ကမ်းတွင်ရပ်တန့်သွားပြီး ဆိပ်ကမ်းနာရီသည် ဆက်လက်လည်ပတ်နေပါသည်။
တရုတ်မူရင်းကုန်ပစ္စည်းများအပေါ် ကုန်ပစ္စည်းများ တင်သွင်းမှုဆန့်ကျင်ရေးအခွန်များကို ထည့်သွင်းစဉ်းစားရန် ပျက်ကွက်ခြင်း
တူရကီနိုင်ငံတွင် ရန်လိုသော ကုန်သွယ်ရေးကာကွယ်ရေးမူဝါဒရှိပြီး နှစ်ပေါင်းများစွာ တရုတ်နိုင်ငံမှ မူလအစပြုသော ထုတ်ကုန်အမျိုးအစားအများအပြားအပေါ် စွန့်ပစ်ပစ္စည်းဆန့်ကျင်ရေးအခွန်များ ကောက်ခံခဲ့သည်။ ဤအပိုဆောင်းအကောက်ခွန် (ACD) များကို တရုတ်နိုင်ငံမှ ကုန်ပစ္စည်းများအပေါ် ကောက်ခံပြီး ပုံမှန် MFN အခွန်နှုန်းထားထက် ပိုမိုမြင့်မားသည်။ သင်္ဘောတင်ပို့သူများသည် ၎င်းတို့၏ ဆိုက်ရောက်ကုန်ကျစရိတ်ကို ပုံမှန်အကောက်ခွန်နှုန်းထားအပေါ် အခြေခံ၍ ဆုံးဖြတ်ပြီး ACD အလွှာကို လျစ်လျူရှုပါက ဆိပ်ကမ်းတွင် ရိုင်းစိုင်းသော နိုးကြားမှုများနှင့် ရင်ဆိုင်ရလိမ့်မည်။
ပိုဆိုးတာက တတိယနိုင်ငံတစ်ခုကိုဖြတ်ပြီး ခရီးသွားလာခြင်းအားဖြင့် ၎င်းတို့ကိုရှောင်ရှားရန် ကြိုးပမ်းမှုများ ဖြစ်ပေါ်နေပါတယ်။ တူရကီကုန်သွယ်ရေးဝန်ကြီးဌာနဟာ တရုတ်မူလအစကို တတိယနိုင်ငံတွေကနေတစ်ဆင့် လမ်းကြောင်းပြောင်းပြီး ဖုံးကွယ်ထားတဲ့ ဓာတုအမျှင်အထည်အလိပ်တွေအပါအဝင် ထုတ်ကုန်အမျိုးအစားအများအပြားမှာ ရှောင်တိမ်းမှုဆန့်ကျင်ရေးအမှုတွေကို တက်ကြွစွာစုံစမ်းစစ်ဆေးပြီး လိုက်လံဆောင်ရွက်နေပါတယ်။ တရုတ်နိုင်ငံကနေ ကုန်ပစ္စည်းတွေ တကယ်ရလာတဲ့ တင်ပို့သူတွေအတွက် အသန့်ရှင်းဆုံးနည်းလမ်းကတော့ မူလအစကို ရှင်းရှင်းလင်းလင်းသိရှိပြီး လိုအပ်တဲ့ ACD နဲ့ အခွန်တွေကို မှန်ကန်စွာတွက်ချက်ဖို့ပါပဲ။ တူရကီအကောက်ခွန်ဌာနဟာ တရုတ်မူလအစကို ဖုံးကွယ်ဖို့ ကြိုးပမ်းမှုတွေကို အထူးသတိထားပြီး လိုက်နာရမယ့်အန္တရာယ်တစ်ခု ဖြစ်ပါတယ်။
သင့်ရဲ့ တစ်ဦးချင်း HS ကုဒ်နဲ့ ထုတ်ကုန်အမျိုးအစားအတွက် anti-dumping မှာယူမှုတွေရဲ့ လက်ရှိအခြေအနေက ဘယ်လိုလဲဆိုတာ စစ်ဆေးတာက သင့်ရဲ့ ပို့ဆောင်မှုမတိုင်မီ စီမံကိန်းရေးဆွဲခြင်း လုပ်ငန်းစဉ်မှာ ပုံမှန်လုပ်ဆောင်သင့်ပြီး သက်ဆိုင်ရာ ACD တွေကို သင့်ရဲ့ ကုန်ကျစရိတ်ပုံစံမှာ ထည့်သွင်းစဉ်းစားသင့်ပါတယ်။ ဒီမှာယူမှုတွေ ပြောင်းလဲပါတယ်။ သက်တမ်းကုန်ဆုံးသွားတဲ့အခါ၊ ပြန်လည်ထုတ်ပေးတာ ဒါမှမဟုတ် တခြားနယ်ပယ်တွေကို တိုးချဲ့သွားတဲ့အခါတွေ ရှိပါတယ်။ ဒီနေရာမှာ အပ်ဒိတ်လုပ်ထားတဲ့ အချက်အလက်တွေရှိတဲ့ အရည်အချင်းပြည့်မီတဲ့ အကောက်ခွန်ပွဲစားတစ်ယောက် အရေးကြီးပါတယ်။
အတွေ့အကြုံရှိပြီး လမ်းကြောင်းအလိုက် ကုန်စည်ပို့ဆောင်ရေးလုပ်ဖော်ကိုင်ဖက်နှင့် အလုပ်မလုပ်ခြင်း
အထက်ဖော်ပြပါ နည်းပညာပိုင်းဆိုင်ရာ အမှားများနှင့် နှိုင်းယှဉ်ပါက ၎င်းသည် ပျော့ပျောင်းသော အမှားတစ်ခု ဖြစ်နိုင်သော်လည်း အမှန်တကယ်တွင် ဤအရာအများစု၏ နောက်ကွယ်မှ အရင်းခံတရားခံများ ဖြစ်သည်။ တရုတ်-တူရကီ လမ်းကြောင်းတွင် ၎င်း၏ကိုယ်ပိုင် စည်းမျဉ်းစည်းကမ်းဆိုင်ရာ ဒိုင်းနမစ်များ၊ ၎င်း၏ကိုယ်ပိုင် တူရကီ အကောက်ခွန်ဆိုင်ရာ ထူးခြားချက်များ၊ ၎င်း၏ကိုယ်ပိုင် ရာသီအလိုက် စစ်ဆေးမှု ပြင်းထန်မှုပုံစံများနှင့် ၎င်း၏ကိုယ်ပိုင် ယုံကြည်စိတ်ချရသော လိုင်စင်ရ ပွဲစားများ၏ ကွန်ရက်တို့ ရှိသည်။ တရုတ်-အမေရိကန် သို့မဟုတ် တရုတ်-ဥရောပတွင် ခိုင်မာသော forwarder သည် ဤလမ်းကြောင်းကို ထိရောက်စွာ လည်ပတ်ရန် နက်ရှိုင်းသော ဗဟုသုတ သို့မဟုတ် ဒေသတွင်း ဆက်ဆံရေးများ မရှိနိုင်ပါ။
Turkish customs tight, especially at Istanbul and Ankara, and the regulatory environment is evolving swiftly. FCL rates on the route were up 12% on both 20GP and 40GP containers in early 2026 driven partially by regional disturbances notably the Hormuz crisis. Air freight grew 22% throughout the time. In such an atmosphere a forwarder who can negotiate the clearing procedure swiftly and prevent excessive holds is providing direct economic benefit not just a service.
“အတွေ့အကြုံရှိသော လမ်းကြောင်းအလိုက် မိတ်ဖက်များသည် မည်သည့်တူရကီအကောက်ခွန်ပွဲစားများနှင့် လက်တွဲလုပ်ဆောင်ရမည်၊ စစ်ဆေးခြင်းဖြစ်နိုင်ခြေကို လျှော့ချရန် စာရွက်စာတမ်းများကို မည်သို့ကြိုတင်တင်သွင်းရမည်၊ TAREKS အပလီကေးရှင်းများကို မည်သို့မှန်ကန်စွာဖွဲ့စည်းရမည်နှင့် တစ်စုံတစ်ခုမှားယွင်းသွားသောအခါ မည်သို့ထိရောက်စွာ တိုးမြှင့်ရမည်ကို သိရှိကြသည်။” ဤကျွမ်းကျင်မှုမရှိခြင်း၏ ကုန်ကျစရိတ်ကို ဆိပ်ကမ်းသိုလှောင်မှုရက်များ၊ ဒဏ်ကြေးများ၊ ဒဏ်ကြေးများနှင့် အဆိုးဆုံးအခြေအနေများတွင် သိမ်းဆည်းခံရခြင်း သို့မဟုတ် ဖျက်ဆီးခံရသော ထုတ်ကုန်များတွင် တွက်ချက်သည်။
Topway Shipping က ဒီအမှားတွေကို ရှောင်ရှားဖို့ ဘယ်လိုကူညီပေးလဲ။
Topway သင်္ဘော is a professional cross-border e-commerce logistics solutions company founded in 2010 and located in Shenzhen, China. The founding team has over 15 years of experience in international logistics and customs clearance, and the company’s service architecture is based around the whole logistical chain: first leg transportation, foreign warehousing, customs clearing, and last mile delivery.
Topway သည် တရုတ်-တူရကီလမ်းကြောင်းရှိ သင်္ဘောတင်ပို့သူများအတွက် ကွန်တိန်နာအပြည့်တင်ဆောင်မှု (FCL) နှင့် ကွန်တိန်နာအောက်တင်ဆောင်မှု (LCL) တို့ကို တရုတ်နိုင်ငံမှ အစ္စတန်ဘူလ် (Ambarlı)၊ မာဆင်နှင့် အစ်ဇ်မီးယားနှင့် ကမ္ဘာတစ်ဝှမ်းရှိ အခြားအရေးကြီးသောဆိပ်ကမ်းများသို့ ပို့ဆောင်ပေးပါသည်။ အဖွဲ့၏ အကောက်ခွန်ရှင်းလင်းရေးဆိုင်ရာ ကျယ်ပြန့်သောအသိပညာကို အသုံးပြု၍ ကျွန်ုပ်တို့သည် စာရွက်စာတမ်းပြန်လည်သုံးသပ်ခြင်း၊ HS ကုဒ်ကို အတည်ပြုခြင်းနှင့် သင့်ကုန်ပစ္စည်းကို တူရကီဆိပ်ကမ်းသို့ရောက်ရှိပြီး သိုလှောင်မှုစတင်သည့်အချိန်မှစ၍ လိုက်နာမှုကြိုတင်စစ်ဆေးမှုများကို ပြုလုပ်ပါသည်။
Topway သည် အကောက်ခွန်လိုက်နာမှုကို ထောက်ပံ့ပို့ဆောင်ရေးလုပ်ငန်းစဉ်၏ အစိတ်အပိုင်းတစ်ခုအဖြစ် သတ်မှတ်ပြီး LCL ပေါင်းစည်းမှုတစ်ခုတည်း သို့မဟုတ် FCL ကွန်တိန်နာတစ်တုံးကို သယ်ယူပို့ဆောင်နေသည်ဖြစ်စေ အပိုဆောင်းအနေဖြင့် မဟုတ်ဘဲ ထည့်သွင်းစဉ်းစားပါသည်။ တူရကီသည် ပြီးခဲ့သည့် ငါးနှစ်တာ ပေါင်းစပ်မှုထက် ပြီးခဲ့သည့် ၁၈ လအတွင်း အကောက်ခွန်မူဝါဒပြောင်းလဲမှုများ ပိုမိုပြုလုပ်ခဲ့သည့် စည်းမျဉ်းစည်းကမ်းဆိုင်ရာပတ်ဝန်းကျင်တွင် ချောမွေ့စွာရှင်းလင်းခြင်းနှင့် ကွန်တိန်နာပိတ်မိနေခြင်းကြား လက်တွေ့ကွာခြားချက်မှာ ထိုပြောင်းလဲမှုများကို ခြေရာခံပြီး ထွက်ခွာခြင်းမပြုမီ သင့်ပို့ဆောင်မှုများတွင် အသုံးချသည့် မိတ်ဖက်တစ်ဦးရှိခြင်းဖြစ်သည်။
လက်ရှိ တရုတ်မှ တူရကီသို့ သင်္ဘောတင်ဆောင်ခ နှုန်းထား ရည်ညွှန်းချက် (၂၀၂၆)
| သင်္ဘောတင်စနစ် | အနီးစပ်ဆုံး နှုန်းထား | ဖြတ်သန်းချိန် | သည်အကောင်းဆုံး |
| FCL 20GP (ပင်လယ်) | $ 1,475 ထံမှ | ဆိပ်ကမ်းမှ ဆိပ်ကမ်းသို့ 25-35 ရက် | ကြီးမားသောပမာဏ၊ လေးလံသောကုန်တင် |
| FCL 40GP (ပင်လယ်) | $ 2,575 ထံမှ | ဆိပ်ကမ်းမှ ဆိပ်ကမ်းသို့ 25-35 ရက် | အစုလိုက်၊ အမြောက်အများ တင်ပို့မှု |
| LCL (ပင်လယ်) | ~တစ်ကုဗမီတာလျှင် ဒေါ်လာ ၅၈ | ၃-၅ ရက် တစ်အိမ်မှတစ်အိမ် | အသုတ်ငယ်များ၊ အစမ်းသုံးမှာယူမှုများ |
| air လေကြောင်းလိုင်းကုန်ပစ္စည်းပို့ဆောင်ရေး | ၂၀၂၅ အခြေခံမူနှင့် နှိုင်းယှဉ်ပါက +၂၂% | အကောက်ခွန်အပါအဝင် ၅-၇ ရက် | အရေးပေါ်၊ တန်ဖိုးမြင့်ကုန်တင် |
| ရထားပို့ဆောင်ရေးလုပ်ငန်း | တည်ငြိမ်သော (ဟော်မုဇ်၏ သက်ရောက်မှုမရှိ) | 20-23 ရက် | အလယ်အလတ်၊ အချိန်-အထိခိုက်မခံ |
| အမြန်ချောပို့ (DDP) | အလေးချိန်/တန်ဖိုးအလိုက် ကွဲပြားသည် | 3-5 ရက် | ပါဆယ်ထုပ်ငယ်များ၊ e-commerce |
ကောက်ချက်
တရုတ်-တူရကီ ကုန်သွယ်ရေးလမ်းကြောင်းသည် ကမ္ဘာလုံးဆိုင်ရာ ကုန်သွယ်ရေးတွင် အကြီးမားဆုံးနှင့် အတက်ကြွဆုံးလမ်းကြောင်းများထဲမှ တစ်ခုဖြစ်ပြီး တင်ပို့သူများအတွက် သိသာထင်ရှားသော အခွင့်အလမ်းများကို ပေးဆောင်ပါသည်။ သို့သော် လိုက်နာမှုဘက်ခြမ်းကို ကုန်သွယ်ရေးဘက်ခြမ်းကဲ့သို့ပင် ဂရုစိုက်မှုနှင့် အာရုံစိုက်မှုဖြင့် ဆက်ဆံသည့်အခါတွင်သာ ထိုအလားအလာကို အကောင်အထည်ဖော်နိုင်ပါသည်။ ဤဆောင်းပါးတွင် ကျွန်ုပ်တို့ ဆွေးနွေးမည့် ပြဿနာခုနစ်ခု - HS ကုဒ် အမျိုးအစားခွဲခြားမှု မှားယွင်းခြင်း၊ ပြေစာတန်ဖိုး လျှော့တွက်ခြင်း၊ စာရွက်စာတမ်းကွာဟချက်များ၊ TAREKS ပျက်ကွက်မှုများ၊ Incoterms ရှုပ်ထွေးမှု၊ anti-dumping အခွန်မရှိခြင်းနှင့် မှားယွင်းသော မိတ်ဖက်နှင့် ဆက်ဆံခြင်း - တို့သည် ထူးဆန်းသော ခြွင်းချက်များ မဟုတ်ပါ။ တူရကီ၏ အလျင်အမြန်ပြောင်းလဲနေသော အကောက်ခွန်ပတ်ဝန်းကျင်နှင့် ၎င်းတို့၏စနစ်များကို ချိန်ညှိခြင်းမပြုသော တင်ပို့သူများအတွက် ဤသည်မှာ နေ့စဉ်ဘဝအခြေအနေဖြစ်သည်။
၂၀၂၄ ခုနှစ်လယ်ပိုင်းမှစ၍ တူရကီနိုင်ငံတွင် စည်းမျဉ်းစည်းကမ်းများ တင်းကျပ်လာခြင်းကြောင့် အန္တရာယ်များ အလွန်အမင်း မြင့်တက်လာခဲ့သည်။ တန်ဖိုးနည်း အီလက်ထရွန်းနစ်ကူးသန်းရောင်းဝယ်ရေး တင်ပို့မှုများအတွက် ရိုးရှင်းသော ရှင်းလင်းရေး ကွာဟချက် နီးကပ်လာပါပြီ။ ထုတ်ကုန်ဘေးကင်းရေး ပြဋ္ဌာန်းချက်များသည် ပိုမိုတင်းကျပ်လာပါသည်။ အခွန်အကောက် အချိန်ဇယားများ ပြောင်းလဲနေပါသည်။ ဤအခြေအနေတွင် အကောက်ခွန် မှားယွင်းစွာ ကောက်ခံခြင်း၏ ကုန်ကျစရိတ်သည် ဘယ်သောအခါမှ မမြင့်မားခဲ့ဘဲ ကျွမ်းကျင်မှု၏ တန်ဖိုးသည်လည်း ဘယ်သောအခါမှ မမြင့်မားခဲ့ပါ။
သတင်းကောင်းကတော့ ဒီပြဿနာတွေက ဘာတွေလဲဆိုတာ သင်သိပြီး သင့်ရဲ့ ပို့ဆောင်မှုတွေကို ပံ့ပိုးပေးမယ့် မှန်ကန်သော မိတ်ဖက်ရှိရင် သူတို့ကို ကာကွယ်ဖို့ မခက်ခဲပါဘူး။ သင့်ရဲ့ လက်ရှိ HS ကုဒ် တာဝန်ဝတ္တရားတွေကို အကဲဖြတ်ပြီး သင့်ရဲ့ စာရွက်စာတမ်းတွေကို သင့်ရဲ့ သီးခြား ထုတ်ကုန်အမျိုးအစားတွေအတွက် လက်ရှိစံနှုန်းတွေနဲ့ နှိုင်းယှဉ်ခြင်းဖြင့် စတင်ပါ။ ပြီးတော့ သင့်ရဲ့ လက်ရှိကုန်စည်ပို့ဆောင်ရေးမိတ်ဖက်မှာ ဒီနေ့ခေတ် စည်းမျဉ်းစည်းကမ်းဆိုင်ရာ ရာသီဥတုကို အောင်မြင်စွာ ညှိနှိုင်းနိုင်ဖို့ တူရကီနိုင်ငံအလိုက် အရည်အချင်းရှိမရှိကို ရိုးသားစွာ မေးမြန်းပါ။ သင့်ရဲ့ ကွန်တိန်နာတွေ ကျေနပ်ကြပါလိမ့်မယ်။
အမေးအဖြေများ
မေး- တရုတ်မှ တင်ပို့မှုများအတွက် တူရကီတွင် အကောက်ခွန်ရှင်းလင်းရေးကာလ မည်မျှကြာသနည်း။
A: သင့်ပက်ကေ့ဂျ်ကို စာရွက်စာတမ်းအပြည့်အစုံနှင့် မှန်ကန်သော HS ကုဒ်များဖြင့် ဂရုတစိုက်ပြင်ဆင်ထားပါက အဓိကတူရကီဆိပ်ကမ်းများကို ၂ ရက်မှ ၅ ရက်အတွင်း ရှင်းလင်းနိုင်မည်ဖြစ်သည်။ သို့သော် သင့်ကုန်ပစ္စည်းကို ရုပ်ပိုင်းဆိုင်ရာစစ်ဆေးမှုအတွက် သို့မဟုတ် စာရွက်စာတမ်းနှင့်ပတ်သက်သည့်မေးခွန်းများအတွက် ရွေးချယ်ပါက နောက်ထပ် ၁ ပတ်မှ ၃ ပတ်အထိ ထပ်ဆောင်းရလေ့ရှိသည်။ စစ်ဆေးခြင်းအမျိုးအစားပေါ် မူတည်၍ TAREKS မှ ဖော်ထုတ်ထားသော ကုန်ပစ္စည်းများသည် နှောင့်နှေးမှုများ ကြုံတွေ့ရနိုင်သည်။
မေး- တူရကီက တရုတ်ရဲ့ အီလက်ထရွန်းနစ်ကူးသန်းရောင်းဝယ်ရေး ပလက်ဖောင်းတွေကို ရိုးရှင်းတဲ့ အကောက်ခွန်ရှင်းလင်းရေးကနေ တကယ်ပဲ ပိတ်ပင်လိုက်ပြီလား။
A: ဟုတ်ပါတယ်၊ တော်တော်လေးကို ကောင်းပါတယ်။ ၂၀၂၆ ခုနှစ် ဖေဖော်ဝါရီလ ၁ ရက်နေ့တွင် တူရကီနိုင်ငံသည် နိုင်ငံတကာ အီလက်ထရွန်းနစ်ကူးသန်းရောင်းဝယ်ရေးဆိုက်များမှ ဝယ်ယူသော တန်ဖိုးနည်းပစ္စည်းများအတွက် ရိုးရှင်းသော အကောက်ခွန်ရှင်းလင်းရေးကို ဖယ်ရှားခဲ့သည်။ အရုပ်များ၊ ဖိနပ်များနှင့် သားရေပစ္စည်းများ အပါအဝင် အန္တရာယ်များသော အမျိုးအစားများရှိ ထုတ်ကုန်များသည် ၂၀၂၄ ခုနှစ် အောက်တိုဘာလတွင်ပင် ပို့ဆောင်ရေး/စာတိုက် ရိုးရှင်းသော ရှင်းလင်းရေးကို အသုံးပြုခွင့် ဆုံးရှုံးခဲ့ရသည်။ ထိုကဲ့သို့သော ကုန်စည်အားလုံးသည် ယခုအခါ တန်ဖိုးမခွဲခြားဘဲ ရိုးရာအကောက်ခွန်ရှင်းလင်းရေး လုပ်ငန်းစဉ်များ လိုအပ်ပါသည်။
မေး- TAREKS ဆိုတာ ဘာလဲ။ တရုတ်ကနေ တူရကီကို တင်ပို့တဲ့ ကုန်ပစ္စည်းအားလုံးက ဒီကနေ ဖြတ်သန်းသွားဖို့ လိုအပ်ပါသလား။
A: TAREKS သည် တူရကီ၏ အီလက်ထရွန်းနစ်အန္တရာယ်အခြေခံ သွင်းကုန်ထိန်းချုပ်မှုစနစ်ဖြစ်သည်။ တင်ပို့မှုအားလုံးသည် TAREKS လျှောက်လွှာတစ်ခု မလိုအပ်သော်လည်း ထိန်းချုပ်ထားသော ထုတ်ကုန်အမျိုးအစားများစွာသည် လိုအပ်သည်။ ဥပမာအားဖြင့် အီလက်ထရွန်းနစ်ပစ္စည်းများ၊ အရုပ်များ၊ အထည်အလိပ်များ၊ ဖိနပ်များနှင့် ဆောက်လုပ်ရေးပစ္စည်းများ။ သင်၏ အကောက်ခွန်ပွဲစားသည် သင်၏ HS ကုဒ်နှင့် ထုတ်ကုန်အမျိုးအစားပေါ် မူတည်၍ တင်ပို့မှုမပြုမီ သင်၏ TAREKS တာဝန်ဝတ္တရားများကို အတည်ပြုနိုင်သင့်သည်။
မေး- တူရကီနိုင်ငံထဲကို ဝင်ရောက်လာတဲ့ တရုတ်ကုန်ပစ္စည်းအားလုံးအတွက် anti-dumping အခွန်တွေ ကောက်ခံပါသလား။
A: ကုန်ပစ္စည်းအားလုံးအတွက် စွန့်ပစ်ပစ္စည်းဆန့်ကျင်ရေးအခွန် (အပိုဆောင်းအကောက်ခွန် / ACD) သက်ရောက်ပါသလား။ A: မဟုတ်ပါ, စွန့်ပစ်ပစ္စည်းဆန့်ကျင်ရေးအခွန် (အပိုဆောင်းအကောက်ခွန် / ACD) သည် တူရကီမှ စွန့်ပစ်ပစ္စည်းအတည်ပြုချက်ထုတ်ပြန်ထားသော ကုန်ပစ္စည်းအမျိုးအစားအချို့အတွက်သာ သက်ရောက်ပါသည်။ ဤစာရင်းသည် အချိန်နှင့်အမျှ ပြောင်းလဲလာမည်ဖြစ်သည်။ ထို့ကြောင့် သင်၏ကုန်ကျစရိတ်ခန့်မှန်းချက်များကို အပြီးသတ်မပြုလုပ်မီ၊ သင်၏ HS ကုဒ်သည် အသက်ဝင်သော ACD အစီအမံများနှင့် သက်ဆိုင်ခြင်းရှိမရှိကို သင်၏အကောက်ခွန်ပွဲစား သို့မဟုတ် ကုန်စည်ပို့ဆောင်ရေးဝန်ဆောင်မှုပေးသူနှင့် စစ်ဆေးရန် သတိထားပါ။
မေး- Topway Shipping က တရုတ်ကနေ တူရကီကို အိမ်တိုင်ရာရောက် ပို့ဆောင်ပေးတဲ့ လုပ်ငန်းစဉ်တစ်ခုလုံးကို ကိုင်တွယ်နိုင်ပါသလား။
A: ဟုတ်ကဲ့။ Topway Shipping သည် တရုတ်နိုင်ငံတွင် ပထမဆုံးအဆင့် ကုန်ပစ္စည်းထုတ်ယူခြင်း၊ FCL & LCL ပင်လယ်ကုန်စည်ပို့ဆောင်ခြင်း၊ အကောက်ခွန်ရှင်းလင်းခြင်းနှင့် နောက်ဆုံးမိုင်ပို့ဆောင်ခြင်းအပါအဝင် အဆုံးမှအဆုံး ထောက်ပံ့ပို့ဆောင်ရေးဖြေရှင်းချက်များကို ပေးဆောင်ပါသည်။ အဖွဲ့သည် ၂၀၁၀ ခုနှစ်တွင် ကုမ္ပဏီစတင်တည်ထောင်ချိန်မှစ၍ နိုင်ငံတကာထောက်ပံ့ပို့ဆောင်ရေးအတွေ့အကြုံ ၁၅ နှစ်ကျော်ရှိပြီး တရုတ်-တူရကီလမ်းကြောင်း၏ လိုက်နာမှုဆိုင်ရာရှုပ်ထွေးမှုများကို လမ်းညွှန်ရန် အကောင်းဆုံးအနေအထားတွင်ရှိသည်။